

太田 彩子

「将来、自分ひとりで暮らしていくことになるかもしれない」——そう感じたことがある方も、少なくないのではないでしょうか。
働き方や家族のかたちが多様化している現代。内閣府「令和8年版高齢社会白書」によると、65歳以上で一人暮らしをする人の割合は、1980年には男性4.3%・女性11.2%でしたが、2020年には男性15.0%・女性22.1%まで上昇。2050年には男性26.1%・女性29.3%になると見込まれています。
一人で暮らすことが特別なことではなくなっていくこれからの時代、老後の暮らしを支えるのは自分の現役時代の備えによるところが大きくなっています。公的年金は現役時代の加入状況により老後の受給額に個人差が出ますし、貯蓄も現役時代の備えが積み重なるものであり、また最近では長く働く方も多いですが現役時代からいつまで・どのような職種で働くかを考えることは大切でしょう。
今回は、30歳代から60歳代までのおひとりさまの貯蓄額を年代別に確認します。また働くシニアが増える現代、内閣府「令和8年版高齢社会白書」から高齢者の就業率も確認し、老後に備えたいコツを元証券会社出身の筆者が解説します。
年代別「おひとりさまの平均貯蓄額」はいくら?中央値との差が大きい
まずは現役時代の貯蓄額を確認しましょう。金融経済教育推進機構(J-FLEC)が2025年に公表した「家計の金融行動に関する世論調査(2025年)」によると、単身世帯の年代別の金融資産保有額は次のとおりです。
※金融資産保有額とは、預貯金だけでなく株式、投資信託、生命保険などを含んだ金額です。ただし、日常的に使う普通預金の残高は含まれていません。
30歳代(単身世帯)の貯蓄額(平均・中央値)
おひとりさま30歳代の貯蓄額

- 30歳代単身世帯:平均501万円/中央値100万円
40歳代(単身世帯)の貯蓄額(平均・中央値)
おひとりさま40歳代の貯蓄額
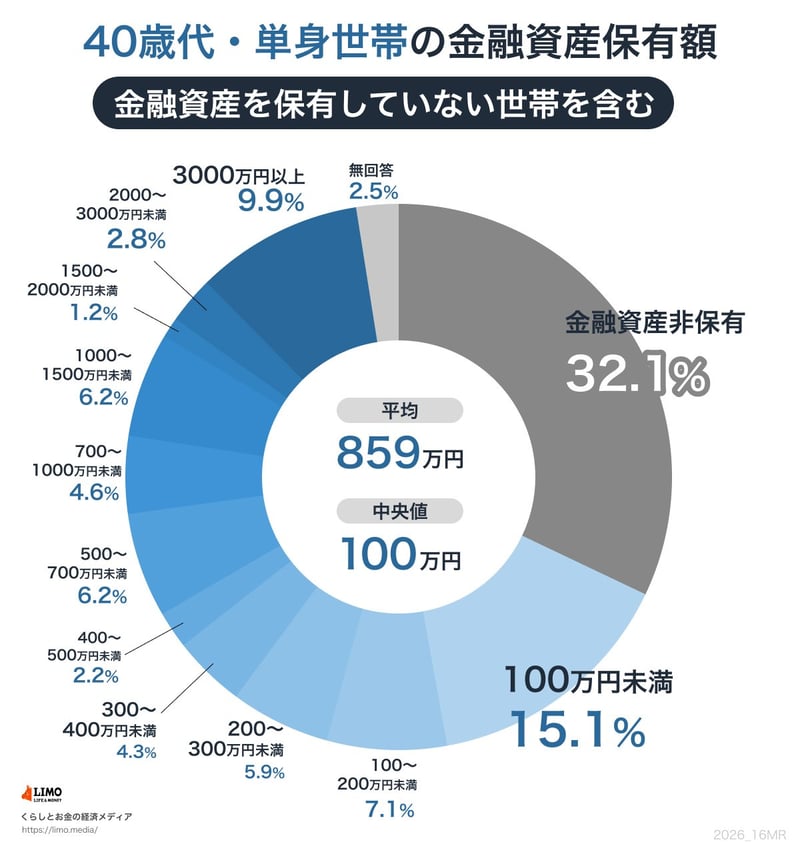
- 40歳代単身世帯:平均859万円/中央値100万円
50歳代(単身世帯)の貯蓄額(平均・中央値)
おひとりさま50歳代の貯蓄額
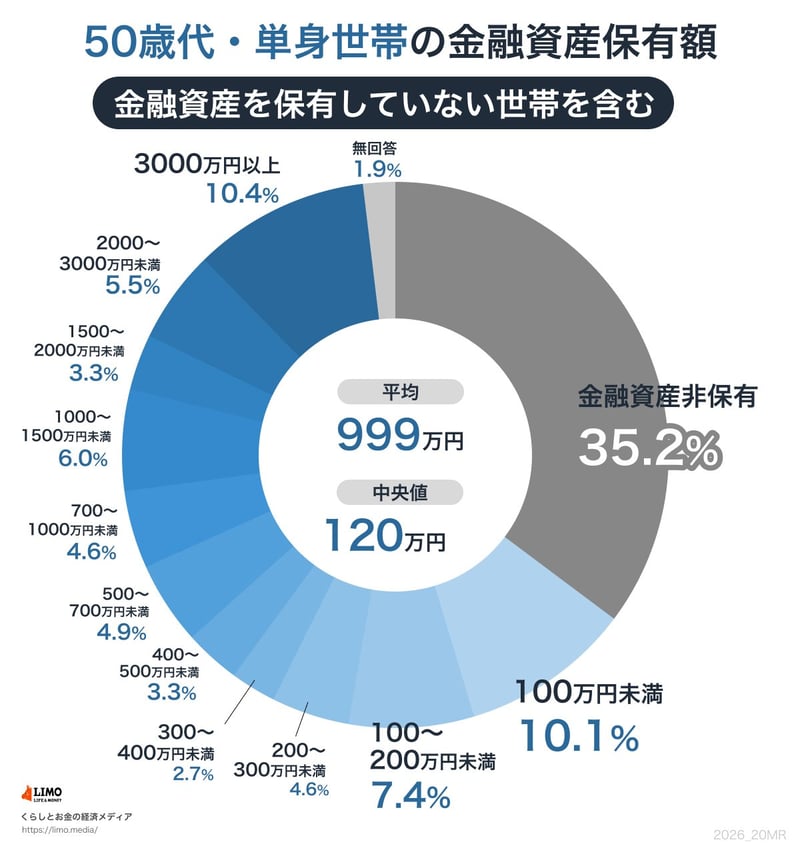
- 50歳代単身世帯:平均999万円/中央値120万円
60歳代(単身世帯)の貯蓄額(平均・中央値)
おひとりさま60歳代の貯蓄額

- 60歳代単身世帯:平均1364万円/中央値300万円
年代が上がるにつれて、平均・中央値ともに増えていく傾向がみられます。た
だし、いずれの年代でも平均は中央値を大きく上回っています。ひと握りの世帯が持つ大きな資産が全体の平均を引き上げており、年代ごとの一般的な水準をつかむには、真ん中に位置する中央値のほうが手がかりになりそうです。
金融資産を持たない「貯蓄ゼロ」の人は、30歳代32.3%・40歳代32.1%・50歳代35.2%・60歳代30.4%と、いずれの年代もおよそ3割で推移しています。一方、「2000万円以上」ある人は、30歳代5.9%から60歳代21.1%へと、年代が上がるほど増えていく傾向です。同じ年代のなかでも、蓄えの状況にはばらつきがあることがうかがえます。
【増える働くシニア】65歳以上の就業率は?
おひとりさまの平均貯蓄額をみてきましたが、最近では老後長く働く人も増えています。
「長く働く」という選択肢は、実際にどれくらい広がっているのでしょうか。内閣府「令和8年版高齢社会白書」ら、65歳以上の就業率と産業別の実態を確認してみましょう。
シニアの就業率

出所:内閣府「令和8年版高齢社会白書」(65歳以上の就業率・産業別就業者数
- 就業率:65〜69歳54.5%/70〜74歳36.2%/75歳以上12.6%
- 労働力人口に占める65歳以上の割合:13.7%
現代は60歳代後半の約半数が働いており、70歳代前半でも約3人に1人が働いています。
ではどのような産業で働いているのかも見ていましょう。
産業別65歳以上の就業者及び割合

出所:
産業別就業者数(65歳以上・多い順)
- 卸売業,小売業131万人
- 医療,福祉122万人
- サービス業(他に分類されないもの)108万人
産業別では、卸売業・小売業や医療・福祉など幅広い分野で高齢者が働いており、とくに医療・福祉は10年で大きく人数を増やしています。昔に比べれば職種や、また在宅など働き方が増えている現代において、老後の働き方もこれ以外にさまざまな方法があるでしょう。長い目で見て、どのように働いていきたいかは早くから考えたいですね。
長く働ける時代、老後に向けて資産形成にどう備えるか元証券会社社員が解説
日本は平均年収が30年間400万円台となっています。一方で納める社会保険料が増えたり、物価が上がったりと、負担を感じる人も少なくありません。そのような中でも、少子高齢化が進む日本では年金制度に不安もあり、自分で老後資金を備えていく必要があります。
老後と聞くだけでは漠然としたイメージを抱えがちですが、たとえば一般的な年金受給開始年齢である65歳から90歳とまでとした場合でも、25年間あります。25年分の年金だけでは足りない生活費や旅行やレジャー、家電の買い替え、病気や介護時用とった特別費用を用意するのは簡単ではありません。早くから、コツコツと備えをはじめていく必要があります。元証券会社社員の筆者が、一人の老後に備えたいことを解説します。
時間を味方にした積立を続ける
預貯金だけで老後資金を貯めるのが難しいと感じる場合、一部を資産運用で用意することを考えてみましょう。
今回見てきた30歳代から60歳代まで、それぞれに残された時間は異なりますが、いずれの年代でも、コツコツ積み立てる時間を長く確保できるほど、無理のないペースで資産を育てやすくなります。新NISAやiDeCo(個人型確定拠出年金)といった税制優遇制度は、こうした長期の積立と相性がよい仕組みです。
もちろん損をするリスクもありますが、金融商品や投資方法、投資期間などによってリスクの度合いは変わるもの。また、預貯金のみで備えることもメリット・デメリットがありますから、預貯金にしろ、資産運用にしろ、リスクやメリット・デメリットを洗い出すことが大切です。
あわせてリスクがあるからこそ自身の家計や考え方、またリスク許容度を考え、それに合ったものを無理のない範囲で考えるといいでしょう。
老後の必要額と何歳まで、どのような働き方をするかを考える
そもそも老後資金がいくら必要かは個人差があります。家計収支(老後の公的年金額や生活費)によるところもあれば、働く期間や年金の受け取り方などによっても変わってくるでしょう。だからこそ、老後の必要額は現役時代から目安額をそれぞれ調べ、具体的な試算を行いましょう。
キャリアプランも明確にして、何歳まで、どのような職種や働き方で働くか、月どれくらいの収入を得たいか、それにより年金はどう受け取るかなどまであらかじめ考えておくとよいでしょう。老後のイメージを具体化することで、現役時代の行動も変わってきます。
また一度立てた目標額に固定するのではなく、ライフスタイルや働き方の見通しが変わったタイミングで、この目安を見直す機会を持つのもよいでしょう。
老後の不安を減らすためにまず行動を
30歳代から60歳代までのおひとりさまの貯蓄は、年代が上がるにつれて平均・中央値ともに増えていく一方、「貯蓄ゼロ」もどの年代でもおよそ3割を占めていました。また、65歳以上の就業率をみると、多くの人が年齢を重ねてからも働き続けている実態がうかがえます。
現代日本においては老後の不安もつきませんが、不安を少しずつでも減らすには行動が必要です。自分の状況を具体的に確認したり、資産運用や働き方について調べたりして、実際に老後に向けて積み立てをするなど自分が取れる行動を考えてみましょう。
参考資料

 LIMO&ファイナンス編集部 副編集長
野村證券株式会社出身。FP2級・証券外務員一種を保有。国内外株式、投資信託、債券、保険商品まで幅広い資産運用に精通し、現在は経済メディア『LIMO』編集長として記事も執筆。
関連タグ
あなたにおすすめ関連記事
パーソナルファイナンスニュース
【二人以上世帯】年収別の「平均貯蓄額」はいくらか、中央値との差も見る。年収が同じでも「貯め方」で差がつく
宮野 茉莉子
パーソナルファイナンスニュース
iDeCoとは違うNISAの強み。50代の不安を解消する「柔軟な使い方」と投資の鉄則
三石 由佳
菅原 美優