パーソナルファイナンスニュース
【二人以上世帯】年収別の「平均貯蓄額」はいくらか、中央値との差も見る。年収が同じでも「貯め方」で差がつく
宮野 茉莉子

「そろそろ仕事辞めたら?」親の介護で直面した世代間ギャップと年金のリアル


2026年度の公的年金は増額されましたが、物価上昇には追いつかず、老後はかつてなく長期化しています。
かつて「ビジネスケアラー」として仕事と介護の両立に悩み、働き方を変えた筆者の視点も交え、本記事では生活の柱である「公的年金」に焦点を当てます。
働き方の変化を踏まえ、男女や職業による受給額の違いを詳しく解説します。
筆者はかつて、仕事と親の介護を両立する「ビジネスケアラー」でした。
経済産業省の推計によると、家族の介護をしながら働く人は2030年に約318万人に達するとされ、今や社会全体の問題です。
当時、親からは悪気なく「仕事を辞めて介護に専念しては?」と言われ、大きなジェネレーションギャップを感じました。
親世代の価値観では、それが普通だったからです。
しかし、先行き不透明な物価高と長寿化が待つ私たち現役世代にとって、将来の年金を守り老後に備えるためにも、「働き続けること」は最大の自衛手段。
「働き続けること」が重要視される背景には、現在の収入確保はもちろんのこと、将来受け取れる「年金額」に直結するというシビアな現実があります。
フリーランスやパート、あるいは会社員など、選択する働き方によって加入する年金制度が変わり、将来の受給額には数万円から十数万円もの差が生じるからです。
では、具体的にどれほどの差が生まれるのでしょうか。
本題となるリアルな受給額シミュレーションを見ていく前に、まずはその根幹となる「国民年金」と「厚生年金」の基本的な違いについて、改めておさらいしておきましょう。
はじめに、公的年金制度の基本的な仕組みについて確認します。
日本の公的年金制度は、「国民年金」と「厚生年金」の2階建て構造になっています。
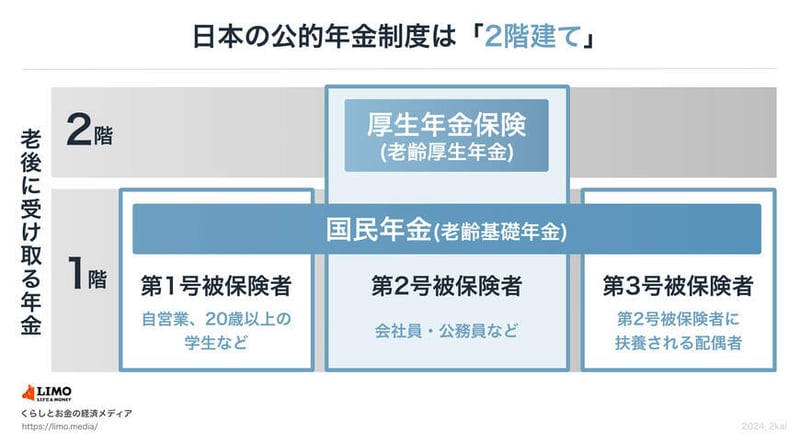
具体的には、自営業者や専業主婦(夫)は国民年金のみに加入し、会社員や公務員は国民年金と厚生年金の両方に加入することになります。
ここでは、厚生労働省年金局が公表した「令和6年度 厚生年金保険・国民年金事業の概況」を基に、国民年金と厚生年金の受給額における男女差を確認します。
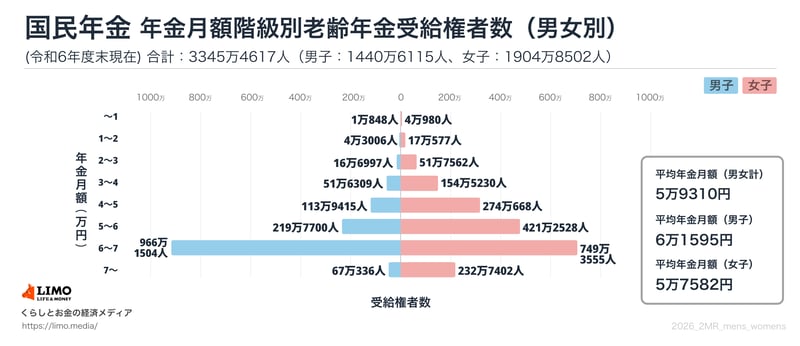
【男性】
【女性】
国民年金は、原則として多くの国民が加入し保険料も一律のため、男女間の受給額の差は4013円と、比較的小さいことがわかります。
一方、厚生年金は現役時代の給与や加入期間によって受給額が大きく変わるため、次にその詳細を見ていきましょう。
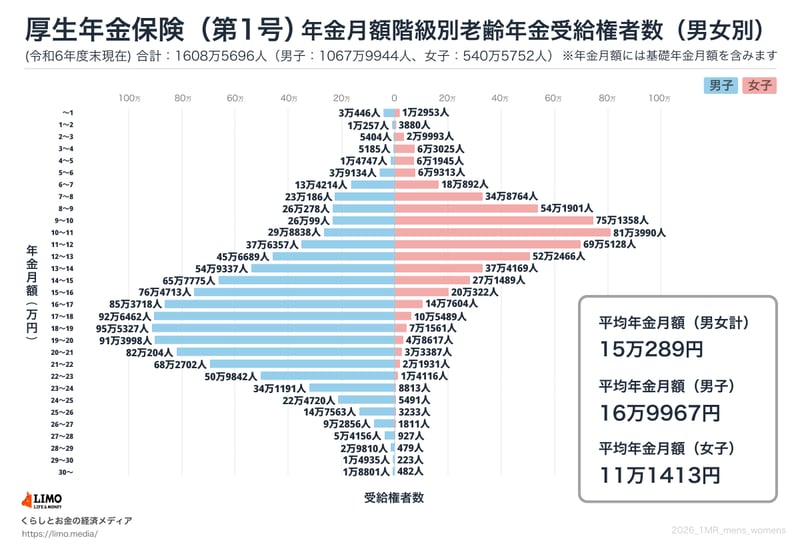
【男性】
【女性】
厚生年金の月額受給額は、男女間で5万8554円もの差があります。
また、受給権者の数を見ても、男性が女性の約2倍にのぼります。
この差が生まれる背景には、女性が結婚や出産、育児といったライフイベントを機に退職や休職を選択し、働き方を変えるケースが多いことが推測できます。
その結果、就業期間が短くなったり、給与水準が低くなったりすることが影響していると考えられるでしょう。
現在年金を受け取っている世代が現役で働いていた時代は、今ほど女性の社会進出が進んでいなかったことも一因ですね。
今の現役世代が年金を受給する頃には、こうした統計結果も大きく様変わりしそうです。
さて、平均額だけでは、ご自身の将来の年金水準を具体的にイメージするのは難しいかもしれません。
ここでは、厚生労働省が公表した「令和8年度の年金額改定についてお知らせします」を基に、5つの異なる働き方のパターン別に年金受給額の目安を紹介します。

このように、同じ期間働いたとしても、厚生年金への加入有無によって、将来受け取る年金額に月10万円以上の差が生じる可能性があることがわかります。
これまでは個人の働き方に応じた受給額の目安を見てきましたが、「夫婦2人分を合わせるとどうなるのか」気になる方もいるでしょう。
そこで、前の章で紹介した5つのパターンを使い、夫婦の働き方の組み合わせ別に受給額の合計を試算してみます。
なお、自営業の夫を持つ専業主婦は、年金制度上、第3号被保険者(扶養対象)にはなれません。
第1号被保険者として自身で国民年金保険料を納付するため、3つ目の「自営業夫婦」のケースに近くなります。
夫婦の働き方の組み合わせ次第で、年金の受給目安額には最大で月額約18万円もの差が生じることがわかります。
ご自身の世帯がどのパターンに近いか、イメージできたでしょうか。
生命保険文化センターが公表した「2025(令和7)年度 生活保障に関する調査」によると、夫婦2人が「ゆとりある老後生活」を送るために必要と考える費用は、月額で平均39万1000円でした。
また、「最低限の日常生活」に必要な費用でも月額平均23万9000円とされています。
親の介護などで働き方の選択を迫られるビジネスケアラーが増加する今、老後資金を守るためには「働き続けて厚生年金を増やす」「資産運用で資産寿命を延ばす」といった視点を持つことが、有効な自衛手段となるでしょう。
まずは「ねんきん定期便」を確認し、自分に合った準備を進めていけたら良いですね。

 編集記者株式会社モニクルリサーチ
早大卒。証券外務員二種・相続診断士。15年の書籍校閲で培ったファクトチェック力を武器に、一次資料に基づく「お金と暮らし」の分析記事を担当する編集記者。認知症介護経験をいかし、読者目線に立った情報発信も。