

太田 彩子
厚生労働省「令和8年版高齢社会白書」によれば、2024年の平均寿命は男性81.09歳・女性87.13歳。
平均寿命
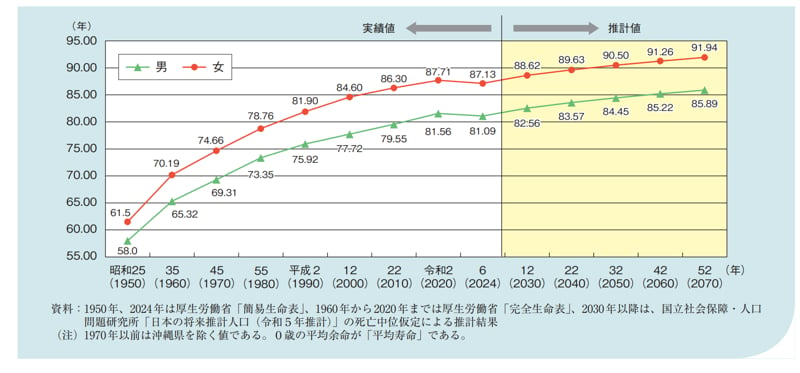
出所:厚生労働省「令和8年版高齢社会白書」
2030年の予想をみると男性82.56歳・女性88.62歳、また2040年には男性83.57歳・女性89.63歳となっており、基本的に日本の平均寿命は長くなると予想されています。
長生きは喜ばしい一方で、「リタイアした後の老後の生活費は何でまかなうか」「老後が数十年とすると生活費だけでなくその間の特別にかかる費用はどうすべきか」「年金だけで生活ができないのであれば何で、いくら用意すればいいのか」など、お金に対する心配はつきません。
ただし、老後については「漠然と不安を感じているだけ」という人も少なくないもの。不安に対してできる対処法は、具体的に調べて選択肢を複数挙げ、シミュレーションを行い、自分にできる対策をおこなっていくことです。
今回は老後資金対策の中でも「具体的なにリアルな老後生活を調べる」ところに視点をあて、厚生年金と国民年金の平均額を確認した後、原則的な年金受給開始年齢である「65歳以上」の方の生活費を世帯別にみていきます。また、元銀行員の筆者が老後資金対策で行いたいことについても解説します。
日本の公的年金とは
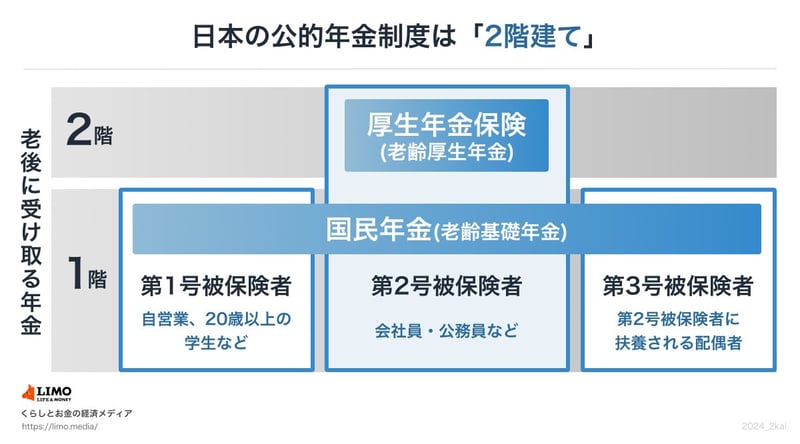
日本の公的年金は、しばしば「2階建て構造」と表現されることがあります。
これは、すべての加入者の基礎となる「1階部分の国民年金(基礎年金)」と、会社員などが上乗せで加入する「2階部分の厚生年金」という構成になっているためです。
厚生年金と国民年金の仕組み
【1階部分】国民年金(基礎年金)
- 加入対象者:日本国内に居住する20歳以上60歳未満のすべての人が原則として加入します。
- 年金保険料:保険料は所得にかかわらず一律ですが、毎年度見直されます(2025年度の月額は1万7510円)。
- 受給額:保険料の納付期間が40年に達すると、満額の年金を受け取ることができます(2025年度の満額は月額6万9308円)。
国民年金の加入者は第1号から第3号被保険者に区分され、このうち第2号被保険者が次に説明する厚生年金に加入します。厚生年金の保険料を納めている人は、国民年金保険料を別途支払う必要はありません。
また、第3号被保険者についても、個別の保険料納付は不要です。
【2階部分】厚生年金
- 加入対象者:会社員や公務員のほか、パートタイマーなどで特定適用事業所(※1)に勤務し、一定の要件を満たす人が国民年金に上乗せして加入します。
- 年金保険料:収入(標準報酬月額・標準賞与額)に応じて保険料が変動します。ただし、金額には上限が設けられています(※2)。
- 受給額:加入していた期間や納付した保険料額によって、個人ごとに異なります。
※1 特定事業所:厚生年金保険の被保険者(短時間労働者や共済組合員を除く)の総数が、1年のうち6カ月以上、51人以上となる見込みの企業などを指します。
※2 厚生年金の保険料額:標準報酬月額(上限65万円)と標準賞与額(上限150万円)に保険料率を乗じて計算されます。
厚生年金は人によって加入期間やおさめる保険料が異なるため、個人差がうまれやすいでしょう。
老後の年金受給額は平均で「ふつうは月いくら」なのか。「厚生年金と国民年金」でみる
老後の生活を支える公的年金が実際にどれくらいの金額が支給されるのか、気になる方も多いことでしょう。ここでは、実際のデータをもとに、どの程度の差があるのかを確認していきます。
厚生年金の平均的な年金受給額はいくら?男女別の金額と受給額の分布
厚生年金の平均額(全年齢)
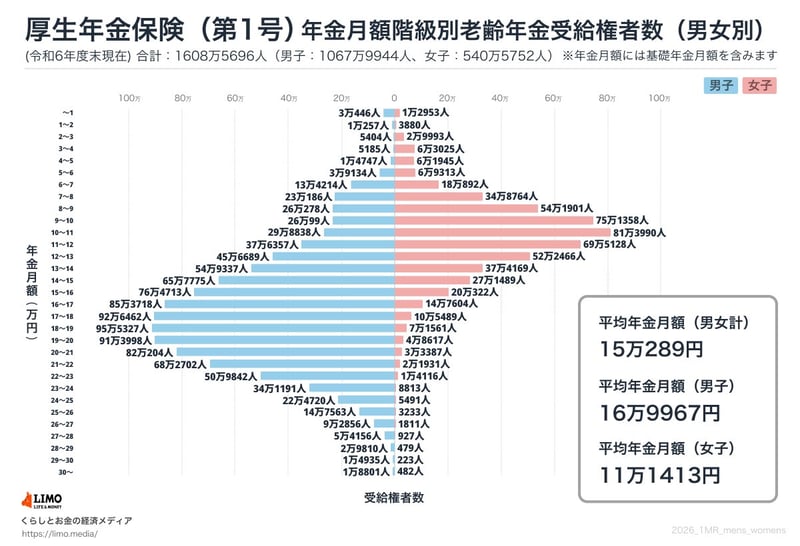
- 〈全体〉平均年金月額:15万289円
- 〈男性〉平均年金月額:16万9967円
- 〈女性〉平均年金月額:11万1413円
※国民年金の金額を含む
厚生年金受給額の分布(1万円単位)
- ~1万円:4万3399人
- 1万円以上~2万円未満:1万4137人
- 2万円以上~3万円未満:3万5397人
- 3万円以上~4万円未満:6万8210人
- 4万円以上~5万円未満:7万6692人
- 5万円以上~6万円未満:10万8447人
- 6万円以上~7万円未満:31万5106人
- 7万円以上~8万円未満:57万8950人
- 8万円以上~9万円未満:80万2179人
- 9万円以上~10万円未満:101万1457人
- 10万円以上~11万円未満:111万2828人
- 11万円以上~12万円未満:107万1485人
- 12万円以上~13万円未満:97万9155人
- 13万円以上~14万円未満:92万3506人
- 14万円以上~15万円未満:92万9264人
- 15万円以上~16万円未満:96万5035人
- 16万円以上~17万円未満:100万1322人
- 17万円以上~18万円未満:103万1951人
- 18万円以上~19万円未満:102万6888人
- 19万円以上~20万円未満:96万2615人
- 20万円以上~21万円未満:85万3591人
- 21万円以上~22万円未満:70万4633人
- 22万円以上~23万円未満:52万3958人
- 23万円以上~24万円未満:35万4人
- 24万円以上~25万円未満:23万211人
- 25万円以上~26万円未満:15万796人
- 26万円以上~27万円未満:9万4667人
- 27万円以上~28万円未満:5万5083人
- 28万円以上~29万円未満:3万289人
- 29万円以上~30万円未満:1万5158人
- 30万円以上~:1万9283人
男女別に見ると、男性の平均月額は16万9967円、女性は11万1413円となっており、約6万円の差が見られます。
また、グラフの受給額分布からもわかるように、受給額は「月額1万円未満」から「30万円以上」まで非常に幅広く分布しています。このことからも、個々の状況に応じた年金額の確認が重要といえるでしょう。だからこそ、「自分の見込み額を確認する」といった行動が大切です。
国民年金の平均的な年金受給額はいくら?男女別の金額と受給額の分布
国民年金の平均額(全年齢)
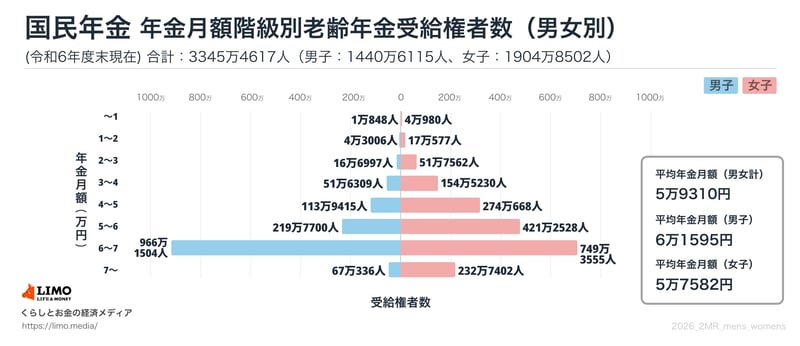
- 〈全体〉平均年金月額:5万9310円
- 〈男性〉平均年金月額:6万1595円
- 〈女性〉平均年金月額:5万7582円
国民年金受給額の分布(1万円単位)
- 1万円未満:5万1828人
- 1万円以上~2万円未満:21万3583人
- 2万円以上~3万円未満:68万4559人
- 3万円以上~4万円未満:206万1539人
- 4万円以上~5万円未満:388万83人
- 5万円以上~6万円未満:641万228人
- 6万円以上~7万円未満:1715万5059人
- 7万円以上~:299万7738人
国民年金の平均月額は、全体・男性・女性いずれも5万円台となっています。グラフが示す通り、受給額は「1万円未満」から「7万円以上」の範囲で分布しています。
国民年金は満額が定められているため、厚生年金ほど受給額に大きなばらつきは見られません。
最も多い層(ボリュームゾーン)は「6万円以上~7万円未満」であり、多くの人が満額に近い年金を受給していることがうかがえます。
【65歳以上】リタイア後の「夫婦世帯・単身世帯」の「1カ月の生活費」は平均でいくら?赤字がふつうに
次に65歳以上の無職世帯について、総務省「家計調査報告〔家計収支編〕2025年(令和7年)平均結果の概要」から、リタイア後の夫婦のみの世帯と単身世帯の1カ月あたりの家計収支を見ていきましょう。
【65歳以上】タイア後の夫婦世帯「1カ月の生活費」は平均でいくら?
65歳以上の生活費(夫婦世帯)

実収入の月額平均:25万4395円
■うち社会保障給付(主に年金)22万8614円
支出の月額平均:29万6829円
■うち消費支出(いわゆる生活費):26万3979円
- 食料:7万8964円
- 住居:1万7739円
- 光熱・水道:2万3540円
- 家具・家事用品:1万1237円
- 被服及び履物:5354円
- 保健医療:1万7941円
- 交通・通信:3万1325円
- 教育:0円
- 教養娯楽:2万6538円
- その他の消費支出:5万1341円
■うち非消費支出:3万2850円
- 直接税:1万2547円
- 社会保険料:2万296円
月々の家計収支の結果
- 4万2434円の赤字
二人以上世帯はひと月の実収入25万4395円に対し、支出は合計29万6829円で、月の家計収支は4万2434円の赤字となっています。
【65歳以上】リタイア後の単身世帯「1カ月の生活費」は平均でいくら?
65歳以上の生活費(単身世帯)

実収入の月額平均:13万1456円
■うち社会保障給付(主に年金):12万212円
支出の月額平均:16万1435円
■うち消費支出:14万8445円
- 食料:4万2545円
- 住居:1万1416円
- 光熱・水道:1万5565円
- 家具・家事用品:6069円
- 被服及び履物:3049円
- 保健医療:8388円
- 交通・通信:1万3601円
- 教育:0円
- 教養娯楽:1万6132円
- その他の消費支出:3万1681円
■うち非消費支出:1万2990円
- 直接税:7072円
- 社会保険料:5912円
月々の家計収支の結果
- 2万9980円の赤字
単身世帯の場合もひと月の実収入13万1456円に対し、支出は合計16万1435円で、月の家計収支は毎月2万9980円の赤字となっています。
【老後】赤字の家計収支にどう備えるか。私的年金や貯蓄が鍵に
リタイア後の生活費は、二人以上世帯も単身世帯も赤字でした。現役時代に比べると年金生活では収入が減るため、赤字というご家庭も少なくないでしょう。
赤字の補填の基本は貯蓄ですが、毎月貯蓄を取り崩す不安も感じるもの。選択肢としては「私的年金で公的年金に上乗せして備える」という方法もあります。
たとえばiDeCoや個人年金保険、国民年金のみの方は国民年金基金などを利用して、公的年金にプラスで毎月もらえる私的年金で備えるといいでしょう。私的年金の場合、毎月決まった金額が入ってくるわけですから、老後の家計管理はやりやすくなります。
もちろん貯蓄で備えるのも一つです。預貯金のほか、新NISA制度を利用して資産運用を行って備える方法もあります。
新NISAで初心者の方がはじめやすいのは積立投資です。積立投資は投資信託などに投資し、価格の変動があるためリスクはあります。ただし毎月一定額を買い付ける積立投資の場合、「高いときには少なく、安いときには多く」買い付けるため、長期間運用を続けることで価格が平準化され、リスクが軽減できる場合もあります。
投資といってもどのような金融商品や国に投資するのか、投資方法は一括投資か積立投資かでリスク・リターンは異なります。大切なのは「自分に合ったリスク許容度はどれくらいか」を把握し、それにあった運用をおこなうことでしょう。
ただし、貯蓄については老後の取り崩しペースも計算しておきたいところ。特に老後を迎えたら、毎月いくら取り崩すのかは決めておき、それ以上取り崩すことがないよう管理するとよいでしょう。あわせて旅行や趣味、リフォームや車・家電の買い替え、病気や介護といった特別にかかる費用も計算し、備えたいものです。
老後資金対策は確認すべき点が多いですが、一方で調べることで具体的な金額がわかったり、シミュレーションもできたりするため、一つずつ具体的にすることで不安を和らげることもできます。
はじめに確認した通り日本の平均寿命はのびており、老後が数十年となる場合があるからこそ、具体的な計画が大切です。まずはご自身の現状把握からしてみてはいかがでしょうか。
参考資料

 アナリスト
株式会社モニクルリサーチ
オリックスなどの国内金融機関出身。日本株アナリストおよび財務アドバイザーとして決算分析や資金調達を主導。「日経CNBC」出演などメディアを通じた相場解説の実績も豊富。企業財務に精通し、現在はモニクルリサーチで金融ニュースの深掘り記事を発信。
関連タグ
あなたにおすすめ関連記事
神田 翔平
太田 彩子