


菅原 美優
証券会社で個人のお客様の資産運用に携わっていた頃、老後資金のご相談で最初に感じたのは「自分の年金額を正確に把握している方は意外と少ない」ということでした。
公的年金は、加入する制度や働き方によって受給額が大きく変わります。会社員として厚生年金に長く加入した人と、自営業で国民年金だけの人とでは、老後に受け取る金額の水準がまったく異なります。
私自身、20代で株式や暗号資産で投資をはじめました。また、下調べをせずに購入して損失を出した経験があります。年金も同じで、制度の全体像を知らないまま「なんとなく大丈夫だろう」と考えるのは避けたいところです。
まずは制度の仕組みと平均像を押さえ、ご自身の受給見込みと照らし合わせることが第一歩です。不足を感じたときには資産運用も選択肢になりますが、投資には損失が生じる可能性もあるため、リスクを理解したうえで無理のない範囲で検討しましょう。
2026年7月、梅雨明けが近づき、夏本番の暑さを感じる時期となりました。
偶数月に振り込まれる公的年金は、老後の暮らしを支える大切な柱です。
とはいえ「自分は将来いくら受け取れるのか」「他の人はどのくらいもらっているのか」と気になる方も多いのではないでしょうか。
特に女性は平均寿命が長く、老後のお金は長い目で考えておきたいところです。
この記事では、公的年金の基本的な仕組みから、厚生年金・国民年金の平均受給額、年金生活の家計収支、そして受給額を増やす「付加年金」までを、最新データをもとに簡潔に整理します。
ご自身の状況と照らし合わせ、今後の生活設計を見直すきっかけにしてください。
日本の公的年金制度、その基本的な仕組みとは
まずは年金のしくみを整理します。
公的年金は、基礎部分の「国民年金」と上乗せ部分の「厚生年金」からなる2階建て構造です。下の図をイメージすると分かりやすいでしょう。
厚生年金と国民年金の仕組み
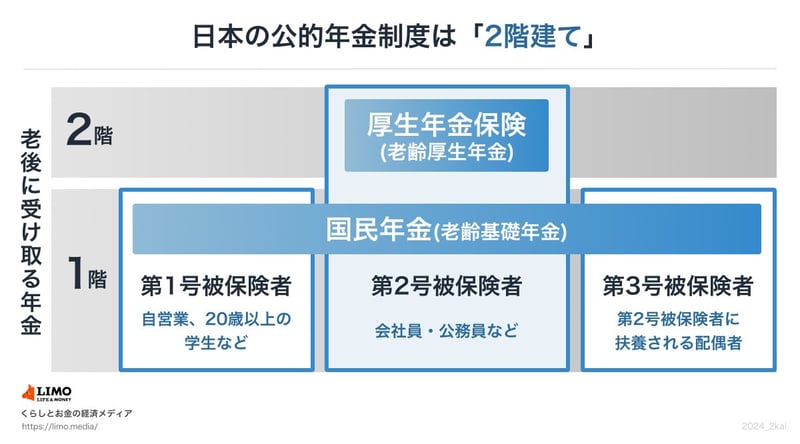
1階部分の国民年金には、原則「国内在住の20歳以上60歳未満の全ての人」が加入します。国民年金保険料(※1)は全員一律です。
2階部分の厚生年金には、企業や官公庁などで働く人が加入します。毎月の給与や賞与に応じた保険料(※2)を納めるため、金額に個人差が出るのが特徴です。
では、将来受け取れる「年金額」はどう決まるのでしょうか。
国民年金は、保険料を全期間(480月)納めれば、65歳以降に満額(※3)の老齢基礎年金を受け取れます。未納期間があれば、その月数に応じて満額から差し引かれます。
厚生年金は、「年金加入月数」と「納めた保険料」に応じて老齢厚生年金額が決まります。長く働き、多く稼いだ人ほど年金額が大きくなるしくみです。
※1 国民年金保険料:2026年度は月額1万7920円
※2 保険料額は標準報酬月額(上限65万円)、標準賞与額(上限150万円)に保険料率をかけて計算される
※3 国民年金の満額:2026年度は月額7万608円
【2026年度版】年金の支給日カレンダー
公的年金は原則、偶数月の15日に支給されます(15日が土日・祝日の場合はその直前の平日)。後払い方式で、前月までの2カ月分がまとめて振り込まれます。
2026年度の支給日と支給対象月を確認しましょう。
2026年度の年金支給日カレンダー
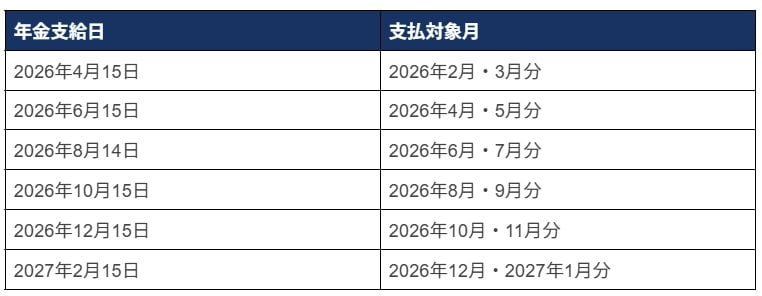
出所:日本年金機構「年金はいつ支払われますか。」を参考にLIMO編集部作成
2026年度の具体的な年金支給日と対象期間
- 2026年4月15日:2026年2月と3月分
- 2026年6月15日:2026年4月と5月分
- 2026年8月14日:2026年6月と7月分
- 2026年10月15日:2026年8月と9月分
- 2026年12月15日:2026年10月と11月分
- 2027年2月15日:2026年12月と2027年1月分
たとえば2026年10月15日には、2026年8月と9月分の2カ月分がまとめて振り込まれます。
毎月給与を受け取っていた現役時代とは、家計管理のサイクルが変わる点に注意しましょう。
厚生年金と国民年金の受給額、1万円単位で見る分布
気になるのは「厚生年金」と「国民年金」の平均月額です。
ここでは厚生労働省の資料から、60歳~90歳以上のすべての受給権者の「平均年金月額」と「受給額分布」を紹介します。
厚生年金の平均受給月額:男女差はどのくらい?
厚生年金の平均額(全年齢)
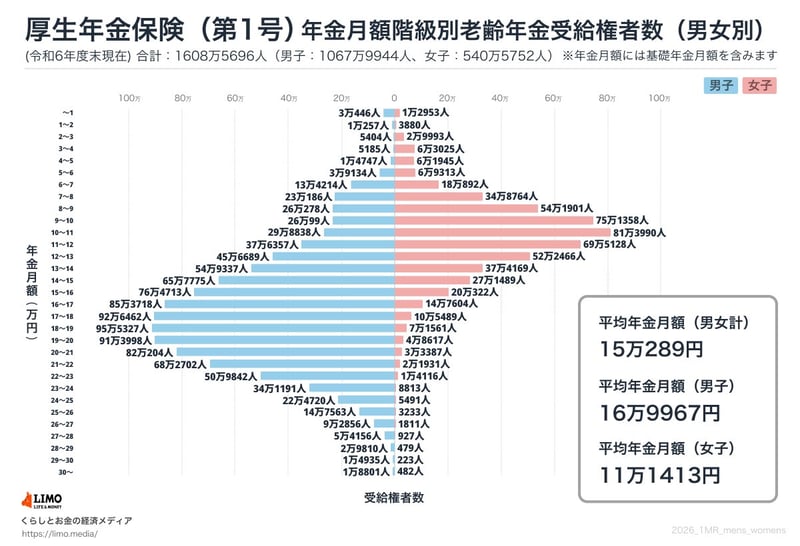
出典:厚生労働省年金局「令和6年度 厚生年金保険・国民年金事業の概況」
- 〈全体〉平均年金月額:15万289円
- 〈男性〉平均年金月額:16万9967円
- 〈女性〉平均年金月額:11万1413円
※国民年金の金額を含む
厚生年金受給額の分布状況(1万円ごと)
- ~1万円:4万3399人
- 1万円以上~2万円未満:1万4137人
- 2万円以上~3万円未満:3万5397人
- 3万円以上~4万円未満:6万8210人
- 4万円以上~5万円未満:7万6692人
- 5万円以上~6万円未満:10万8447人
- 6万円以上~7万円未満:31万5106人
- 7万円以上~8万円未満:57万8950人
- 8万円以上~9万円未満:80万2179人
- 9万円以上~10万円未満:101万1457人
- 10万円以上~11万円未満:111万2828人
- 11万円以上~12万円未満:107万1485人
- 12万円以上~13万円未満:97万9155人
- 13万円以上~14万円未満:92万3506人
- 14万円以上~15万円未満:92万9264人
- 15万円以上~16万円未満:96万5035人
- 16万円以上~17万円未満:100万1322人
- 17万円以上~18万円未満:103万1951人
- 18万円以上~19万円未満:102万6888人
- 19万円以上~20万円未満:96万2615人
- 20万円以上~21万円未満:85万3591人
- 21万円以上~22万円未満:70万4633人
- 22万円以上~23万円未満:52万3958人
- 23万円以上~24万円未満:35万4人
- 24万円以上~25万円未満:23万211人
- 25万円以上~26万円未満:15万796人
- 26万円以上~27万円未満:9万4667人
- 27万円以上~28万円未満:5万5083人
- 28万円以上~29万円未満:3万289人
- 29万円以上~30万円未満:1万5158人
- 30万円以上~:1万9283人
厚生年金の平均年金月額は15万289円です。男女別では男性が16万9967円、女性が11万1413円で、6万円近い開きがあります。
ここで押さえておきたいのは、平均はあくまで全体像だという点です。ご自身がどの層に位置するのかは、加入記録を確認しなければ分かりません。まずは自分の見込み額を把握しておくことが大切です。
国民年金の平均受給月額と金額別の分布
国民年金の平均額(全年齢)
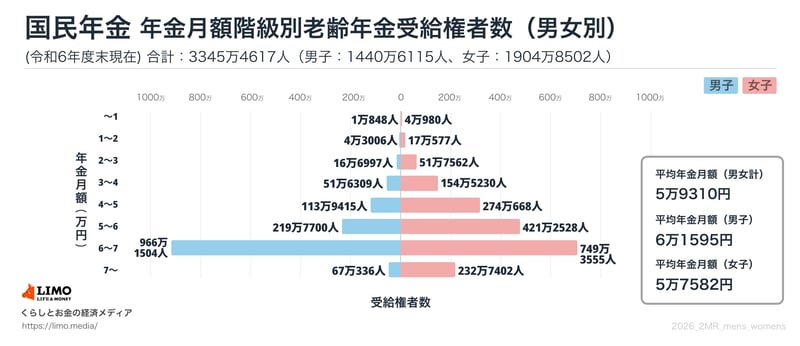
出典:厚生労働省年金局「令和6年度 厚生年金保険・国民年金事業の概況」
- 〈全体〉平均年金月額:5万9310円
- 〈男性〉平均年金月額:6万1595円
- 〈女性〉平均年金月額:5万7582円
国民年金受給額の分布状況(1万円ごと)
- 1万円未満:5万1828人
- 1万円以上~2万円未満:21万3583人
- 2万円以上~3万円未満:68万4559人
- 3万円以上~4万円未満:206万1539人
- 4万円以上~5万円未満:388万83人
- 5万円以上~6万円未満:641万228人
- 6万円以上~7万円未満:1715万5059人
- 7万円以上~:299万7738人
国民年金の平均年金月額は5万9310円です。男女別では男性が6万1595円、女性が5万7582円でした。
ボリュームゾーンは「6万円以上~7万円未満」が最も厚く、多くの人が満額に近い年金額を受け取っていることが読み取れます。
65歳以上の無職夫婦世帯における家計の収支状況
この章では、65歳以上・無職の夫婦世帯と単身世帯について、ひと月の家計収支を確認します。
参考にするのは、総務省「家計調査報告〔家計収支編〕2025年(令和7年)平均結果の概要」です。
65歳以上の生活費(夫婦世帯)
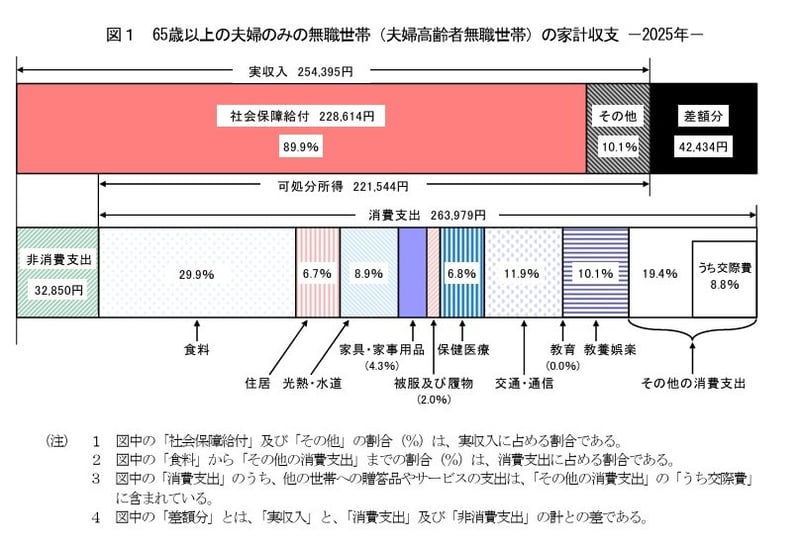
出典:総務省統計局「家計調査報告 家計収支編 2025年(令和7年)平均結果の概要」
収入の内訳:65歳以上・無職の夫婦世帯
- 実収入:25万4395円
- うち社会保障給付:22万8614円 ※主に年金
支出の内訳:65歳以上・無職の夫婦世帯
- 実支出:29万6829円
- うち消費支出:26万3979円
消費支出とは、いわゆる生活費です。内訳は以下のとおりです。
- 食料:7万8964円
- 住居:1万7739円
- 光熱・水道:2万3540円
- 家具・家事用品:1万1237円
- 被服及び履物:5354円
- 保健医療:1万7941円
- 交通・通信:3万1325円
- 教育:0円
- 教養娯楽:2万6538円
- その他の消費支出:5万1341円
- うち諸雑費:2万2047円
- うち交際費:2万3257円
- うち仕送り金:1135円
なお、非消費支出は3万2850円です。内訳は次のとおりです。
- 直接税:1万2547円
- 社会保険料:2万296円
この夫婦世帯では、ひと月の実収入25万4395円に対し、支出は合計29万6829円です。月の家計収支は4万2434円の赤字となります。
65歳以上の無職単身世帯における家計の収支状況
続いて、単身世帯の家計収支も同じように確認します。
65歳以上の生活費(単身世帯)
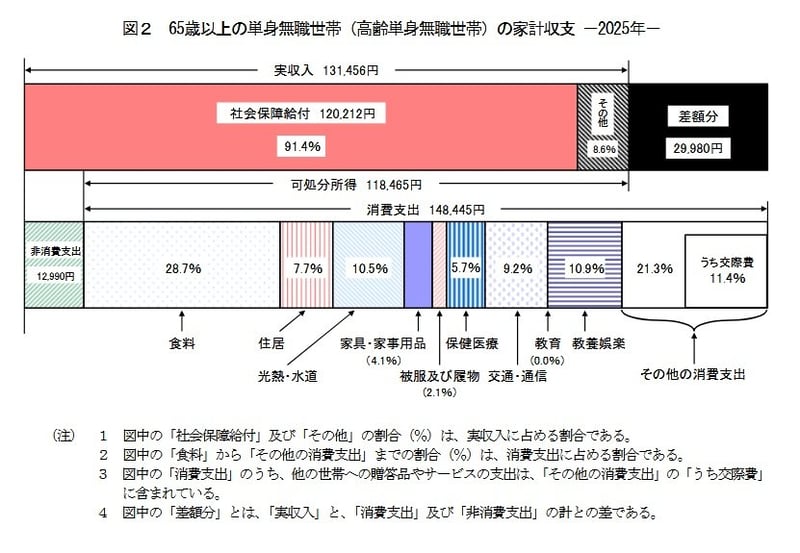
出典:総務省統計局「家計調査報告 家計収支編 2025年(令和7年)平均結果の概要」
収入の内訳:65歳以上・無職の単身世帯
- 実収入:13万1456円
- うち社会保障給付:12万212円 ※主に年金
支出の内訳:65歳以上・無職の単身世帯
- 支出:16万1435円
- うち消費支出:14万8445円
消費支出の内訳は次のとおりです。
- 食料:4万2545円
- 住居:1万1416円
- 光熱・水道:1万5565円
- 家具・家事用品:6069円
- 被服及び履物:3049円
- 保健医療:8388円
- 交通・通信:1万3601円
- 教育:0円
- 教養娯楽:1万6132円
- その他の消費支出:3万1681円
- うち諸雑費:1万4052円
- うち交際費:1万6956円
- うち仕送り金:591円
非消費支出の平均は1万2990円でした。
- 直接税:7072円
- 社会保険料:5912円
単身世帯では、ひと月の実収入13万1456円に対し、支出は合計16万1435円です。月の家計収支は毎月2万9980円の赤字となります。
国民年金の受給額を増やす選択肢「付加年金」とは
働き方が多様化し、厚生年金に加入しないフリーランスや自営業の方も増えています。
国民年金しか受け取れない場合、老後の年金は少なくなりがちです。
ここでは、国民年金の受給額を増やす方法のうち「付加保険料の納付」を整理します。
国民年金付加年金制度
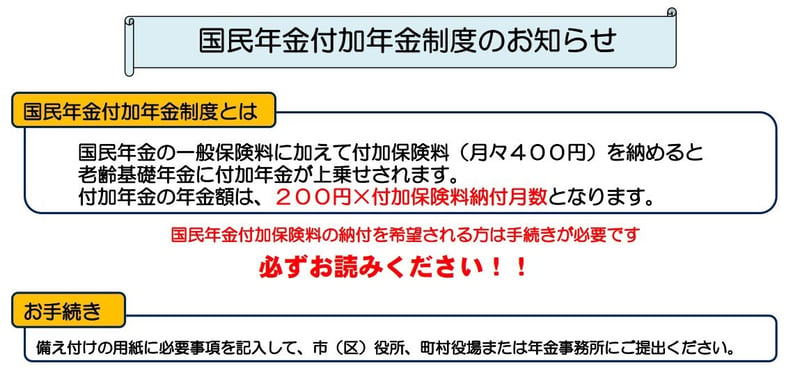
付加年金とは、「付加保険料(月額400円)」を定額の国民年金保険料(2026年度は1万7920円)に上乗せして納めることで、将来の年金額を増やせるしくみです。
付加年金のような制度は、知っているかどうかで将来の受取額に差が出ます。利用を検討する際は、お住まいの市区町村や年金事務所で要件を確認しておくと安心です。
付加保険料を納付できる対象者
- 国民年金第1号被保険者
- 65歳未満の任意加入被保険者
付加保険料を納付できないケース
- 国民年金保険料の納付を免除されている人(法定免除、全額免除、一部免除、納付猶予、または学生納付特例)
- 国民年金基金の加入員である人
個人型確定拠出年金(iDeCo)と付加年金は同時に加入できます。ただし、iDeCoの掛金額によっては併用できない場合があるため、確認しておきましょう。
シミュレーション:40年間付加保険料を納付した場合
20歳から60歳までの40年間、付加保険料を納付したと仮定します。
65歳以降に受け取れる「付加年金額」は「200円×付加保険料納付月数」で試算できます。
- 40年間に納付した付加保険料の総額:19万2000円(400円×480カ月)
- 65歳以降に受け取れる付加年金額(年間):9万6000円(200円×480カ月)
40年間に納付する付加保険料は19万2000円です。毎年の年金に9万6000円が上乗せされるため、2年で元が取れる計算になります。
まとめ
この記事では、公的年金の仕組みから平均受給額、老後の家計収支、付加年金までを整理しました。
厚生年金の平均月額は15万289円、国民年金は5万9310円で、働き方や加入期間によって受給額は大きく変わります。
また、65歳以上・無職の夫婦世帯では月4万2434円の赤字が示されており、公的年金だけでは暮らしに不足が生じる場合もあります。
まずは「ねんきんネット」や「ねんきん定期便」で、ご自身の受給見込みを確認してみてください。
不足を感じる場合は、付加年金の活用や計画的な貯蓄、資産運用も選択肢になります。
ただし投資には損失が生じる可能性もあるため、下調べを重ね、無理のない範囲で早めに備えておくと安心です。
老後の生活費は一般的には赤字となる家庭が多くなっています。老後を迎えてから気づくのではなく、現役時代から「自身の年金見込み額」と「老後の生活費」を試算し、赤字になるのか、赤字であれば生活費の補填だけで老後資金はいくら必要かを試算して老後に備えましょう。
「老後資金」を漠然と取れず、今回みてきたように自身の公的年金の見込み額や生活費、またそれ以外にかかる老後の医療・介護費用や車・家電の買い替え、リフォーム、旅行費用なども具体的に洗い出して考えてみてください。
その上で付加年金のように公的年金で利用できる制度や、私的年金、資産運用などでの備えを考えるといいでしょう。
参考資料

監修者
この著者の記事一覧 LIMO&ファイナンス編集部 副編集長
野村證券株式会社出身。FP2級・証券外務員一種を保有。国内外株式、投資信託、債券、保険商品まで幅広い資産運用に精通し、現在は経済メディア『LIMO』編集長として記事も執筆。
関連タグ
あなたにおすすめ関連記事