
パーソナルファイナンスニュース
【二人以上世帯】年収別の「平均貯蓄額」はいくらか、中央値との差も見る。年収が同じでも「貯め方」で差がつく
宮野 茉莉子

元・社会保障専門紙の記者が最新データで解説。高齢者世帯の本当の所得内訳と、「付加年金」で老後のベースを底上げする仕組み

7月に入り、現役世代やプレシニア世代の多くは「夏のボーナス」というまとまった臨時収入を手にし、家計が少し潤う時期を迎えました。
しかし、お中元の手配やお盆の帰省準備、お孫さんとのレジャーなど、夏特有の出費で財布の紐が緩む中、ふと「ボーナスという頼みの綱がなくなる老後は、毎月いくらの年金でこの夏を乗り切るのだろうか」と、将来の家計に漠然とした不安を覚える方も多いのではないでしょうか。
将来の不安を和らげるには、世間の「ふつう」とされるマクロな数字を知り、ご自身の現在地を客観的に測ることが不可欠です。
ここでは、2026年度の国民年金・厚生年金の最新の受給額モデルや、1万円刻みのリアルな分布状況、高齢者世帯の「本当の平均所得」をデータで整理します。さらに、自営業者などが自力で年金を増やせる「付加年金」の仕組みを紐解き、シニア家計の実態をお伝えします。
日本の公的年金制度は、「国民年金」と「厚生年金」から成り立っており、よく「2階建て」構造に例えられます。
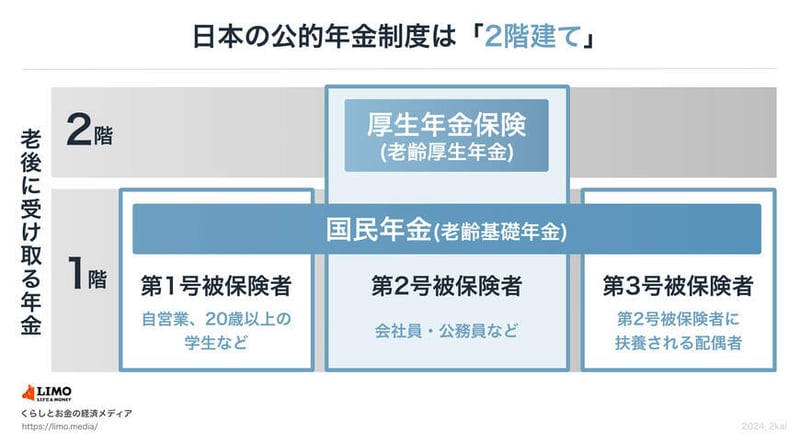
はじめに、制度の1階部分に相当する「国民年金」についてご説明します。
国民年金は、原則として日本国内に住む20歳以上60歳未満のすべての方が加入する制度です。
保険料は全国で一律となっており、毎年度見直しが行われます。
参考までに、2026年度の月額保険料は1万7920円です。
40年間すべての期間で保険料を納付した方は、65歳から満額の老齢基礎年金を受け取ることができます(2026年度の満額は月額7万608円)。
保険料の未納期間がある場合は、その期間に応じて支給額が減額される仕組みになっています。
次に、2階部分にあたる厚生年金制度について見ていきましょう。
厚生年金に加入できるのは、会社員や公務員のほか、特定の事業所で働くパートタイマーなど、定められた要件を満たした方です。
厚生年金は国民年金に上乗せして加入する形になるため、「2階建て」と呼ばれています。
国民年金とは異なり、厚生年金の保険料は給与や賞与の額に応じて決まるため、収入が高い方ほど保険料も高くなります。
ただし、保険料には上限が設定されており、収入が一定額を超えると保険料は一律になります。
将来受け取る年金額は、厚生年金への加入期間や納めた保険料の総額によって算出されるため、受給額は人によって大きく異なるのが特徴です。
公的年金の支給額は、毎年の物価や賃金の変動に応じて見直されます。

日本年金機構「令和8年4月分からの年金額等について」によると、2025年度と比較して、国民年金(老齢基礎年金)は1.9%、厚生年金(報酬比例部分)は2.0%の引き上げとなりました。
※昭和31年4月1日以前に生まれた方の老齢基礎年金の満額は月額7万408円(対前年度比+1300円)です。
※厚生年金は、夫が平均的な収入(賞与を含む月額換算で45万5000円)で40年間就業し、妻がその期間すべて専業主婦であった世帯が、65歳から年金を受け取り始める場合の給付水準です。
老齢年金の受給額は、現役時代の働き方や年金への加入期間によって一人ひとり異なります。
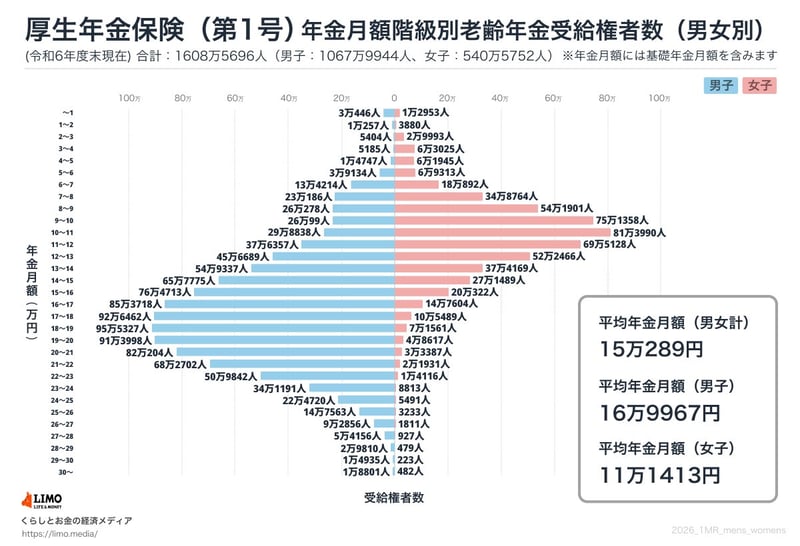
ここでは、厚生年金と国民年金の平均月額と、受給額ごとの人数分布を確認し、どの程度の個人差があるのかを見ていきましょう。
出典:厚生労働省年金局「令和6年度 厚生年金保険・国民年金事業の概況」
厚生労働省年金局「令和6年度 厚生年金保険・国民年金事業の概況」によると、国民年金の額を含んだ厚生年金受給者の平均年金月額は以下の通りです。
厚生労働省年金局「令和6年度 厚生年金保険・国民年金事業の概況」のデータを見ると、受給額は月額1万円未満から30万円以上まで、非常に幅広く分布していることがわかります。
出典:厚生労働省年金局「令和6年度 厚生年金保険・国民年金事業の概況」
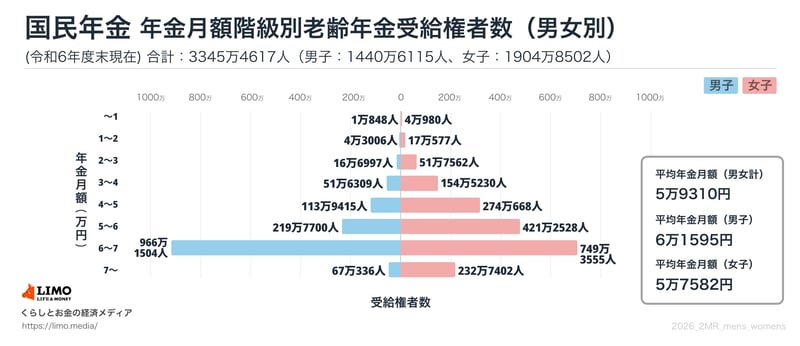
厚生労働省年金局「令和6年度 厚生年金保険・国民年金事業の概況」によると、国民年金受給者の平均年金月額は以下の通りです。
国民年金の平均月額は全体で約5万9000円でした。
男性が約6万2000円、女性が約5万8000円と、わずかながら男女差が見られます。
受給額の分布を見ると、6万円以上7万円未満の層が最も多く、多くの方が満額に近い年金額を受け取っていることが推測されます。
一方で、厚生年金ほどではありませんが、国民年金においても月額1万円未満から7万円以上まで個人差があることが確認できます。
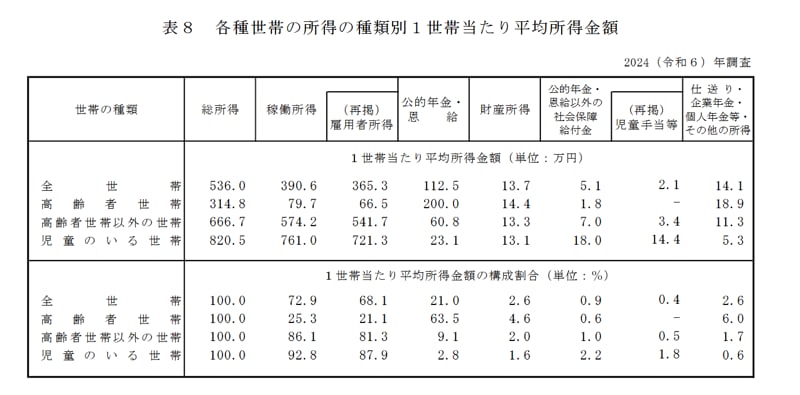
次に、高齢者世帯の「1世帯あたりの平均所得金額」はどのくらいかを見ていきましょう。
ここでは、厚生労働省「2024(令和6)年 国民生活基礎調査の概況」を参考にします。
この調査では、高齢者世帯を「65歳以上の人のみで構成されるか、または65歳以上の人と18歳未満の人で構成される世帯」と定義しています。
出典:厚生労働省「2024(令和6)年 国民生活基礎調査の概況」
厚生労働省「2024(令和6)年 国民生活基礎調査の概況」によると、高齢者世帯の平均総所得は314万8000円です。
続いて、総所得に占める収入の内訳とそれぞれの割合も確認してみましょう。
月額に換算すると約26万円の所得のうち、約3分の2にあたる約16万6000円が「公的年金」で占められています。
次いで、仕事による収入である「雇用者所得」が約5万5000円となっています。
このデータから、高齢者世帯の家計は公的年金を主な基盤としながら、就労による収入で補っている実態がうかがえます。
※雇用者所得とは、世帯員が勤務先から受け取った給料・賃金・賞与の合計金額を指し、税金や社会保険料が差し引かれる前の額です。
近年は働き方が多様化し、フリーランスや自営業として厚生年金に加入しない働き方を選ぶ方も増えています。
しかし、国民年金のみの加入となる場合、老後に受け取る年金額は少なくなる傾向があります。
そこで、国民年金の受給額を増やす方法の一つとして、今回は「付加年金」の制度について解説します。
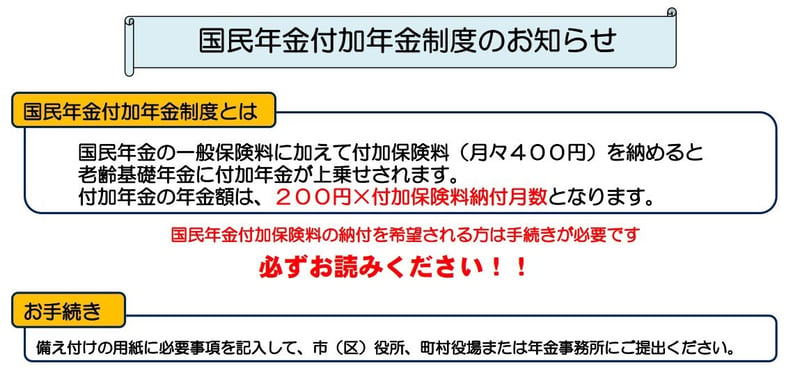
付加年金とは、毎月の国民年金保険料(2026年度は1万7920円)に、月額400円の付加保険料を上乗せして納めることで、将来の年金額を増やすことができる制度です。
個人型確定拠出年金(iDeCo)と付加年金は、同時に加入することが可能です。
ただし、iDeCoの掛金額によっては併用できない場合もあるため、注意が必要です。
仮に、20歳から60歳までの40年間、付加保険料を納め続けた場合を考えてみましょう。
65歳以降に受け取れる年間の「付加年金額」は、「200円 × 付加保険料を納付した月数」で計算できます。
40年間で納める付加保険料の合計は19万2000円です。
一方、毎年9万6000円が年金に上乗せして支給されるため、年金を受け取り始めてから2年間で納付した保険料の元が取れる計算になります。
年金の平均受給額のデータを見ると、「これだけしかもらえないのか」と日本の社会保障制度そのものを嘆きたくなるかもしれません。
しかし、社会保障制度の変遷を長年マクロな視点で追ってきた記者として言えるのは、国の制度は「平均値を嘆いているだけの人」を助けてはくれないということです。
一方で、今回紹介した「付加年金」のように、たった月額400円の負担で将来のベースを底上げできる強力な仕組みも確かに存在しています。
日本の社会保障は、窓口で手取り足取り教えてくれるものではなく、自分から制度を知り、申請した人だけが得をする「申請主義」というルールで動いています。
世間の平均額を見て一喜一憂するエネルギーを、「自分が使える制度は他にないか」を探す行動に変えること。この知識の武装こそが、不確実な老後を生き抜くための盾となります。
年金不安を解消するためには、「いつか調べよう」という後回しの心理を断ち切り、具体的な行動の期限を区切ることが効果的です。
この記事を読み終えたら、いま手元にあるスマートフォン等の「カレンダーアプリ(スケジュール帳)」を開いてください。
そして、お盆休み前後の8月の平日のどこか1日に、「市役所の年金窓口に行く(またはねんきんネットに登録する)」という予定を、入力して保存してください。
付加年金の手続きや、現在の正確な見込み額の確認は、頭で考えているだけでは一向に進みません。特に時間の融通が利きやすい夏の期間に、あらかじめ「自分の老後と向き合う日」を強制的にスケジューリングしてしまうこと。
この行動こそが、漠然とした不安を安心に変え、老後の資産形成を前に進めるための確実な第一歩となるでしょう。

 編集者株式会社モニクルリサーチ
元厚労省担当の専門紙の新聞記者。公的社会保障(年金・医療・介護)やNISA・iDeCoを横断分析。難解な一次データを生活者視点に翻訳し、知っておきたい家計防衛の知見と、安全で実用的な情報を提供。