

パーソナルファイナンスニュース
8月から変わる「高額療養費」ひと月の医療費自己負担を抑える「基本ルールと3つのポイント」を元生保職員が解説
村岸 理美

2026年8月の医療保険見直し。月額上限アップと年間上限の新設を元保険会社職員が徹底解説
2026年も折り返し地点を過ぎ、夏の暑さが本格化してきました。来月8月から、私たちの生活に密接に関わる医療保険の制度が一部変更されるのをご存知でしょうか。
筆者はかつて生命保険会社で働く世代向けに保険営業を行い、現在はIFA(独立系ファイナンシャルアドバイザー)として、多くの方の保険見直しや資産運用のご相談に寄り添っています。日々のコンサルティングの中で常々お伝えしているのが、「保障と投資のバランス」の重要性です。
急な入院や治療による思いがけない医療費の出費に戸惑う声をよく耳にしますが、厚生労働省の患者調査をもとにすると、入院期間の平均は約24.5日にも及びます。こうした長期入院への備えとして民間の医療保険も大切ですが、過不足なく備えるためには、まずベースとなる「公的な医療制度」を正しく理解することが欠かせません。
今回は、厚生労働省の最新の発表内容をもとに、2026年8月から見直される高額療養費制度の上限引き上げや、今後の医療保険の改正ポイントについて、元保険会社職員の視点からわかりやすく解説します。
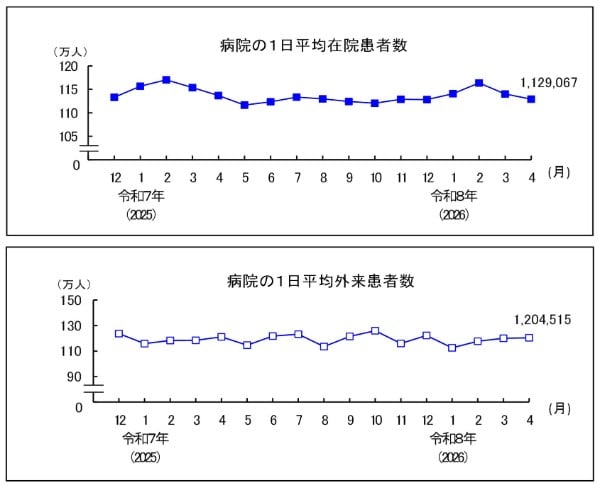
私たちが病気やケガをした際、どれほどの期間や頻度で医療機関を利用しているのか、まずは最新のデータから現状を確認してみましょう。厚生労働省が2026年7月9日に発表した「病院報告(令和8年4月分概数)」によると、日本の病院における利用状況は以下の通りとなっています。
これらの数値からもわかるように、病気やケガによる入院は、多くの方が経験する身近な出来事です。特に、平均して24.5日もの入院が必要となった場合、それに伴う医療費は、一時的に家計の負担となるケースも考えられます。外来治療であっても、長期にわたって通院を続ければ、毎月の出費が少しずつ家計に重くのしかかることも少なくありません。
このように、いざという時の高額な医療費の負担を和らげるため、私たちが知っておきたいのが「高額療養費制度」です。次の章からは、この制度の具体的な仕組みや、家計の助けとなる活用方法について詳しく解説していきます。

令和8年5月29日に成立した「健康保険法等の一部を改正する法律案」は、医療保険制度を将来にわたり持続可能なものとするため、全世代が納得できる給付と負担の見直しを行うものです。ここでは、負担能力に応じた公平な医療費負担や出産環境の整備など、私たちの生活に直結する「5つの重要な改正ポイント」をわかりやすく解説します。
鼻炎や胃痛、風邪症状など日常的な医療に用いる医薬品のうち、OTC医薬品(市販薬)で代替可能なものについて、保険適用は維持されつつも、薬剤料の4分の1相当が窓口での追加負担となります。こどもやがん・難病患者など、配慮が必要な慢性疾患を抱えている方に対しては、別途の負担を求めないなどの特例措置が検討されています。
医療保険制度を将来にわたり維持するため、医療費の伸びや所得に応じて月単位の自己負担限度額が見直されますが、長期療養者向けの「多数回該当」の金額は据え置かれます。新たに医療費の「年間上限」が設けられ、上限額に達した後はその年の窓口負担が不要になります。
確定申告の有無によって窓口負担割合や保険料が変わるという不公平を解消するため、上場株式の配当等の金融所得も負担判定に反映されるようになります。金融機関等から提出される法定調書を活用して所得を把握するため、これによって個人の事務負担が新たに増えることはありません。
妊婦の自己負担をなくすため、出産の標準的な費用を医療保険から施設に直接支払う仕組み(現物給付化)が導入され、さらにすべての妊婦を対象とした定額の現金給付など、幅広い支援策が検討・実施されています。妊産婦が自身のニーズに応じたサービスを納得して選択できるよう、産科医療機関等が提供するサービスの内容や費用の「見える化」が徹底されます。
国民健康保険において、子どもに係る均等割保険料を半額にする軽減措置の対象が大きく拡大されます。子育て世帯のさらなる負担軽減を目的として、これまでの未就学児から「高校生年代まで」へと対象範囲が広がります。
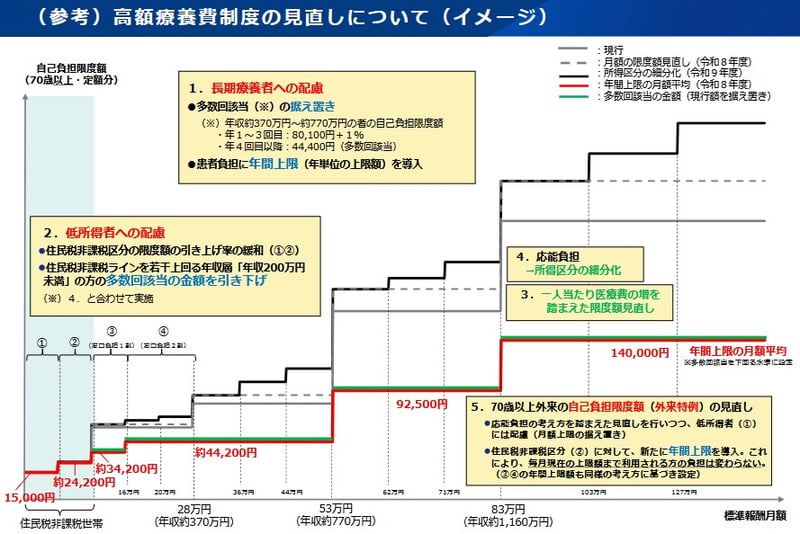
来月、2026年(令和8年)8月から高額療養費制度が一部見直されます。制度の持続可能性を確保するため、医療費の増加に合わせて上限額が引き上げられる一方で、長期で治療を続ける方へのサポートは強化されています。具体的には、大きく分けて3つのポイントがあります。
一人当たりの医療費の伸びなどに合わせ、月ごとの負担上限額が一部見直されます。例えば、70歳以上で「年収約260万円~約370万円(標準報酬月額20~26万円)」の方を例に見ると、8月からは以下のように変わります。

月額負担が引き上げられる一方で、長期療養の方の負担軽減策となる「年間上限」が新たに導入されます。
直近12か月の間で3か月以上高額療養費の対象となった場合、4か月目以降の負担が軽くなる「多数回該当」の仕組み。こちらは、長期で治療を続ける方の経済的な負担が増えないよう、金額はこれまで通り据え置かれます(維持されます)。
今回は、厚生労働省の資料をもとに、2026年8月から一部見直される高額療養費制度や医療保険の改正ポイントについて解説しました。月額の自己負担上限額が引き上げられることで、一時的な負担が増えると感じる方も多いかもしれません。しかし、新たに年間上限が設けられるなど、長く治療を続ける方へのサポートはより手厚くなっています。
いざという時に慌てないためには、ご自身の年齢や収入区分に合わせた上限額をあらかじめ把握しておくことが何よりの備えになります。また、急な入院時にも事前の限度額適用認定証の手続きが不要になる、マイナ保険証を利用するのも選択肢の一つです。急な病気やケガは心配ですが、日本の公的な医療制度は依然として私たちの心強い味方です。
この機会に、ご家族の健康とこれからの家計管理について、前向きに話し合ってみてはいかがでしょうか。今からできる準備を進めて、安心できる生活基盤を作っていきましょう。

 ファイナンシャルアドバイザー/一種外務員資格/FP2級
ファイナンシャルアドバイザー。一種外務員資格及びFP2級保有。第一生命出身。現在はIFAとして、若年層から高齢層までの幅広い世代へ向けたファイナンシャルプラニングから投資信託・債券・保険を活用した個人向け資産運用コンサルティング業務を行う。
 LIMO&ファイナンス編集部記者株式会社モニクルリサーチ
日本生命保険相互会社出身。元マネースクール講師、現役FP(CFP®・1級FP技能士)でJ-FLEC認定アドバイザー。保険から年金、資産運用まで幅広い知見を持ち、「お金の先生」としてLIMO&ファイナンス編集部にてわかりやすく信頼できる記事をお届けします。