


村岸 理美
私はこれまでIFAとして、介護やがんをはじめとした病気にまつわるお金の相談を数多く受けてきました。そこで痛感するのは、医療費は「いつ・いくらかかるか」が読みにくい、ということです。そうなると、万が一に備えて預貯金をたくさん持っておかなければと思いがちです。
一方で、預貯金ばかりをためることになると、当面使う予定のない余裕資金まで、すべて預金に置きっぱなしになるかのうせいがあります。
そこでてくるのが余ったお金は投資に回すという発想です。ただ、投資の世界には「卵をひとつの籠に盛るな」という言葉があります。使う時期が遠い資金は、複数の資産に分けて長期で育てることも選択肢の一つです。
投資は損をする可能性もあります。生活防衛資金や近い将来に使うお金まで投資に回すのは禁物で、あくまでご自身のリスク許容度の範囲で、というのが大前提です。
そして忘れてはいけないのが、高額療養費制度や後期高齢者医療制度といった公的な仕組みが土台にあることです。制度で守られる部分を踏まえれば、保険をかけすぎる必要もありません。要は、公的制度・余裕資金・運用のバランスをどう取るか、ということです。
こうなると、投資と保障のバランスが重要となります。
年齢を重ねるほど、医療費は確実に増えていきます。
「老後の医療費って、結局いくらかかるの?」と、漠然とした不安を抱えている方も多いのではないでしょうか。
結論から言うと、1人あたりの医療費は60歳代前半の「約38万円」から、90歳代後半には「125万円」超へと、約3.3倍まで膨らみます。
そして75歳になると、加入する医療保険は「後期高齢者医療制度」へと自動的に切り替わり、所得によって窓口負担が「1割・2割・3割」に分かれます。
この記事では、年代別の医療費の実額から後期高齢者医療制度の仕組み、2割負担の基準、そして今からできる備えまで、ズバッと整理します。ご自身やご家族の老後を思い浮かべながら、ぜひ最後までご覧ください。
【年代別】シニア1人当たりの医療費、結局いくらかかる?
年齢階級別1人当たり医療費(令和4年度、医療保険制度分)
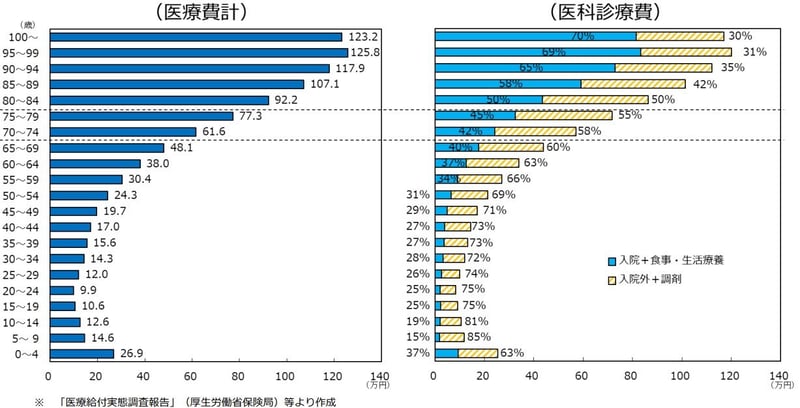
結論はシンプルで、高齢になるほど1人当たりの医療費は増えていきます。
本章では、厚生労働省「年齢階級別1人当たり医療費(令和4年度・医療保険制度分)」をもとに、60歳以上の各年代について、1人あたり医療費の総額と、そのうち「入院+食事・生活療養」が占める割合を見ていきましょう。
【60歳〜100歳超】1人あたり医療費はどこまで増える?
- 60~64歳:38万円
- 「入院+食事・生活療養」の割合:37%
- 65~69歳:48万1000円
- 「入院+食事・生活療養」の割合:40%
- 70~74歳:61万6000円
- 「入院+食事・生活療養」の割合:42%
- 75~79歳:77万3000円
- 「入院+食事・生活療養」の割合:45%
- 80~84歳:92万2000円
- 「入院+食事・生活療養」の割合:50%
- 85~89歳:107万1000円
- 「入院+食事・生活療養」の割合:58%
- 90~94歳:117万9000円
- 「入院+食事・生活療養」の割合:65%
- 95~99歳:125万8000円
- 「入院+食事・生活療養」の割合:69%
- 100歳以上:123万2000円
- 「入院+食事・生活療養」の割合:70%
60歳代前半では総額「約38万円」ですが、90歳代後半には「125万円」を超え、なんと約3.3倍まで膨らみます。
この伸びを一気に押し上げている正体が、「入院+食事・生活療養」の費用です。
70歳代までは外来診療が中心ですが、80歳を過ぎると医療費全体の半分以上を入院関連が占めるようになり、90歳代では7割近くにまで達します。要はここが老後医療費の「本丸」ということです。
ここで押さえておきたい注意点があります。高額療養費制度を使ったとしても、月ごとの自己負担限度額に加えて、食事代や差額ベッド代(全額自己負担)といった支出は別で発生します。
介護費用も見逃せません。生命保険文化センター「2024(令和6)年度 生命保険に関する全国実態調査」によると、一時的な費用(※1)の合計は「47万円」、月々の費用は平均「9万円」(※2)となっています。
もちろん、実際に必要な金額は要介護度や介護を受ける場所によって大きく変わります。
さらに厚生労働省「令和6年簡易生命表」では、平均寿命は男性81.09歳、女性87.13歳。長生きは喜ばしい一方で、その分だけお金がかかる期間も延びるということです。
長寿化が進む今、ライフプランでは長期入院や介護の費用、そしてその期間の生活資金まで含めて備えておくことが欠かせません。
※1:住宅改造や介護用ベッドの購入費など
※2:いずれも公的介護保険サービスの自己負担費用を含む
【現実】高齢者世帯の「年間所得」は平均いくら?
では、支出だけでなく“入り”のほうも見ておきましょう。厚生労働省「2024(令和6)年 国民生活基礎調査の概況」をもとに、高齢者世帯(※)の「1世帯あたり平均所得」を確認します。
同調査によると、高齢者世帯の年間平均総所得は「314万8000円」、1か月あたりにならすと「約26万円」です。
※高齢者世帯:65歳以上の者のみで構成するか、又はこれに18歳未満の者が加わった世帯
高齢者の年間所得の平均
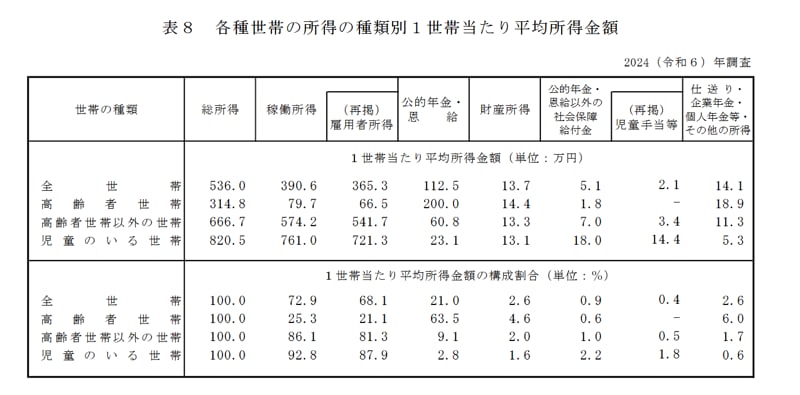
【内訳をチェック】高齢者世帯の「平均所得金額」
総所得:314万8000円 (100.0%)
【内訳】(カッコ内は総所得に占める割合)
- 稼働所得:79万7000円(25.3%)
- うち雇用者所得(※):66万5000円(21.1%)
- 公的年金・恩給:200万円(63.5%)
- 財産所得:14万4000円 (4.6%)
- 公的年金・恩給以外の社会保障給付金:1万8000円 (0.6%)
- 仕送り・企業年金・個人年金等・その他の所得:18万9000円(6.0%)
※雇用者所得:世帯員が勤め先から支払いを受けた給料・賃金・賞与の合計金額で、税金や社会保険料を含む
内訳を見ると、全体の約3分の2を占めるのが月額「約16万6000円」の「公的年金」、次いで約2割が月額「約5万5000円」の「雇用者所得」です。
要はこういうことです。高齢者世帯の家計は公的年金が土台で、そこに働いて得る収入が上乗せされる構造になっているわけですね。
続いて、老後の医療費を左右する「後期高齢者医療制度」の対象者や保険料の仕組みを見ていきましょう。
【75歳から】「後期高齢者医療制度」の正体とは?
後期高齢者医療制度は、ひとことで言えば「75歳以上の人のための公的医療保険」です。原則として75歳以上の人、または65歳以上74歳以下で一定の障害認定を受けた人が加入対象になります。
後期高齢者医療制度とは

出所:政府広報オンライン「後期高齢者医療制度 医療費の窓口負担割合はどれくらい?」
ポイントは、就労の有無に関係なく、75歳になれば自動的に切り替わるという点です。それまで加入していた国民健康保険や被用者保険、共済組合などから、この制度へ自動的に移行します。
保険料の決まり方はシンプルで、加入者全員が一定額を負担する「均等割」と、所得に応じて決まる「所得割」を足し合わせて決まります。
なお、具体的な金額は住んでいる都道府県ごとに定められています。同じ収入でも住む場所で変わる、と覚えておきましょう。
75歳以上の医療費負担は「1割・2割・3割」に区分
後期高齢者医療制度では、所得に応じて医療費の自己負担割合が「1割」「2割」「3割」のいずれかに分かれます。
ざっくり言うと、標準的な所得の人は1割負担、現役世代並みに稼いでいる人は3割負担です。
そして2022年10月1日からは、一定以上の所得がある人を対象に、自己負担割合が2割へ引き上げられました。ここが近年いちばん影響の大きかった変更点です。
後期高齢者医療制度の窓口負担割合
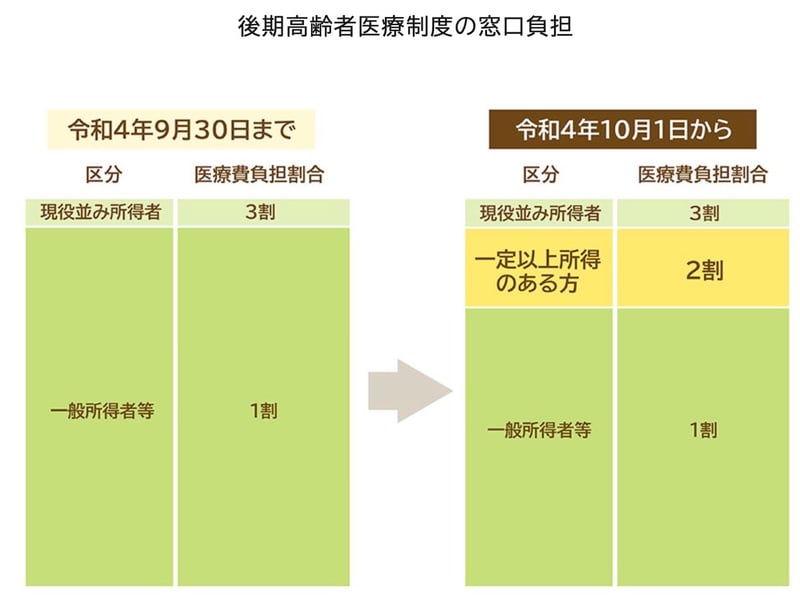
厚生労働省の試算では、2割負担に該当する人は約370万人。全体のおよそ2割にあたり、1割から2割へ移った人にとっては、医療費の自己負担が現実に増えているということです。
次章では、その「2割負担」の対象になる人が、年金収入とその他の所得を合わせて実際どのくらいの水準なのかを具体的に見ていきましょう。
【後期高齢者医療制度】2割負担となる人の「年金収入+その他所得」の基準を確認
後期高齢者医療制度の加入者で、次の(1)と(2)の両方に当てはまると、医療費の自己負担割合は「2割」になります。
- 1:同じ世帯の被保険者の中に課税所得が28万円以上の方がいるとき。
- 2:同じ世帯の被保険者の「年金収入(※1)」+「その他の合計所得金額(※2)」の合計額が、被保険者が世帯に1人の場合は200万円以上、世帯に2人以上の場合は合計320万円以上であるとき。
※1「年金収入」は、公的年金控除等を差し引く前の金額です。遺族年金や障害年金は含みません。
※2「その他の合計所得金額」は、事業収入や給与収入等から必要経費や給与所得控除等を差し引いた後の金額です。
「自分は当てはまるのか?」と気になった方は、次のフローチャートでチェックしてみましょう。
【フローチャート図】医療費負担が2割となる人の「年金収入+その他所得」をチェック
75歳以上の人は、世帯の課税所得や年金収入などをもとに、医療費の自己負担割合が2割になるかどうかが判定されます。
判定の軸は2つ。「課税所得が28万円以上」であることに加えて、「年金収入とその他の所得を合計した金額」が基準額を超えると、窓口での負担割合は2割になります。
- 単身世帯:「年金収入+その他の合計所得」が200万円以上
- 複数世帯:「年金収入+その他の合計所得」が合計320万円以上
どの区分に当てはまるかをきっちり確認したいときは、厚生労働省が公表しているフローチャートを見るのが確実です。
【後期高齢者医療制度】「窓口負担割合」フローチャート

出所:厚生労働省「後期高齢者の窓口負担割合の変更等(令和3年法律改正について)」
【老後の医療費に備える】今からできる準備3つ
老後の医療費負担を軽くするコツは、制度を知ることと、現役のうちから少しずつ備えることの2本立てです。
不安を先回りでつぶすために、今から取り組みやすい「3つの準備」を確認しておきましょう。
1つ目は、医療費専用の資金を確保しておくことです。
年齢とともに通院や入院の機会は増えていきます。日々の生活費とは別枠で、急な出費に対応できる余裕資金を持っておくと安心です。
2つ目は、公的制度の中身を早めに押さえておくことです。
高額療養費制度や後期高齢者医療制度など、医療費負担を抑える仕組みは複数あります。
対象条件や申請方法を先に知っておけば、いざというときに慌てず使えます。制度は「知っている人だけが得をする」世界だと考えておきましょう。
3つ目は、健康管理を習慣にすることです。
定期健診の受診や適度な運動、食生活の見直しを続けることは、生活習慣病や重症化の予防につながります。健康でいられる期間が延びれば、結果として医療費や介護費の抑制も期待できます。
老後の医療費は、年をとってから慌てて対策するものではありません。要は、早めの準備がすべてということです。
できることから少しずつ。安心して暮らせる将来へつなげていきましょう。
まとめ
今回は、老後の医療費と後期高齢者医療制度について見てきました。
1人あたりの医療費は60歳代前半の「約38万円」から90歳代後半には「125万円」超へと約3.3倍に膨らみ、80歳を過ぎると入院関連の費用が大きく効いてくることがわかりました。
一方で、高齢者世帯の年間平均総所得は「314万8000円」。年金を土台にした家計のなかで、この医療費とどう向き合うかが問われます。
75歳からは後期高齢者医療制度に移り、所得に応じて窓口負担は「1割・2割・3割」に分かれます。2割負担の対象は約370万人にのぼり、「年金収入+その他所得」が単身で200万円以上、複数世帯で合計320万円以上などが判定の目安です。
大切なのは、年金を繰り下げれば安心とも一概には言えないということ。手取りや公的保障がどう変わるかまで、ご自身の数字で一度確認してみてはいかがでしょうか。
日本の公的医療保険制度は世界でも珍しい非常に整った制度です。その制度があるうえで、今どういった資金の準備が必要か、また、将来に備えてどのように投資で備えるかが重要となってきます。
投資や保険を検討する前に、社会保険制度を理解するところから始めると無駄な保険料を支払ったり、リスクを過剰に取り過ぎた投資に偏ることがないと思います。
参考資料

 ファイナンシャルアドバイザー/一種外務員資格/TLC
ファイナンシャルアドバイザー。一種外務員資格及びTLC資格保有。ジブラルタ生命出身。現在はIFAとして、若年層から高齢層までの幅広い世代へ向けたファイナンシャルプラニングから投資信託・保険を活用した個人向け資産運用コンサルティング業務を行う。
監修者
この著者の記事一覧 LIMO&ファイナンス編集部 編集長
株式会社モニクルリサーチ代表取締役。日本証券アナリスト協会認定アナリスト(CMA)。元機関投資家。フィデリティ投信や日本生命で日本株式や米国株式の証券アナリストやファンドマネージャーとして勤務。東京科学大学大学院非常勤講師。
関連タグ
あなたにおすすめ関連記事
パーソナルファイナンスニュース
医療保険制度の5つの改正ポイントとは?国民負担率45.7%時代の備えをFPが解説
村岸 理美
長井 祐人
パーソナルファイナンスニュース
50代のiDeCoは「無理のない掛金」が鉄則。引き出し制限と手数料から考える老後への備え
三石 由佳