パーソナルファイナンスニュース
50代のiDeCoは「無理のない掛金」が鉄則。引き出し制限と手数料から考える老後への備え
三石 由佳

「退職金と年金でなんとかなる」は通用しない?長寿化と物価高に負けないための家計管理と資産形成のヒント

本格的な夏の到来を実感する季節になりました。エアコンの使用など、この時期ならではの出費に頭を悩ませている方も多いでしょう。
帝国データバンクの調査(2026年6月公表)によると、7月の飲食料品値上げは2566品目にのぼり、家計を取り巻く環境は依然として厳しい状況です。
金融メディアの編集者として日々情報を発信し、家族の介護も経験した筆者としても、こうした物価高は足元の生活費だけでなく、将来の「老後」や「介護」の備えに重くのしかかると実感しています。
実際、生涯の介護費用は一人あたり約2300万円にのぼるという試算(※後述)もあるほどです。
「節約しても貯蓄が増えない」と焦る方がいる一方で、着実に資産を増やす世帯も存在します。
本記事では総務省の最新統計を基に、貯蓄額の分布や収入との関連性を再確認し、将来の大きな出費に備える資産形成のヒントを探っていきましょう。
総務省統計局「家計調査報告(貯蓄・負債編)2025年(令和7年)平均結果の概要(二人以上の世帯)」から、二人以上の世帯における金融資産の保有状況を見ていきます。
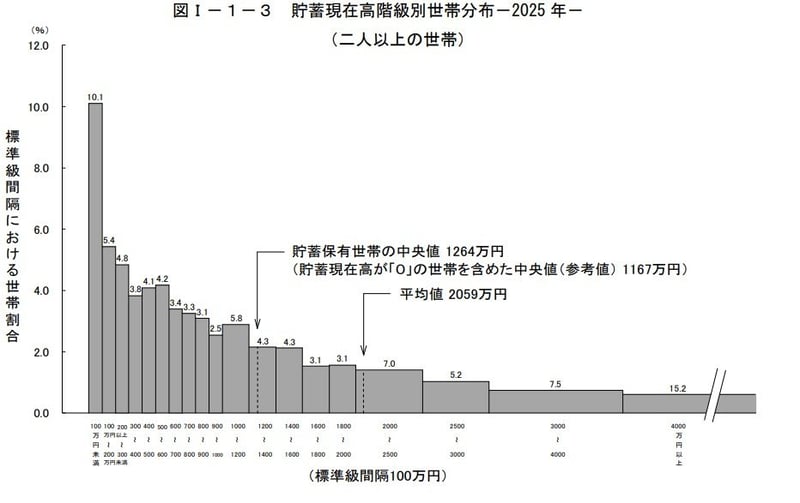
まず、二人以上世帯全体の貯蓄額について、平均値と中央値で比較すると、以下のような特徴が浮かび上がります。
平均値が中央値を大幅に上回っているのは、一部の富裕層が全体の数値を引き上げているためです。
貯蓄額の階級ごとに世帯の割合を見ると、そのばらつきがよりはっきりとわかります。
特に注目すべきは、貯蓄が4000万円を超える世帯が15.2%と最も高い割合を占める一方で、100万円未満の世帯も10.1%存在している点です。
二人以上世帯には、リタイアした高齢夫婦から子育て中の若い世代まで、さまざまなライフステージの家庭が含まれるため、貯蓄額にも大きな開きが生まれています。
このデータからは、それぞれの世帯のライフステージや収入状況が、資産額に直接的に反映されている日本の家計の実情が見て取れます。
全世帯の平均貯蓄額を見ても、「自分の家庭と比べて多いのか少ないのか判断しにくい」と感じる方もいるかもしれません。
実際のところ、貯蓄額は年齢によって大きく変動します。住宅ローンや子どもの教育費といった負担が大きい子育て世代と、退職金などを受け取った後のシニア世代とでは、資産の状況が大きく異なるからです。
そこで、J-FLEC(金融経済教育推進機構)「家計の金融行動に関する世論調査 2025年による世代別の平均値と中央値も合わせて確認していきましょう。
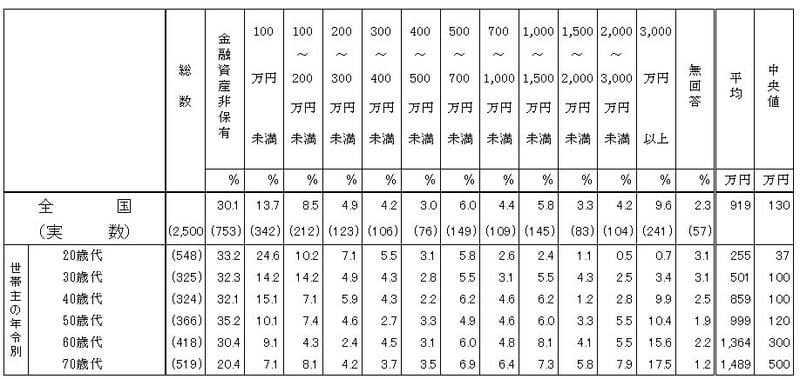
世帯主の年齢階級別に見ると、貯蓄額は年齢が上がるにつれて増加していく傾向が確認できます。
30歳代は住宅ローンや子育て関連の支出が重く、貯蓄額は比較的少なめですが、40歳代から50歳代にかけて収入が増加するのに伴い、資産形成が本格化していきます。
そして60歳代になると、長年の積立資産に加えて退職金が上乗せされるケースも多く、貯蓄額が大きく伸びる傾向にあります。
ただし、これらの平均値を見る際には少し注意が必要です。
前の章で触れたように、二人以上世帯全体の平均貯蓄額は2059万円であるのに対し、中央値は1264万円でした。
これは、一部の資産家が平均値を押し上げているためであり、多くの世帯の実感は中央値に近いと考えられます。
年代別のデータでも同じような傾向が見られるため、「平均額より少ないから問題だ」と短絡的に考える必要はありません。
むしろ、自分の年代がどの程度の資産を築いているかの目安として、これらのデータを活用することが重要です。
30歳代は結婚、住宅購入、子育てといったライフイベントが集中しやすく、貯蓄よりも日々の家計を安定させることが優先されがちです。
40歳代から50歳代は収入が増加する一方で、教育費や住宅ローンの返済がピークを迎える時期でもあります。このため、同じ年収であっても世帯ごとの貯蓄額に大きな差が生まれやすくなります。
60歳代以降は、リタイア後の生活を見据え、資産を「増やす」段階から「どう活用し、取り崩していくか」という視点への移行が求められます。
こうした背景を理解すれば、全体の平均や富裕層のデータと比較して焦るのではなく、自身の年代特有の支出やライフプランを考慮しながら家計を管理していくことの大切さが見えてくるでしょう。
物価高や日々の生活費への不安が語られる中、老後資金を考えるうえで見落としがちなのが「介護費用」です。
株式会社LIFULLの試算(※1)によると、要介護状態で在宅介護を1年間経たのち、有料老人ホームに5年間入居したと想定した場合、介護にかかる費用は一人あたり総額で約2300万円(2295.6万円)にのぼるとされています。
筆者自身も家族の介護に直面した際、想定外の追加費用や細かな出費が重なる現実を目の当たりにし、事前の備えがいかに大切かを痛感しました。
さらに最近では、物価や人件費の高騰により、施設の月額費用自体が値上がりするケースも少なくありません。
同時に意識しておきたいのが「長寿化」です。
国民年金制度が導入された昭和30年代半ばと比べると、日本人の平均寿命は男女ともに15年以上も延びています。
親や祖父母の代と同じ感覚で「退職金と年金でなんとかなるだろう」と老後資金を考えていると、想定外の長生きによって介護費用や生活費が大きく膨らみ、痛い目を見る可能性も否定できません。
老後資金を準備する際は、日々の生活費だけでなく、こうした「長生きによる将来の大きな出費」が潜んでいることも見据えておく必要があります。
早い段階からご自身の資産状況を把握し、少しずつでも計画的な資産形成に取り組むことが、将来の安心への大きな一歩となるでしょう。
※1 株式会社LIFULL「LIFULL 介護が試算、生涯で介護に必要な金額はおよそ『2,300万円』」
※2 厚生労働省「令和6年簡易生命表」
さて、先述の家計調査をさらに詳しく見ると、貯蓄額が100万円に満たない二人以上の世帯が、全体の約1割を占めていることがわかります。
このような状況に陥る背景には、いくつかの要因が複合的に絡んでいると考えられます。
非正規雇用の増加や賞与のカットなどにより、手取り収入が安定しにくい状況があります。
特に子育て世代では教育関連の支出が急増し、住宅ローンと相まって家計を圧迫する要因となります。
自動車の買い替えや家電の故障、急な医療費など、予期せぬ出費によって貯蓄計画が中断されがちです。
家計簿をつけていないなど、収支の全体像を把握できておらず、改善の糸口を見つけられないケースも少なくありません。
また、貯蓄がほとんどない状態が続くと、次のようなリスクに直面しやすくなります。
貯蓄がない状況が続くと、急な出費に対応できないだけでなく、借入れに頼る場面の増加、老後資金の準備不足、失業や病気による収入減の直撃といったリスクが高まります。
これを防ぐには、月々1000円〜5000円からでも、継続して積み立てる仕組みを作ることが大切です。
「家計調査(2025年平均結果)」の貯蓄額階級別の平均年収を、「二人以上世帯全体」と「勤労者世帯(現役世代)」で比較してみましょう。
全体的な傾向として、年収が高いほど貯蓄額も多くなるものの、必ずしも「高収入だから高貯蓄」と単純に結論づけられるわけではないようです。
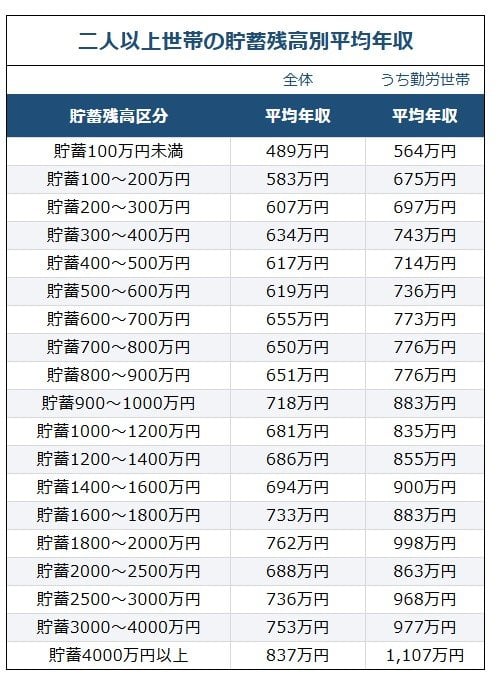
最も資産が多い「貯蓄4000万円以上」の世帯の平均年収は837万円でした。
全体の中では高い水準ですが、年収と貯蓄額がきれいな比例関係にあるわけではないことがわかります。
これは、家計の管理方法やお金の使い方といった習慣の違いが、最終的な資産額に大きく影響していることを示唆しています。
さらに参考として、現役世代が中心となる勤労者世帯のデータも見てみましょう。
勤労者世帯に絞ると、貯蓄100万円未満の世帯の平均年収は564万円、貯蓄4000万円以上の世帯では1107万円となります。
一方で、現役世代が中心の勤労者世帯に絞ると「収入の増加が貯蓄額の増加に結びつきやすい」関係性がより明確に表れています。
ただし、収入が増えた分だけ支出も増やしてしまっては意味がありません。
生活レベルを必要以上に上げず、手取り収入の一部を継続的に貯蓄や投資に回す習慣こそが、将来の資産の差を生みます。
今回の統計や調査報告には、長年にわたって資産を築いてきた高齢世帯が数多く含まれています。
そのため、現役世代の方々の中には、「中央値が1000万円を超えているといわれても、自分たちの状況とはかけ離れている」と生活実感とのズレに悩む方も少なくないはずです。
特に子育て中の世帯や、社会保険料の負担増に直面している働き盛りの世代にとっては、日々の家計をやりくりするだけで精一杯というケースも珍しくありません。
全体の数字と自分の家計を比べて過度に焦る必要はありません。物価上昇が続く厳しい環境にある今こそ、ご自身のライフステージに合わせて現在の家計の状況を客観的に見直す良い機会です。
数年先までの大きな支出を洗い出し、毎月コツコツ積み立てることで、まずは「貯める力」を高めていきましょう。
さらに支出を見直すだけでなく、副業を始めて収入源を増やしたり、新NISAを活用して積立投資に挑戦したりと、少しずつステップアップしていくことも一つの方法です。
まずは情報収集をしっかりと行い、「ねんきんネット」での年金見込額の確認や、金融機関が提供する投資シミュレーションなどを活用しながら、ご自身に合った無理のない資金計画を立てていきましょう。
※投資には元本割れのリスクがあります。実際に資産運用を始める際は、制度や商品のリスクを十分にご確認のうえ、ご自身の判断で行ってください。

 編集記者株式会社モニクルリサーチ
早大卒。証券外務員二種・相続診断士。15年の書籍校閲で培ったファクトチェック力を武器に、一次資料に基づく「お金と暮らし」の分析記事を担当する編集記者。認知症介護経験をいかし、読者目線に立った情報発信も。