パーソナルファイナンスニュース
【FP解説】医療費が「年間10万円以下」でも諦めないで!意外と知らない医療費控除の3つのポイント
村岸 理美


帝国データバンク「「食品主要195社」価格改定動向調査 ― 2026年7月」によれば、2026年7月の飲食料品の値上げは単月で2566品目に上り、年間で2万品目台に達する見込みであることが明らかになりました。
値上げの主な要因は原材料高に加え、中東情勢の悪化による物流費や包装・資材のコスト高騰など。2026年度の年金額は前年度比で増額とはなっていますが、こうした終わりの見えない物価高の中においては、公的年金で生活をやりくりするシニア世代の家計への影響は大きいでしょう。
老後の生活を支える柱となるのが年金ですが、年金については実態がわかりにくいというところもあり、「自分はいくらもらえるのだろうか」「他の人はどのくらいなのか」と思われる方もいるでしょう。
この記事では、元銀行員の視点から、公的年金の基本的な仕組み、厚生年金と国民年金の平均受給額、そして年金暮らしのリアルな生活費まで確認し、あわせて将来に備えるための資産形成のヒントもご紹介します。
日本の公的年金制度は、しばしば「2階建て」に例えられます。
これは、制度の土台となる「1階部分の国民年金(基礎年金)」と、その上に乗る「2階部分の厚生年金」という構造になっているためです。
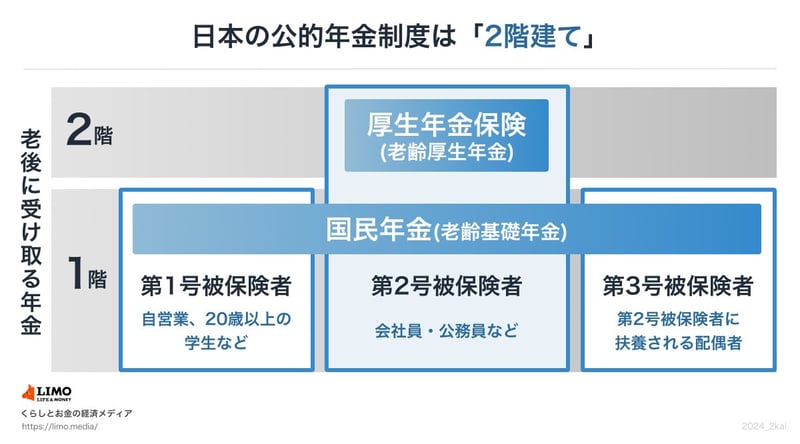
国民年金の加入者は3つの区分(第1号~第3号被保険者)に分類されます。このうち、会社員や公務員などの第2号被保険者は、次に説明する厚生年金にも加入します。
厚生年金の保険料を納めている場合、国民年金保険料を個別に支払う必要はありません。また、第3号被保険者(第2号被保険者の被扶養配偶者)も、自身で保険料を納める義務はありません。
※1 特定事業所:1年のうち6カ月間以上、適用事業所の厚生年金保険の被保険者(短時間労働者は含まない、共済組合員を含む)の総数が51人以上となることが見込まれる企業など
※2 厚生年金の保険料額:標準報酬月額(上限65万円)、標準賞与額(上限150万円)に保険料率をかけて計算される
公的年金は、原則として偶数月の15日に支給される仕組みです。もし15日が土日や祝日にあたる場合は、その直前の平日に前倒しで支給されます。
年金は後払いで、前月と前々月の2カ月分がまとめて支払われます。
ここでは、2026年の年金支給日と、それぞれの支給日に支払われる対象月を確認してみましょう。
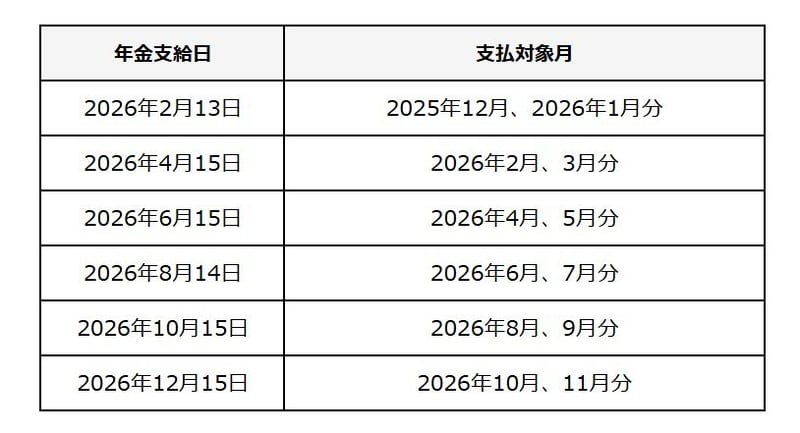
例えば、2026年最初の支給日である2月13日には、2025年12月分と2026年1月分の合計2カ月分が支給されます。
毎月給与を受け取っていた現役時代とはお金の管理サイクルが変わるため、計画的な家計管理が重要になります。
老後の生活を支える公的年金は、重要な収入源です。受給額は、これまでの加入状況によって決まるため、人によって大きな差が生まれる点に注意が必要です。
ここでは、実際のデータをもとに、どのくらいの個人差があるのかを見ていきましょう。
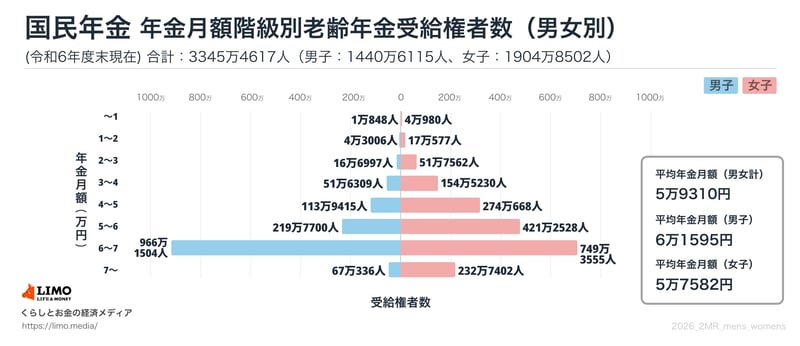
国民年金の平均月額は、男女ともに5万円台後半となっています。
受給額の分布は「1万円未満」から「7万円以上」まで見られますが、厚生年金ほど大きなばらつきはありません。これは、国民年金の満額が定められているためです。
最も多い層(ボリュームゾーン)は「6万円以上~7万円未満」であり、多くの人が満額に近い金額を受給できていることがわかります。
次に厚生年金です。
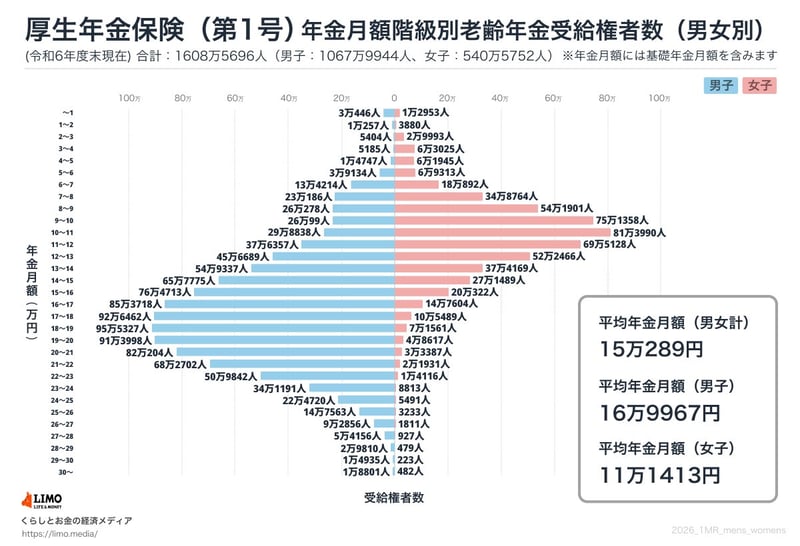
※上記の金額には国民年金(基礎年金)部分が含まれています。
男女別に見ると、男性の平均は月額16万9967円、女性は月額11万1413円と、約6万円の差があることがわかります。
また、受給額の分布を見ると「月額1万円未満」から「30万円以上」まで非常に幅広く、個人差が大きいことがうかがえます。そのため、ご自身の見込み額を個別に確認することが大切です。
では、具体的な年金生活を把握するために、65歳以上の年金生活者のリアルな家計状況を見ていきましょう。
2026年2月6日に総務省より公表された「家計調査報告〔家計収支編〕2025年(令和7年)平均結果の概要」から、65歳以上無職の夫婦世帯と単身世帯のひと月の家計収支を見てみましょう。

■うち社会保障給付(主に年金)22万8614円
■うち消費支出(いわゆる生活費):26万3979円
■うち非消費支出:3万2850円
この夫婦世帯の場合、ひと月の実収入25万4395円に対し、支出は合計29万6829円で、月の家計収支は4万2434円の赤字となっています。

■うち社会保障給付(主に年金):12万212円
■うち消費支出:14万8445円
■うち非消費支出:1万2990円
単身世帯の場合は、ひと月の実収入13万1456円に対し、支出は合計16万1435円で、月の家計収支は毎月2万9980円の赤字となっています。
先ほど確認したように、老後の生活費は二人以上世帯・単身世帯ともに赤字となりました。
もちろん平均ですから、家庭差・個人差があるもの。ただし、赤字であることが一般的ですから、まずは「自分の老後の生活費は赤字か、それとも黒字か」を把握しましょう。
現役時代であっても、ねんきんネットを利用すれば自身の年金見込み額がシミュレーションできます。
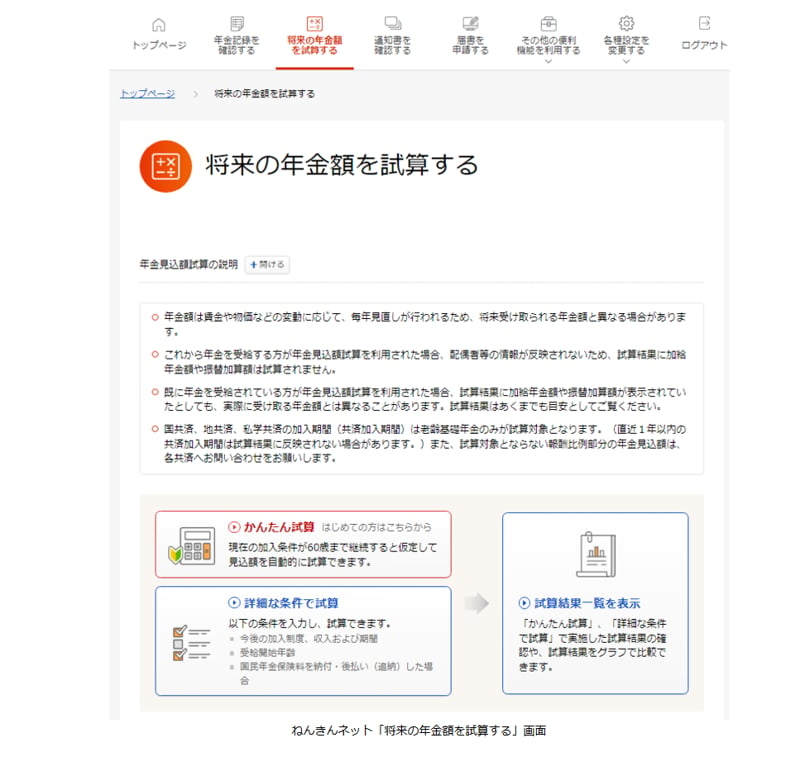
ただし、注意点が2つ。
1つ目は、生活費でも見たように税金や社会保険料を抜いた金額で生活することになるため、「手取り」で考えて老後生活費を計算するということです。
また2つ目として、はじめに確認したように、年金額は毎年度、改定されることも考えておきましょう。今の年金見込み額はあくまで現代の試算ですから、将来の年金額は減る可能性もあります。
自分の年金見込み額の目安がわかれば、老後の生活費が赤字か、黒字か、赤字ならいくらくらいなのかもわかるもの。それにより生活費の補填でいくら必要かの計算ができます。
老後の備えは働き方を変えることで公的年金を増やすこともできますし、また私的年金や個人年金保険などで用意をしておくという方法もあります。年金見込み額を見たことで両方取り入れようとされる方もいるでしょう。
それ以外にも預貯金であったり、新NISAを利用して一部で資産運用をして備えるという方法もあります。
物価高の現代においては老後の不安も高まりますが、何も行動しないままでもその不安は減りません。まずは年金見込み額を調べたり、公的年金・私的年金・預貯金・資産運用…など「自分でできること」を調べて探してみたりすることで、不安が和らぐ場合もあるでしょう。今回の平均データを参考に、自身の老後について考える行動をとってみてくださいね。

 アナリスト
株式会社モニクルリサーチ
オリックスなどの国内金融機関出身。日本株アナリストおよび財務アドバイザーとして決算分析や資金調達を主導。「日経CNBC」出演などメディアを通じた相場解説の実績も豊富。企業財務に精通し、現在はモニクルリサーチで金融ニュースの深掘り記事を発信。