
パーソナルファイナンスニュース
【貯蓄】40~50歳のリアルな懐事情 「貯蓄ゼロが約2割」の現実。格差を乗り越える老後の備え
熊谷 良子


「同年代の人は、どれくらい老後資金でお金を貯めているのだろう?」「うちの貯蓄はふつうと比べて多い?少ない?」―40歳代に入り、ふとそんな思いが頭をよぎる方もいるのではないでしょうか。
子どもの教育費や住宅ローン、そして老後の準備などが少しずつ重なりはじめ、お金の使い道や貯蓄の必要性が増えてくるのも40歳代の特徴です。家族と暮らす二人以上世帯の方も、ひとりで家計を支えるおひとりさまも、それぞれに気になるのがみんなの貯蓄はいくらくらいかという目安でしょう。
今回は、40歳代の二人以上世帯とおひとりさまについて、平均貯蓄額と中央値、そして手取りから何割を金融資産に回しているかを、公的なデータからみていきましょう。また証券会社での勤務経験があり、長年金融や経済に関する記事の編集に携わっている筆者が、40歳代からはじめたい老後への備えを2つ解説します。
金融経済教育推進機構(J-FLEC)が2025年に公表した「家計の金融行動に関する世論調査(2025年)」によると、40歳代の金融資産保有額(平均・中央値)は世帯のタイプごとに次のとおりです。
※金融資産保有額とは、預貯金だけでなく株式、投資信託、生命保険などを含んだ金額です。ただし、日常的に使う普通預金の残高は含まれていません。
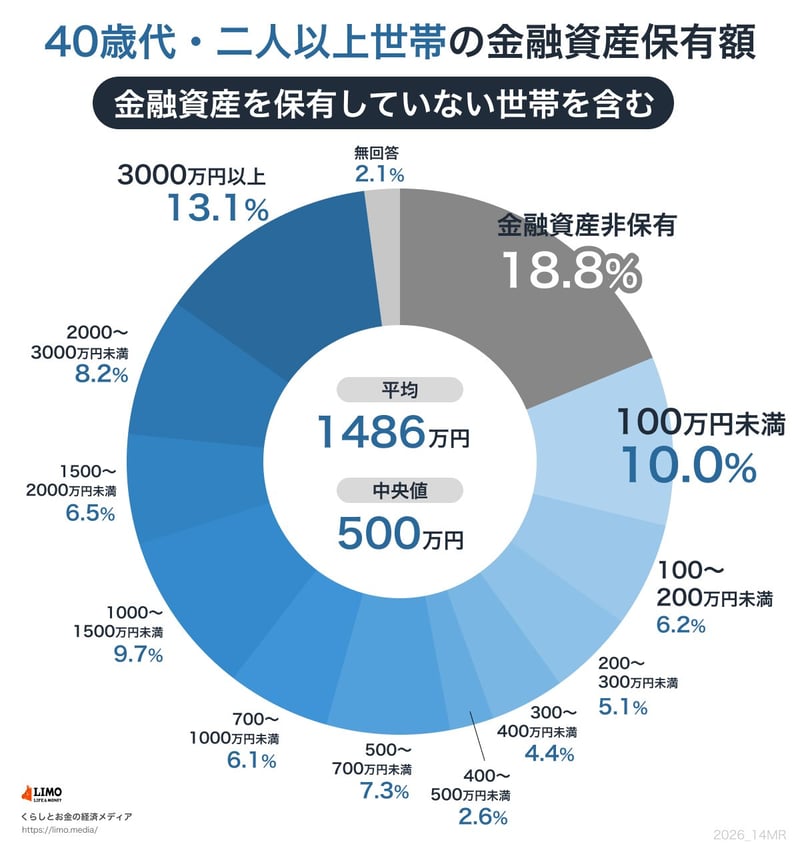
平均は1486万円ですが、世帯を金額順に並べたちょうど真ん中にあたる中央値は500万円。両者には約3倍の開きがあります。これは、まとまった資産を持つ一部の世帯が平均を引き上げているためでしょう。
分布をみると、金融資産を持たない世帯が18.8%で、およそ5世帯に1世帯。一方で「2000万円以上」の世帯も21.3%と、こちらも5世帯に1世帯ほどあります。蓄えの状況には世帯によって幅があり、二極化の傾向がみてとれます。
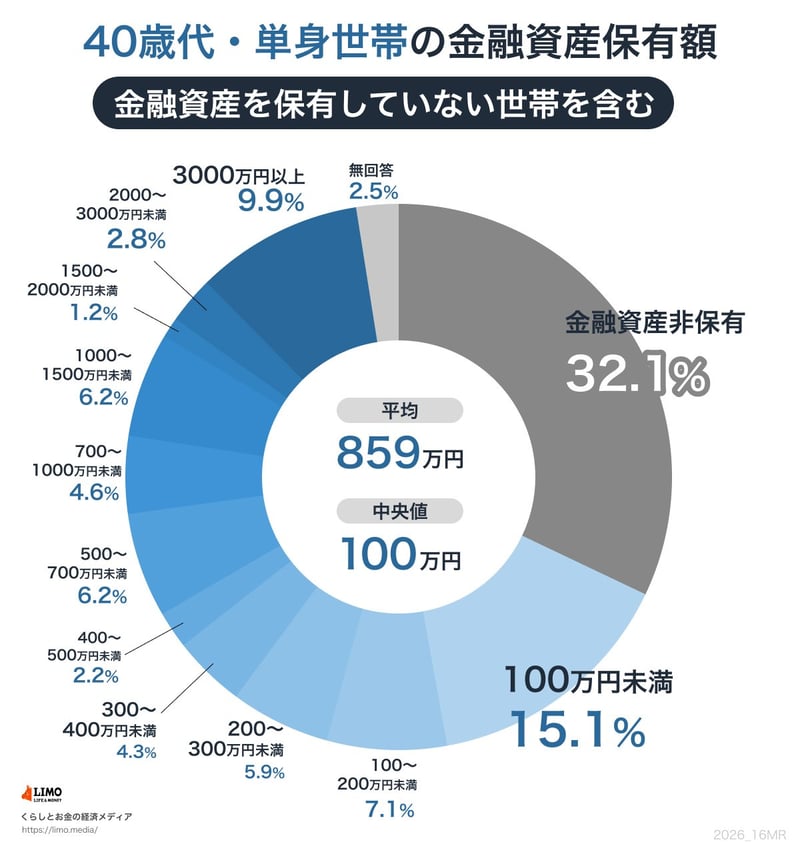
おひとりさまは平均859万円に対し、中央値は100万円。平均が中央値の8倍以上にふくらんでおり、高めの蓄えを持つ一部の世帯が全体の平均を押し上げている姿がうかがえます。
金融資産を持たない世帯は32.1%と、3世帯に1世帯ほど。他方で「2000万円以上」も12.7%(2000〜3000万円が2.8%、3000万円以上が9.9%)、およそ8世帯に1世帯あります。おひとりさまの場合も、蓄えのある世帯とそうでない世帯が混在している状況です。
いずれの世帯でも、平均と中央値には差があり、貯蓄額には世帯ごとの幅があることが共通してみてとれます。
同じ調査では、1年間の手取り収入のうち、どれくらいの割合を金融資産(預貯金・株式・投資信託・保険など)へ回したか、という「振り分け率」も調べています。こちらは「金融資産を保有している世帯」を対象とした数字で、保有していない世帯は含みません。先ほどの平均・中央値(保有していない世帯も含む)とは母数が異なる点に注意してみていきましょう。
どちらの世帯でも、1年間で手取りから金融資産へ「全く振り分けなかった」が半数を超えています。一方で、金融資産に振り分けた世帯に限ると、平均で手取りの37%程度を回しており、これは決して小さくない割合です。ただし、実際にはどれくらいの割合を貯蓄しているかは個人差・世帯差も大きいです。
つまり、同じ40歳代でも、手取りの一部をコツコツと金融資産へ回している世帯と、この1年は回さなかった世帯とがいます。一般的に40歳代は世帯の家計収支やお子さんの年齢、ライフイベント等の状況により貯蓄が影響をうけやすく、貯蓄に世帯差や個人差は出やすくもあるでしょう。
40歳代は、定年退職や年金の受給開始までおおむね15〜25年ほどの時間が残されている時期です。以前証券会社で勤務していた筆者がこれからできることを2つの方向から解説します。
仕組みを整えさえすれば、毎月貯蓄に回せるという場合もあります。生活費の残った部分を貯蓄するのではなく、給与が入った時点で先に一定額を貯蓄や投資へ移す「先取り」の形にすることで、毎月の振り分けを意識せずにお金を貯めやすくなるでしょう。
勤務先の財形貯蓄や自動振替、つみたて投資の自動買付など、利用できる制度やサービス、金融商品などは多様にあります。まずは無理のない金額から始め、家計が落ち着いたら少しずつ増やしていくのも一つの方法でしょう。
ライフスタイルやライフイベントによる家計収支が変わりやすい40歳代だからこそ、「生活が変わるたびに金額を都度見直す」ことも重要です。
受給開始まで時間がある年代だからこそ、預貯金だけでなく、新NISAやiDeCo(個人型確定拠出年金)といった税制優遇のある制度を長期の積み立てに活かす選択肢もあります。まずは生活防衛資金として、当面の生活費の数か月分を預貯金で確保しておくことが土台になります。その上で、毎月一定額を預貯金だけでなく、積立投資などを利用するのも一つでしょう。
資産運用は「怖い」「調べて考えるのがめんどくさい」と思う方もいますが、一度具体的なシミュレーションを行ったり、メリット・デメリットを挙げてみるだけで、捉え方も変わってくるでしょう。一般的な年金受給開始年齢は65歳から。まずは老後資金のゴールを65歳と考え、毎月の積立金額を預貯金のみで行ったケースと、運用をとりいれたケースでシミュレーションしてみてください。より具体的に老後資金がイメージできるようになります。
ただし、もちろん投資には元本割れのリスクがあります。金融商品や投資方法などによってリスクが異なるため、ご自身の家計や考え方、リスク許容度に合うものを無理のない範囲で検討したいところです。
40歳代の貯蓄は、二人以上世帯で平均1486万円・中央値500万円、おひとりさまで平均859万円・中央値100万円でした。いずれも平均と中央値には差があり、金融資産を持たない世帯と2000万円以上ある世帯が一定数いるなど、世帯によって状況はさまざまです。
手取りからの振り分け率をみても、回している世帯と回していない世帯とに分かれていました。平均や中央値は、あくまで全体の目安のひとつ。これを機にまずは「自分のケース」について再確認して、利用できる制度などについても情報収集し、無理のない範囲での老後の備えを考えてみましょう。

 LIMO&ファイナンス編集部 副編集長
野村證券株式会社出身。FP2級・証券外務員一種を保有。国内外株式、投資信託、債券、保険商品まで幅広い資産運用に精通し、現在は経済メディア『LIMO』編集長として記事も執筆。