

神田 翔平

2026年もあっという間に折り返し地点を過ぎ、いよいよ夏本番ですね。日々の物価高に加えて、住宅価格の高騰にも驚かれている方は多いのではないでしょうか。
2026年5月時点の東京都区部における平均成約価格を見ると、中古戸建住宅で7900万円、中古マンションでも7413万円に達するなど、都心部でマイホームを持つハードルは上がり続けています。筆者はFPとしてお客様から住宅購入のご相談を受けることもありますが、最近は限られた予算で希望を叶えるために「夫婦で住宅ローンを組む」ことを検討される方が増えたと実感しています。
今回は、住宅金融支援機構などの最新の調査結果をもとに、共働き夫婦に選ばれているペアローンの現状と、利用時に知っておきたい注意点について解説します。
【中古市場動向】都心マンションは7400万円台。価格高騰が続くマイホーム市場の現状をみてみる
東日本レインズの「月例速報マーケットウォッチ サマリーレポート(2026年5月度)」によると、首都圏の中古住宅市場では都心部を中心とした価格高騰と周辺エリアへの需要の広がりが確認できます。
【中古マンション】区部は成約減も約7400万円。周辺エリアの価格上昇トレンド
首都圏エリア別「中古マンション市場」平均成約価格

出所:東日本レインズ「月例速報マーケットウォッチ サマリーレポート(2026年5月度)」
首都圏の中古マンション市場では、東京都区部の成約件数が前年比17.9%減と落ち込む一方、平均成約価格は7413万円(前年比1.9%下落)と依然として高水準を維持しています。
一方、埼玉県(前年比11.1%上昇の3117万円)や横浜市・川崎市(同6.8%上昇の4292万円)など、周辺のエリアでは明確な価格の上昇トレンドが続いています。都心部の価格高騰による買い控えと、少しでも条件の良い周辺エリアへ需要が流れている状況がうかがえます。
【中古戸建】区部は前年比14.5%上昇の7900万円。都心部の強気な価格動向
首都圏エリア別「中古戸建住宅市場」平均成約価格

出所:東日本レインズ「月例速報マーケットウォッチ サマリーレポート(2026年5月度)」
中古戸建市場については全体的に堅調な需要があり、首都圏のすべてのエリアで平均成約価格が前年を上回る結果となりました。特に東京都区部では前年比14.5%上昇の7900万円、横浜市・川崎市でも14.7%上昇の5092万円と、大幅な高騰を記録しています。
利便性の高い都心部や人気エリアを中心に、戸建市場の強気な価格動向が浮き彫りになっています。
このように、中古とはいえ都市部やその周辺の利便性の高い地域では、物件価格の高騰が止まりません。限られた予算の中で希望の住まいを手に入れるため、一人の収入だけでは足りず、「ペアローン」を選択肢に入れる共働き夫婦が増えるのは自然の流れとも言えるでしょう。
【ローンの実態】変動型が75%を占める住宅ローン。20代の約35%が選ぶペアローンの利用状況をみる
住宅金融支援機構の調査によると、住宅ローン利用者が選んだ金利タイプは「変動型」が75.0%と、依然として圧倒的なシェアを占めています。
利用した金利タイプ
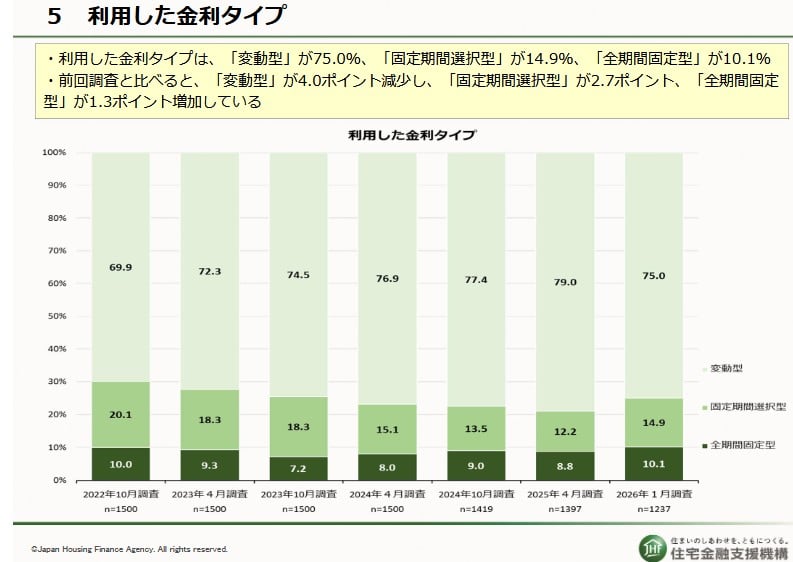
出所:住宅金融支援機構「住宅ローン利用者調査(2026年1月調査)」
一方で、前回調査に比べると変動型の割合は4.0ポイント減少し、代わりに「固定期間選択型」や「全期間固定型」を選ぶ人がわずかに増加する変化も見られます。
【共働きの借入】20歳代の35.3%がペアローン等を利用。若い世代のマイホーム購入戦略をみてみる
このような市場環境の中で、予算を補うための選択肢として「ペアローン」または「収入合算」を利用する世帯の割合は、全体で38.7%に上っています。
ペアローン利用状況.jpg

出所:
そのうち、純粋に「ペアローンを利用した」という世帯は24.1%を占めており、夫婦で協力して返済するスタイルが定着していることがうかがえます。
この傾向は若い世代ほど顕著になっており、年代別のペアローン利用率は以下の高い水準となっています。
- 20歳代:35.3%
- 30歳代:30.9%
物件価格の高騰が続く現状において、若い共働き夫婦にとってペアローンは、希望のマイホームをあきらめないための主要な戦略になっていると言えるでしょう。
【夫婦の借入】ペアローンと収入合算の仕組み。注意点は?
夫婦で住宅ローンを組む方法には、大きく分けて「ペアローン」と「収入合算」の2種類があり、両者の最大の違いは「ローン契約の数」とそれに伴う「団体信用生命保険(団信)の保障範囲」です。
夫婦でローンを組む方法は大きく分けて2つ
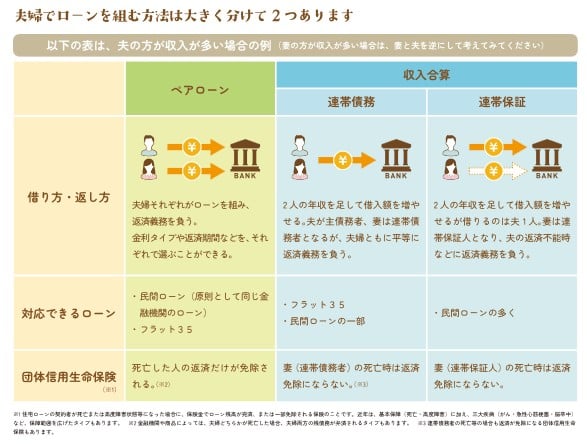
出所:国土交通省「住宅ローンの常識が変わる!?」リーフレット
ペアローン
ペアローンは夫婦それぞれが個別にローンを組む(契約が2つになる)ため、夫は固定金利、妻は変動金利といったように、金利タイプや返済期間を別々に選べる自由度があります。
また、万が一どちらかが死亡した場合、亡くなった方のローン残高が団信により免除されます。夫婦それぞれが安定した収入を持ち、リスクを分散させたい方に向いています。
収入合算
一方の収入合算は、契約自体は1つで借入額を増やす方法です。
手続きはペアローンよりシンプルになることが多い反面、主債務者ではない側(連帯債務者や連帯保証人)に万が一のことがあった場合、団信による返済免除が受けられないケースが多い点には注意が必要です。
どちらの方法も「希望の物件に手が届きやすくなる」という共通のメリットがありますが、共働きを前提としているため、将来的な収入の減少や、予期せぬライフスタイルの変化があった際に、返済の負担が重くなる可能性があります。
利用する際は無理のない借入額に抑えつつ、団信でカバーしきれないリスクについては民間の生命保険や貯蓄でしっかりと備えておくことが大切です。
【まとめ】共働き夫婦が住宅ローンで後悔しないためのポイント
今回は、住宅金融支援機構などの調査結果をもとに、ペアローンや収入合算を利用する際の注意点について解説しました。マイホームは、長い時間をかけてゆっくりと返済をしていく大きな買い物です。
夫婦の収入を合わせれば購入の選択肢は大きく広がりますが、ご自身の将来のライフイベントを想定できているでしょうか。無理なく返済し続けられるかどうかを、まずはご夫婦でしっかり話し合って検討することが大切です。
また、ローンを組む時は借入可能額だけでなく、以下の3つのポイントを冷静に比較してみてください。
- 住宅ローン金利
- 返済額(月々・総額)
- 返済期間
人生には予期せぬ収入の減少やライフスタイルの変化が起こることもあります。万が一の事態にも慌てないよう、団信や民間の保険などを上手に活用してリスクに備えておきましょう。ご夫婦にとって最適な資金計画を立てて、ぜひ理想の住まいを叶えてくださいね。
参考資料

 LIMO&ファイナンス編集部記者株式会社モニクルリサーチ
日本生命保険相互会社出身。元マネースクール講師、現役FP(CFP®・1級FP技能士)でJ-FLEC認定アドバイザー。保険から年金、資産運用まで幅広い知見を持ち、「お金の先生」としてLIMO&ファイナンス編集部にてわかりやすく信頼できる記事をお届けします。
関連タグ
あなたにおすすめ関連記事
パーソナルファイナンスニュース
【社会保障の給付と負担】厚生年金の受給額「月額20万円」以上受け取る人はどれくらいいる?
村岸 理美
パーソナルファイナンスニュース
【FP解説】医療費が「年間10万円以下」でも諦めないで!意外と知らない医療費控除の3つのポイント
村岸 理美
神田 翔平