

太田 彩子
7月に入り本格的な夏を迎えましたが、長引く物価高の影響で光熱費や食費の負担増を実感し、老後の家計に不安を覚える方も多いのではないでしょうか。筆者はファイナンシャルプランナーとして、これまで多くのお客様のお金の相談業務をしてきましたが、家計見直しの際に「夫婦の年金だけで本当に暮らしていけるのか」という切実な声を耳にすることもあります。
老後資金の計画を立てるには、年金生活に入った夫婦が実際にどれくらいのお金を受け取れるのか、実態を正しく知ることが不可欠です。今回は、厚生労働省の最新データをもとに、夫婦世帯の年金額の目安と、働き方によって生じる「年金格差」について詳しく解説します。
年金の基本、国民年金と厚生年金は「2階建て構造」
公的年金は、基礎部分となる「国民年金」と、上乗せ部分にあたる「厚生年金」から成り立つ2階建て構造です。
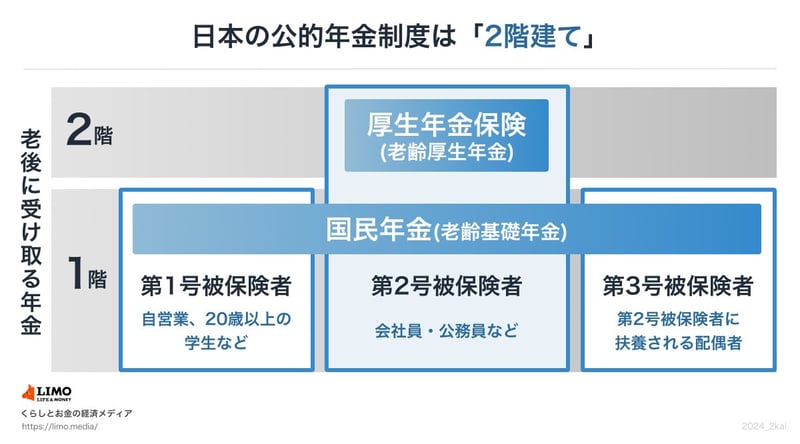
国民年金は原則として、国内在住の20歳以上60歳未満の全ての人が加入対象で、年金のベースとなります。国民年金保険料(※1)は全員一律です。
厚生年金は企業や官公庁などで働く人たちが、国民年金に上乗せして加入する年金で、毎月の給与や賞与に応じた年金保険料(※2)を納めます。
夫婦どちらが厚生年金に加入していたか(あるいは両方か)、加入期間はどのくらいかによって、世帯としての年金収入は大きく変わります。
※1 国民年金保険料:2026年度は月額1万7920円
※2 保険料額は標準報酬月額(上限65万円)、標準賞与額(上限150万円)に保険料率をかけて計算される
標準的な夫婦世帯、ひと月の年金額は約23万7000円
公的年金の支給日は「偶数月の15日(※)」で、2026年度の改定額が反映されたのは先日6月15日の支給分(4月・5月分)からでした。次回の支給日は8月14日(金)です。
厚生労働省によると、2026年度の年金額の例は次のとおりです。
※15日が土日祝日の場合、直前の平日に前倒しされます。
令和8年度の年金額の例
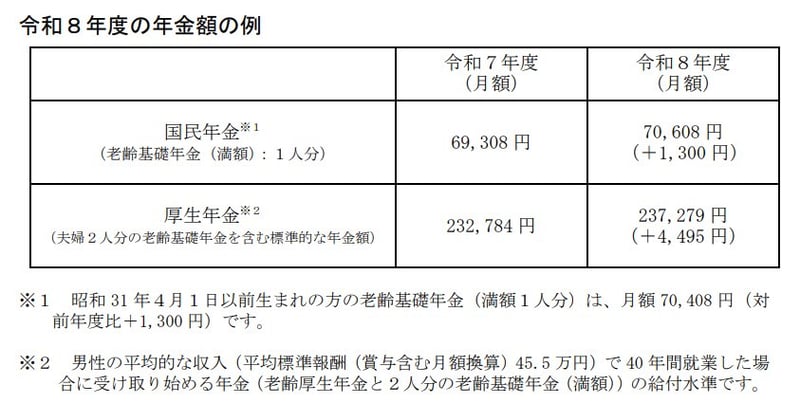
- 国民年金(老齢基礎年金):7万608円(1人分※1)
- 厚生年金:23万7279円(夫婦2人分※2)
※1 昭和31年4月1日以前生まれの方の老齢基礎年金(満額1人分)は、月額7万408円
※2 平均的な収入(平均標準報酬(賞与含む月額換算)45万5000円)で40年間就業した場合に受け取り始める年金(老齢厚生年金と2人分の老齢基礎年金(満額))の給付水準
男性の平均的な収入(平均標準報酬(賞与含む月額換算)45.5万円)で40年間就業した場合に受け取り始める年金(老齢厚生年金と2人分の老齢基礎年金(満額))の給付水準です。引用:厚生労働省「令和8年度の年金額改定についてお知らせします」
つまり「夫が会社員として40年間平均的な収入で働き、妻は扶養内パートや専業主婦で国民年金のみ」というモデル世帯の場合、ひと月の年金は約23万7279円。2カ月分まとめて支給される6月支給日には、約47万4558円が振り込まれた計算になります。
もっとも、この「モデルケース」と一致する夫婦はそう多くありません。共働き世帯か片働きか、自営業の経験があるか、転職や育児休業はあったかなど、夫婦それぞれのキャリアによって、世帯の年金額は大きく変わります。
夫婦の働き方で生まれる「年金格差」を実額で見てみる
ここからは、厚生労働省「令和6年度 厚生年金保険・国民年金事業の概況」をもとに、男女別の平均年金月額を確認しましょう。
「厚生年金」の男女別平均年金月額
厚生年金:年金月額階級別の受給権者数
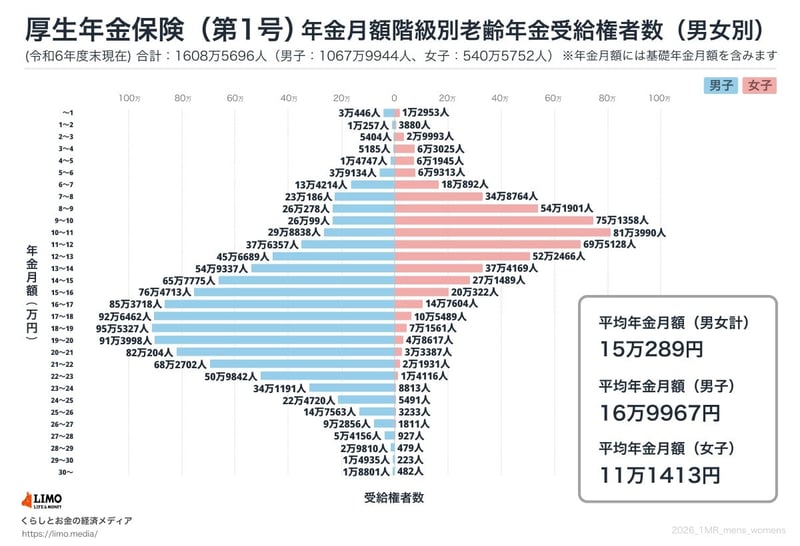
出所:厚生労働省年金局「令和6年度 厚生年金保険・国民年金事業の概況」をもとにLIMO&ファイナンス編集部作成
- 〈全体〉平均年金月額:15万289円
- 〈男性〉平均年金月額:16万9967円
- 〈女性〉平均年金月額:11万1413円
※国民年金部分を含む
「国民年金(老齢基礎年金)」の男女別平均年金月額
国民年金:年金月額階級別の受給権者数

出所:厚生労働省年金局「令和6年度 厚生年金保険・国民年金事業の概況」をもとにLIMO&ファイナンス編集部作成
- 〈全体〉平均年金月額:5万9310円
- 〈男性〉平均年金月額:6万1595円
- 〈女性〉平均年金月額:5万7582円
夫婦の働き方別、世帯年金額の試算
男女別の平均値をもとに、夫婦の働き方別の合算年金月額を試算してみます。
- 共働き(夫婦ともに厚生年金):男性16万9967円+女性11万1413円=約28万1380円
- 片働き(夫が厚生年金、妻は国民年金のみ):男性16万9967円+女性5万7582円=約22万7549円
- 夫婦ともに自営業など(国民年金のみ):男性6万1595円+女性5万7582円=約11万9177円
同じ「老後の夫婦世帯」でも、現役時代の働き方によって月16万円もの差が生じます。とくに自営業夫婦の場合は、国民年金のみで月12万円弱と、生活費の大半を年金以外でまかなう必要が出てくる水準です。
「夫が厚生年金、妻は国民年金のみ」の片働きモデルでも、厚生労働省が示すモデル世帯(約23万7000円)にはやや届きません。これは厚生労働省のモデルが「40年間平均的な収入で就業」というやや恵まれた条件を前提にしているためです。
まとめにかえて
老後の安心を手に入れるためには、まず「夫婦合算の年金額」を正確に把握することが家計設計の出発点です。ご自身の「ねんきん定期便」や「ねんきんネット」を活用し、夫婦それぞれの見込み額を足し合わせてみましょう。共働きであれば比較的ゆとりが見込めますが、片働きや自営業の世帯は、早い段階から年金以外の備えを作ることが重要になります。
将来の不足分を補うためには、就労期間の延長や、新NISA・iDeCoなどを利用した計画的な資産形成が効果的です。まずは自分たちのリアルな数字を知り、豊かな老後に向けた現実的な一歩を踏み出していきましょう。
参考資料

 LIMO&ファイナンス編集部記者株式会社モニクルリサーチ
日本生命保険相互会社出身。元マネースクール講師、現役FP(CFP®・1級FP技能士)でJ-FLEC認定アドバイザー。保険から年金、資産運用まで幅広い知見を持ち、「お金の先生」としてLIMO&ファイナンス編集部にてわかりやすく信頼できる記事をお届けします。
関連タグ
あなたにおすすめ関連記事