パーソナルファイナンスニュース
50代のiDeCoは「無理のない掛金」が鉄則。引き出し制限と手数料から考える老後への備え
三石 由佳


夏のボーナスが支給される時期となり、ご自身の将来の生活設計について考えている方もいるでしょう。
特に老後資金については、多くの方が関心を寄せるテーマです。
「同年代の人は、いったいどれくらいの貯蓄があるのだろうか」と、周囲の状況が気になることもあるでしょう。
筆者はこれまで、マネーセミナーの講師や個別のコンサルティングを通じて資産形成のお手伝いをしてまいりました。
物価の上昇が続く中でご自身の金融資産に不安を感じるのは自然なことですが、まずは客観的なデータでご自身の現在地を確認し、これからどう備えていくかを考えることが資産形成プランの第一歩となります。
この記事では、J-FLEC(金融経済教育推進機構)の調査結果を参考に、40歳代~60歳代の二人以上世帯における金融資産保有額を年代別に詳しく見ていきます。
「金融資産を3000万円以上を持つ世帯の割合」や、将来に向けた老後資金づくりのポイントについても解説します。
これからの暮らしに向けたヒントとして、ぜひ参考にしてみてください。
二人以上世帯の金融資産保有額には、どのような特徴があるのでしょうか。
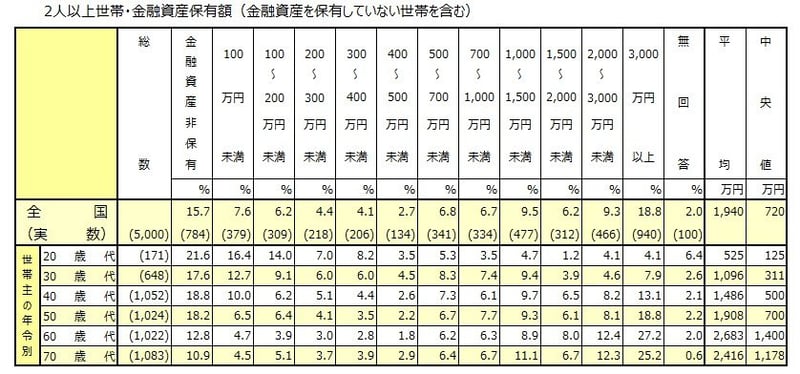
二人以上世帯の場合、調査対象のすべての年代で平均額が1000万円を超えています。
中央値を見てみると、40歳代は500万円、50歳代は700万円、60歳代は1400万円となっており、年齢を重ねるごとに貯蓄額が増加傾向にあることがわかります。
では、「金融資産を3000万円以上」保有している二人以上世帯はどれくらいいるのでしょうか。
以前は「老後2000万円問題」が注目を集めましたが、近年の物価上昇などを背景に、3000万円以上の資産形成を目標とする人も増えているかもしれません。
ここでは、金融資産を3000万円以上保有している世帯がどれくらいの割合で存在するのかを確認します。
二人以上世帯に目を向けると、年代が上がるにつれて「3000万円以上の金融資産」を保有する世帯の割合が多くなっています。
60歳代は、約4世帯に1世帯が3000万円以上の金融資産を保有している状況です。
もっとも、60歳代で3000万円を超える資産を形成できるかは、現役時代からの長期的な積み重ねが大きく影響すると考えられます。
平均値や中央値を見ると、多くの世帯が一定の資産を持っているように感じられます。
しかしその一方で、金融資産を全く保有していない世帯も存在します。
ここでは、金融資産を保有していない世帯の割合について見ていきます。
二人以上世帯で金融資産を保有していない世帯の割合は、どの年代においても1割~2割近く存在します。
年齢を重ねるにつれ、金融資産を保有していない世帯の割合が少なくなっており、60歳代では1割程度にまで下がっていることから、年齢とともに資産形成が進んでいる様子がわかります。
このようにデータを見ると、十分な金融資産を持つ世帯がいる一方で、資産を持たない世帯も一定数いることがわかります。
老後資金の準備状況には個人差があります。
将来のために無理なく資産を形成していくには、自分に合った方法を見つけて、貯蓄や運用を継続していくことが大切です。
長らく物価高が続いていますが、今のシニア世帯において「年金のみで暮らす割合」はどれくらいなのでしょうか。

内閣府による最新の高齢社会白書(2026年6月公表)を見てみると、公的年金や恩給を受給している高齢者世帯のうち、それらの受給額が家計収入のすべて(100%)を占めている世帯の割合は43.4%となっています。
つまり、残りの56.6%の高齢者世帯は、公的年金や恩給だけでなく、仕事や自営業などによる「働く収入」、家賃や株の配当などの「資産収入」、あるいは家族からの「仕送り」など、年金以外の所得も組み合わせながら生活している様子がうかがえます。
次は、「老後資金を準備するため」の基本的な考え方をご紹介します。
老後のための資金準備が大切だと理解していても、長期間にわたり自分の力だけで続けるのは難しいものです。
そこで有効なのが、毎月決まった額を自動で積み立てる仕組みを利用することです。
最初に金額や金融機関を決める手間はありますが、一度設定してしまえば、あとは自動で積み立てが進んでいきます。
これは、仕事や育児で忙しい現役世代にとって、便利な方法といえるでしょう。
ある程度の資産が貯まったら、情報収集をしつつ、ご自身のリスク許容度に合わせて資産運用を考えてみるのも一つの手です。
夏休みなどの長期休暇を利用して、貯蓄の方法や資産形成のプランを一度見直してみてはいかがでしょうか。
この記事では、二人以上世帯における40歳代~60歳代までの金融資産額を比較しました。
また、金融資産を3000万円以上保有する世帯の割合や、老後資金を準備するためのヒントもご紹介しました。
資産形成は、短期間で成果が出るものではありません。
できるだけ早い時期から、無理のない範囲でコツコツと続けることが大切です。
まずはご自身の家計や資産の現状をしっかりと把握することからはじめましょう。
そのうえで、自動積立のような仕組みも上手に活用し、ライフスタイルに合ったやり方で将来への備えを進めていくことをおすすめします。

 ファイナンシャルアドバイザー/一種外務員資格/FP2級
ファイナンシャルアドバイザー。一種外務員資格及びFP2級保有。第一生命出身。現在はIFAとして、若年層から高齢層までの幅広い世代へ向けたファイナンシャルプラニングから投資信託・債券・保険を活用した個人向け資産運用コンサルティング業務を行う。