パーソナルファイナンスニュース
【元銀行員が解説】iDeCo年払いの人は手数料改定に注意!50代のiDeCo活用のヒント
三石 由佳

「65歳以上の一人暮らし」はどれくらい増えているか

40~50歳代になると段々と目に見えてくる「老後」。どのような老後を過ごしたいか考えながらも、同時に「希望のセカンドライフを過ごせるほどお金に余裕はあるのだろか…」と不安に感じることもあるでしょう。
とはいえ、物価高が家計を圧迫する現状では、今の生活で手いっぱいでなかなか老後のことまで考えられないとう人もいるでしょう。
おひとりさまはひとりで生活費も将来の備えも自分自身でやりくりしていく立場だからこそ、情報を積極的に取り入れ、自身でできる選択肢を複数持ち、計画的に老後にむけて備えたいもの。
そこで今回は以前証券会社で勤務しており、かつ今は40歳代のおひとりさまである筆者が40歳代・50歳代の平均貯蓄額と中央値を確認したあと、65歳以上の一人暮らしがどれくらい増えているのかをみたうえで、実際に行ってよかったおすすめの老後に向けた行動を3つご紹介します。
まず現在の状態を把握することが大切ですから、「いまの貯蓄」から確認していきましょう。金融経済教育推進機構(J-FLEC)が2025年に公表した「家計の金融行動に関する世論調査(2025年)」によると、おひとりさま40歳代・50歳代の金融資産保有額は次のとおりです。
※金融資産保有額とは、預貯金だけでなく株式、投資信託、生命保険などを含んだ金額です。ただし、日常的に使う普通預金の残高は含まれていません。
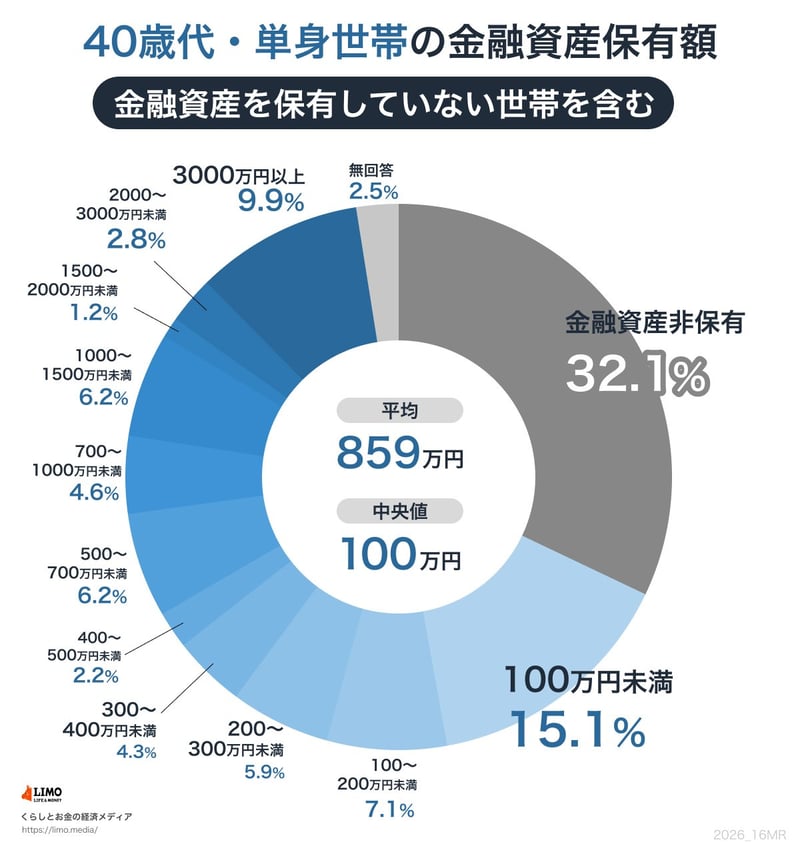
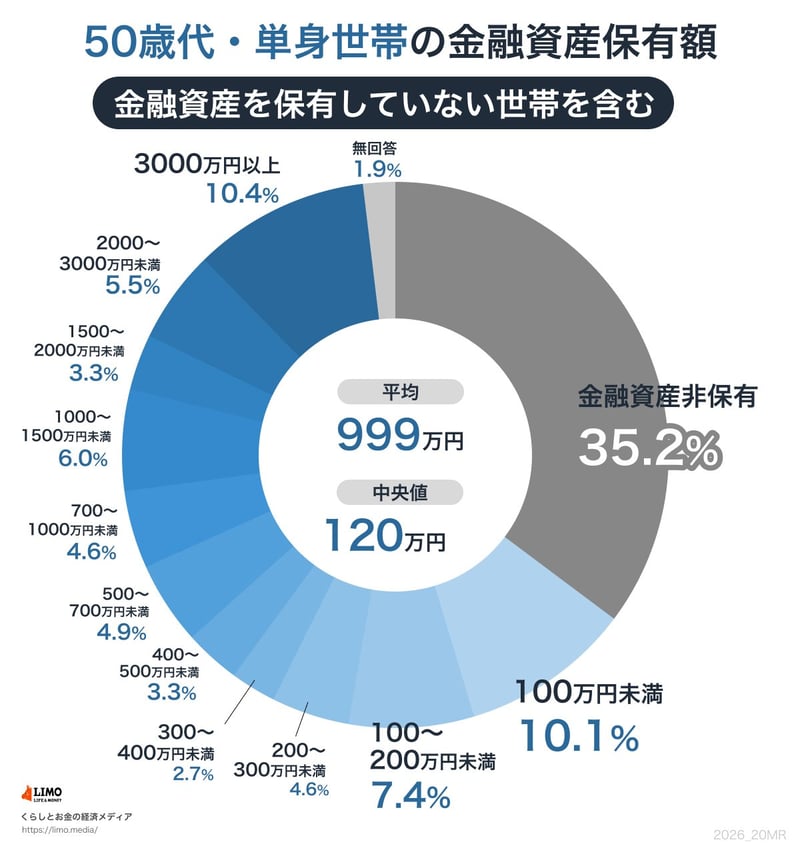
平均額と中央値の差は、40歳代・50歳代のどちらにもみられます。突出した資産を持つ一部の世帯によって平均が引き上げられているためで、同年代の中でのおおよその位置を知るには、中央値を目安にするとよさそうです。
貯蓄がまったくない人は、40歳代・50歳代とも3割台。他方で「2000万円以上」ある人も、40歳代12.7%、50歳代15.9%と、こちらも一定数存在します。同じ年代でも、蓄えの有無は人によって大きく分かれているようです。
同じ40歳代・50歳代でも、貯蓄の状況にはこれだけ幅があります。そして「ひとり暮らし」という生き方は、40歳代・50歳代だけの話ではありません。次は、65歳以上でどれくらいの人が一人暮らしをしているのか、その推移をみてみましょう。
内閣府「令和8年版高齢社会白書」によると、65歳以上で一人暮らしをする人の割合は、次のように推移しています。

この40年余りで、65歳以上の一人暮らしの割合をみると男女とも2倍前後に増えており、今後もさらに増えていく見通しです。
昔と比べれば、現代はライフスタイルや働き方なども多様化しつつあり、さまざまな生き方を選ぶ人が増えています。今後もひとり暮らしの人が増える可能性があるからこそ、早いうちから備えておきたいことがあります。
ここまでみてきた状況をふまえて、40歳代・50歳代のうちに老後に向けて行いたいことを元証券会社出身で40歳代、おひとりさま筆者が解説します。
老後資金を貯める意識が最も上がったのは、自分の年金見込み額をねんきんネットで調べたときのことでした。ねんきんネットでは自身の年金見込み額の資産を見ることができますので、月いくら年金がもらえる見込みなのか、見てみてください。
実際にはそこから基本的に税金や社会保険料が引かれた上で、老後生活することになります。また、年金額は毎年度、改定されます。少子高齢化の現代、年金見込み額よりも実際の年金額が少なくなる可能性も考えられます。
自分の年金見込み額がわかれば、生活費は黒字か、赤字ならいくら赤字になるかの目安がわかるでしょう。そこから貯蓄は生活費の補填だけでいくら必要か、それ以外に家電の買い替えや旅行にレジャー、介護など特別費用はいくらか算出でき、「自身に必要な老後資金額」が明確化できます。
何をするにもモチベーションと明確な目標は必要ですから、まずは年金見込み額を調べることをおすすめします。なお、筆者は毎年誕生月にねんきんネットを見て、老後資金へのモチベーションを維持しています。
ねんきんネットでは働き方や収入、働く年齢が変わった場合のシミュレーションもできるので、キャリアを考えながら試算するのもおすすめです。
おひとりさまだからこそ筆者が重視しているのは情報を幅広く収集することです。
たとえばお金に関する情報だと、最近では2024年に新NISAがはじまりました。投資は損をするリスクがありますから、「怖い」「投資って難しくてめんどくさそう」という先入観は抱きがちです。しかし国の制度ですから、怖いという気持ちはもっても一度情報を調べてみるといいでしょう。
まずはどのような制度であり、どのようなリスクがあり、メリット・デメリットがあるのかを調べます。調べるなら金融庁など省庁のページで調べるといいでしょう。その上でどんなものにもメリット・デメリットはありますから、必ず両方洗い出してみるのがコツです。
新NISAの中でも初心者向けに人気なのが積立投資ですが、実際に取り入れた場合「月の積立額、年利、積立期間」ごとの金額はいくらになるのかシミュレーションしてみましょう。ここまで行うことで、具体的なイメージがつきやすくなります。
もちろんリスク許容度は人それぞれ。調べる中で、「自分はこのリスクはとれない」というのが金額、金融商品、投資方法などで出てくるでしょう。自身のリスク許容度の中で行うことが大切です。
お金に関しては制度改正や新たな制度がはじまる場合もありますから、日々情報のアンテナを高く持ち、具体的に考えてみるといいでしょう。
おひとりさまだからこそ、収入に関しては複数の選択肢をもっておくと安心です。たとえば自分で働くことによる収入のほか、資産運用を取り入れると「お金に働いてもらう」ことができるので、資産を増やす選択肢が増えます。
資格の勉強やスキルアップなど、仕事だけで選択肢が複数持てる場合もあるでしょう。資産運用についても投資方法は一括投資・積立投資とありますし、債券や投資信託、株式、保険など金融商品や投資対象もさまざまですから、それぞれのリスク・リターンをみて行うことで選択肢をさらに広げることも可能です。
いずれにしても慣れるまでには、そして自分のものにするまでは一定時間がかかるもの。できれば早くから選択肢を増やす方法を考え、実際に試して慣れておくといいでしょう。
今回みてきたように、40歳代・50歳代の貯蓄には中央値で100万円台という目安がありつつも人によって幅があります。
ご紹介したようにまずはねんきんネットをみて老後の必要額を出し、自身のリスク許容度に合った対策も取り入れて、複数の老後資金対策をとりいれることで、老後への不安も少し和らぐでしょう。いま、できることから考えてみてください。

 LIMO&ファイナンス編集部 副編集長
野村證券株式会社出身。FP2級・証券外務員一種を保有。国内外株式、投資信託、債券、保険商品まで幅広い資産運用に精通し、現在は経済メディア『LIMO』編集長として記事も執筆。