


この記事はここがポイント
- 8月の10年物地方債表面利率は2.9%台後半〜3.0%台前半、個人向け国債変動10年は1.87%
- 金利上昇を受け、8月の個人向け国債は全商品で利率上昇、固定5年は2.06%
- 10年固定利率運用は個人向け国債で対応不可、地方債が主要な選択肢
債券価格の下落(金利の上昇)傾向が定着するリスクへ市場参加者が警戒感を強めるなか、18日の取引で新発10年債利回りは一時2.945%へ跳ね上がり、1996年10月以来およそ30年ぶりとなる高い水準を記録しました。
4~6月期の実質GDPが3四半期続けて増加したことなどをきっかけに、日本銀行が9月の次回会合で追加の政策金利引き上げに踏み切るとの予測が拡大したことが、長期金利の切り上げ圧力を生んでいます。
こうした金利上昇の流れは、国が発行する個人向け国債だけでなく、都道府県・政令指定都市が発行する「地方債」の利率にもそのまま反映されます。
8月は地方債の利率が3%前後となり、個人向け国債は3商品すべてで前月から利率が上昇するなど、債券投資であらためて存在感を示す月になりました。
地方債の利率はどう決まる?

地方債の利率は、多くの場合「条件決定時点の国債金利+上乗せ幅(スプレッド)」という考え方で決まります。
個人向け国債の変動10年は、基本利率に0.66%(元本保証や売却できるようにするため等の手数料に相当)を掛けて利率を決めるため、ベースとなる国債の利率から「差し引く」ことになりますが、地方債では国債の利率に「上乗せ」となります。
従って、この利率の決定のカギを握るのはこの「上乗せ幅」となります。
機関投資家が本来重視するのはこの「スプレッド」であり、表面利率そのものではありません。
そして多くの自治体は同じ上乗せ幅(今回であれば国債カーブ+20bp)で横並びに発行する慣習があるため、スプレッドが同じであれば実質的に同一条件とみなすことができます。
銘柄によって表面利率に差が出るのは、自治体の信用力や人気の差ではなく、条件決定日ごとにベースとなる国債金利自体が日々変動しているためです。
8月の発行要項(地方債)
共同発行市場公募地方債(第281回・10年)
- 発行主体:複数の都道府県・政令指定都市による連帯債務
- 表面利率:3.019%(前月7月債の3.027%から▲0.008%。スプレッドは変わっておらず、条件決定日時点の国債金利自体の変動によるもの)
- 発行価格:100円
- 発行額:890億円
- 期間:10年
- 対国債スプレッド:国債カーブ+20bp(前月から変わらず)
- 条件決定日:2026年8月6日
- 発行予定日:2026年8月25日
- 償還予定日:2036年8月25日
同じ+20bpスプレッドで決定した10年の個別地方債
- 第101回川崎市公募公債:表面利率3.017%、発行額100億円、条件決定日8月5日、発行日8月17日
- 京都市令和8年度第2回公募公債:表面利率3.042%、発行額100億円、条件決定日8月5日、発行日8月25日
- 北海道令和8年度第6回公募公債:表面利率2.979%、発行額100億円、条件決定日8月7日、発行日8月31日
- 新潟県令和8年度第1回公募公債:表面利率2.979%、発行額200億円、条件決定日8月7日、発行日8月28日
- 愛知県令和8年度第7回公募公債:表面利率2.979%、発行額120億円、条件決定日8月7日、発行日8月26日
10年物地方債:利率は「2.9%台後半〜3.0%台前半」のレンジで安定
地方債市場では、機関投資家が指標にする国債への上乗せ幅(スプレッド)が+20bp(0.20%)で7月から横ばいが続いており、市場はすでに2%台後半から3%台にかけての長期金利を織り込んだ水準で安定しています。
個人投資家にとって最も重要な「実際の利率(表面利率)」に注目すると、8月の10年物地方債(個別債)は、以下の通り2.9%台後半〜3.0%台前半の利回りとなっています。
【利率の下限】2.979%(北海道、新潟県、愛知県)
【利率の上限】3.042%(京都市)
北海道・新潟県・愛知県は条件決定日(8月7日)が同じ3自治体で、利率もぴったり2.979%にそろっており、横並びのスプレッドで決まっていることがうかがえます。
また、複数の自治体が共同で発行する「第281回 共同発行市場公募地方債(10年)」についても、表面利率は3.019%となっており、上記の下限・上限の範囲内にしっかりと収まっています。
10年物の地方債を狙うなら、この水準が現在の大きな目安となります。
8月の発行要項(個人向け国債)
- 変動10年(第197回):初回適用利率1.87%(7月の1.80%から+0.07%)
- 固定5年(第185回):2.06%(7月の1.95%から+0.11%)
- 固定3年(第195回):1.71%(7月の1.56%から+0.15%)
- 募集期間:2026年8月6日〜8月31日
- 発行日:2026年9月15日
- 最低購入単位:1万円(1万円単位)
- 元本・利子:国が保証、最低利率0.05%を保証
固定5年・固定3年の上昇幅(+0.11%、+0.15%)が変動10年の上昇幅(+0.07%)を上回りました。
個人向け国債と地方債の条件一覧表(8月)
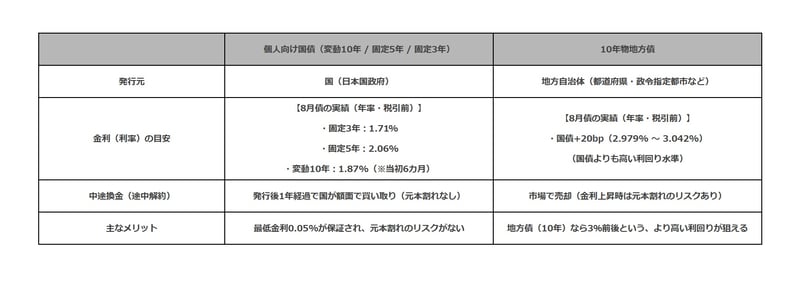
地方債と個人向け国債、10年で選ぶなら
個人向け国債には「変動10年」「固定5年」「固定3年」の3タイプしかなく、10年間利率を固定するタイプは存在しません。10年間、決まった利率で運用したいと考える場合、個人向け国債の変動10年では半年ごとの利率変動リスクを受け入れる必要があり、「10年固定」を実現する選択肢は地方債(や社債)に限られてきます。
税引後(20.315%の源泉徴収後)の年間利息を100万円あたりで比べると、共同発行地方債(表面利率3.019%)は約2万4,057円、個人向け国債変動10年(初回利率1.87%)は初回時点で約1万4,901円となり、単純計算では地方債の方が高くなります。ただし変動10年は今後の利率見直しで差が縮まる可能性があり、単年度の数字だけで優劣を決めつけることはできません。
地方債投資で気を付けたいポイント
価格変動リスク:満期まで保有すれば額面(100円)で償還されますが、途中で売却する場合は市場価格次第で元本割れとなる可能性があります。個人向け国債は発行後1年が経過すればいつでも国が買い取ってくれるため、この点は明確な違いです
流動性リスク:地方債はもともと機関投資家向けが中心の商品で、発行額の一部を証券会社がそのときどきで個人向けに取り分けているに過ぎません。人気の銘柄は早期に窓口の販売枠がなくなることがあります
信用リスク:発行体である自治体が財政破綻するリスクは極めて低いとされますが、ゼロではありません
税金・NISA:地方債の利子は20.315%の申告分離課税の対象で、NISA(成長投資枠)の対象外です。個人向け国債も同様に課税対象で、NISA対象外という点は共通しています。もっとも、国債に関しては税制優遇制度の導入を求める声も上がっており、今後の動きに注目です
記者コメント
8月は地方債・個人向け国債ともに利率が上昇し、債券投資であらためて存在感を示す月になりました。
地方債の利率は、国債金利への上乗せ幅(スプレッド)を基準に決まります。多くの自治体では横並びで設定されますが、高い信用力を誇る東京都や、独自の入札方式を採用する大阪府などは例外です。自治体間で利率に差が生じる最大の要因は、条件決定のタイミングによる国債金利の変動である点を理解しておく必要があります。
少しでも高い利回りを狙いたい場合は、事前にどの銘柄が得かを予測しようとするのではなく、条件決定後に個人向けに販売されているラインナップの中から利率を確認して選ぶ、という姿勢が現実的といえるでしょう。
免責事項
- 本記事は一般的な情報提供のみを目的としており、特定の株式の購入や売却について助言や推奨するものではありません。
- 本記事上の情報に起因、また関連して生じた損害や損失に関しては一切の責任を負いません。
- 投資判断は最新の決算資料や市場動向などをご自身でご確認の上、自己責任で行ってください。
- 株主優待の内容や条件などは変更される可能性があるため、必ず公式サイトでご確認ください。

 LIMO&ファイナンス編集部記者
フィスコなどの金融専門誌出身。10年以上にわたり日経QUICKやブルームバーグ等で機関投資家向けの債券市場記事を執筆。企業調査レポートや決算などIR情報の発信に精通し、現在は経済メディア『LIMO』編集部で記事を執筆。