パーソナルファイナンスニュース
iDeCoとは違うNISAの強み。50代の不安を解消する「柔軟な使い方」と投資の鉄則
三石 由佳

金融経済教育推進機構(J-FLEC)の「家計の金融行動に関する世論調査(二人以上世帯)」を読み解く

投資への関心が高まっている昨今。「周りも投資を始めているし、自分もそろそろ……」と考えている方も多いのではないでしょうか。
しかし、銀行員時代に多くのお客様の老後資産形成をサポートしてきた経験を振り返ると、この投資ブームの裏側では、大きな資産格差が広がっていると実感しています。資産形成を始めている人と、始めていない人の間では大きな差ができているのです。
今回は、最新の公的調査データを基に50代が直面している老後資産形成の現実を紐解き、今からできる具体的な対策として検討いただきたいiDeCoについて解説していきます。
「老後の生活資金は2000万円必要」――このようなニュースを見て「少し足りないけれど、退職金もあるし何とかなるだろう」と考えていませんか?
金融経済教育推進機構(J-FLEC)が発表した「家計の金融行動に関する世論調査(二人以上世帯)」の最新データ(2025年)を見てみましょう。
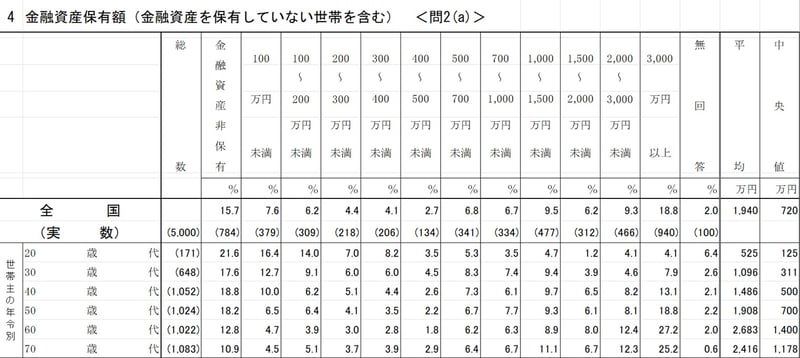
世帯主の年代別に見る金融資産保有額(金融資産非保有世帯を含む)は、以下のようになっています。
このデータで注目すべきは、50代の平均値(1,908万円)と中央値(700万円)の大きな乖離(約1,200万円差)です。
「平均値」は、一部の富裕層が極端に大きな資産を持っていると、全体の数値を大きく押し上げてしまいます。一方で、実態をより正確に表す「中央値(データを金額順に並べたときにちょうど真ん中に位置する人の数値)」を見ると、その額は700万円にとどまります。
これは、老後を目前に控えた50代世帯の半数が、700万円以下の貯蓄しか持っていないという厳しい現実を示しています。
退職金や年金だけでゆとりある生活を送るのが難しい時代において、この中央値の現実に自分が近いと感じるなら、早急な対策が必要です。
元銀行員として、数多くの50代の方の資産形成を現場で見てきたからこそ、強くお伝えしたいポイントです。
老後の資金不足を回避するために、50代からでも活用を検討したい制度が「iDeCo(個人型確定拠出年金)」です。
50代からのスタートは遅いと思うかもしれませんが、iDeCoの最大のメリットである「掛金が全額所得控除になる」という節税効果は、現役世代として比較的収入が高く、税負担が重い50代にこそ前向きに検討してほしいメリットです。
50代からiDeCoを始めて効果を最大化するための「3つのポイント」をお伝えします。
金融機関によって月額数百円の手数料の違いがあり、これが数十年続くと数万円もの差になります。プロの目から見ても、運営管理手数料が「無条件で0円」に設定されている主要なネット証券などを選ぶことが、iDeCoでは重要条件と言えます。
投資が怖いからと元本確保型(定期預金など)でとりあえず放置してしまう人は少なくありません。しかし、現在はモノの値段が上がり続けるインフレ時代です。
口座内の定期預金が100万円のまま「減っていなかった」としても、物価が上がればそのお金の「買える力」は実質的に目減りしてしまいます。
早い段階から投資信託等に振り分けてお金を働かせることが、長期投資の恩恵を受けるコツです。
「もう少しお金に余裕ができたら…」と後回しにするのが一番もったいないパターンのひとつです。iDeCoの節税効果と複利の力は、運用期間が長ければ長いほど雪だるま式に大きくなります。
「60歳まで引き出せない制限」に不安を感じているなら、ご自身の家計に負担のない最低額(月5,000円)からでも、まずはスタートを切ることが何よりの近道となります。
最後に、iDeCoを始めている人はどのくらい掛けているのか、最新の「加入者の掛金額階層別分布・平均掛金額」のデータを見てみましょう。
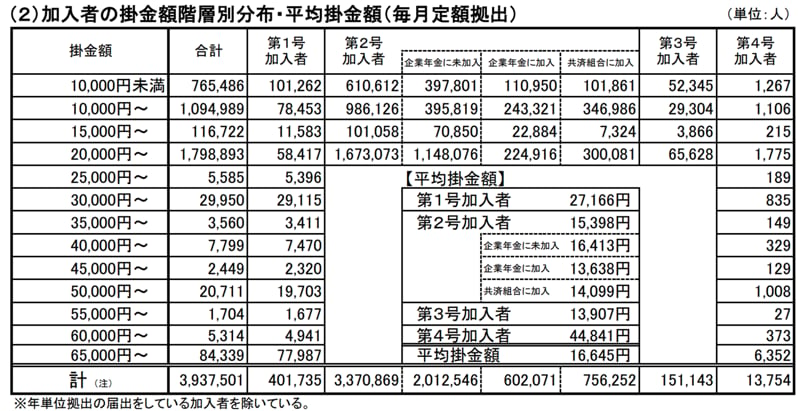
最新のデータを見ると、全体の平均掛金額は16,645円となっています。
掛金の分布で最も多いのは「20,000円〜(約179万人)」の層です。これは、会社員(企業年金なし・第2号加入者)の掛金上限が月額23,000円であるため、上限いっぱいで設定している人が多いことが大きく影響しています。
一方、「10,000円未満(約76万人)」や「10,000円〜(約109万人)」といった、1万円前後の少額から始めている層も非常に多いという点です。
「まとまったお金がないと意味がないのでは?」と思い込んでいる方も多いですが、そんなことはありません。
月々5,000円や10,000円といった無理のない少額からでも、まずは早く始めて「長期投資の恩恵」と「節税メリット」を長く受けることが何よりも大切なのです。
50代世帯の貯蓄額における「平均値1,908万円」と「中央値700万円」のギャップは、一部の富裕層と大多数の一般的な世帯との差を明確に表しています。平均値という数字を見て安心するのではなく、中央値という現実を直視することが大切です。
焦る必要はありませんが、「今」がこれからの人生の中で一番若い時です。50代からでも、iDeCoなどの制度を正しく活用し、税負担を軽減しながら老後に向けた資産形成を再構築することは十分に可能です。
まずは現状の資産を把握し、iDeCoの資料請求や制度の確認といった小さな第一歩から、将来に向けた準備を始めてみてはいかがでしょうか。

 2級FP技能士株式会社モニクルリサーチ
みずほ銀行出身。FP2級保有。確定拠出年金の講師として全国でセミナーに登壇。フィンテック企業広報を経て、現在はLIMOで官公庁データを基に、年金や資産運用、新NISA、iDeCo等の記事を執筆。