


村岸 理美

「国民年金だけでは月7万円台にしか届かない…」と気づいた自営業やフリーランスの方は、老後資金の"上乗せ"を真剣に考えるタイミングかもしれません。日々ファイナンシャルアドバイザーとしてご相談を受けるなかでも、独立されている方から「老後の生活資金が本当にこれで足りるのか不安」というお声を数多く耳にします。
実は、公的制度のなかにも国民年金に上乗せできる仕組みが複数用意されています。今回は、日本年金機構や厚生労働省などの資料をもとに、国民年金の受給額を増やすための「上乗せ術」を整理します。
年金の基本、国民年金と厚生年金は「2階建て構造」
公的年金は、基礎部分となる「国民年金」と、上乗せ部分にあたる「厚生年金」から成り立つ2階建て構造です。
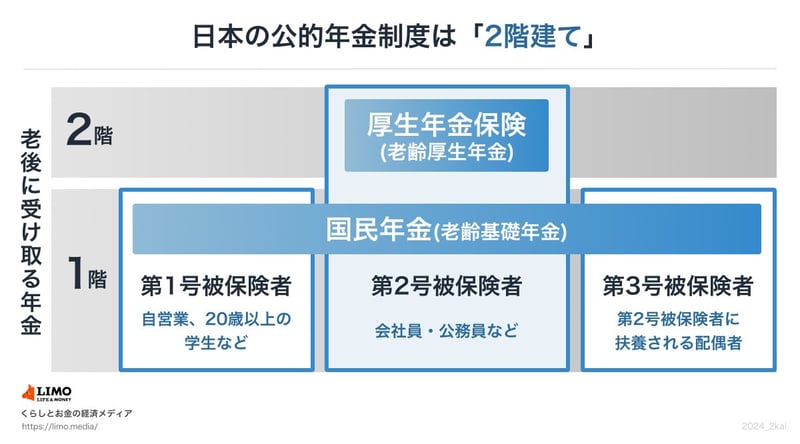
会社員・公務員は2階部分の厚生年金が自動でつきますが、自営業やフリーランスは自分で「3階部分」をつくる必要があります。「上乗せ術」は、この3階部分を組み立てるための選択肢と言い換えられます。
2026年度、国民年金満額は月7万608円
令和8年度の年金額の例
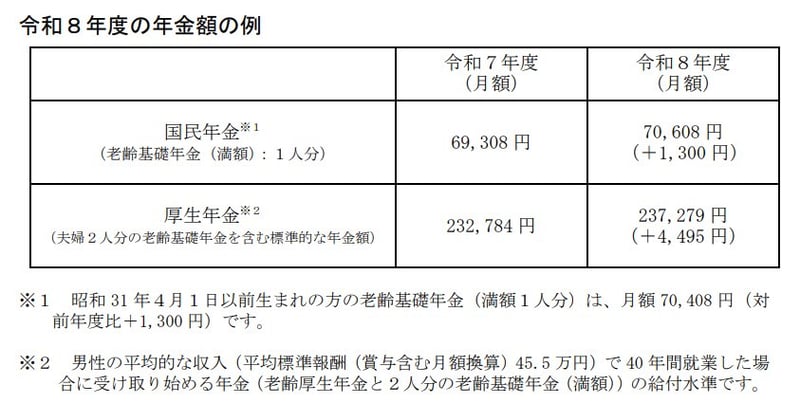
- 国民年金(老齢基礎年金)満額:月7万608円
- 厚生年金モデル世帯:月23万7279円(夫婦2人分)
国民年金だけで暮らすなら、老後に必要な生活費(単身で月15〜18万円が目安)と大きな乖離があります。上乗せ策で埋めていく発想が欠かせません。
国民年金の受給額を増やす「上乗せ術」5選
①付加年金(もっとも手軽な公的上乗せ)
月400円を国民年金保険料に上乗せするだけで、老後は「200円×納付月数」が老齢基礎年金にプラスされます。40年(480月)加入すれば老後は年9万6000円のプラスに。2年で元が取れる、最強クラスのコスパです。
②国民年金基金(自営業者向けの終身年金)
掛金全額が所得控除の対象になる、自営業者向けの上乗せ終身年金。加入するには「付加年金と併用不可」など条件があるため、加入前に比較検討が必要です。iDeCoと合わせて月6万8000円まで拠出可能。
③60〜65歳の任意加入
60歳時点で満額に届いていない場合、任意加入で追加納付可能。5年間フルに任意加入すれば、老齢基礎年金は月最大約8800円プラスされます。海外居住や免除期間があった方に有効です。
④繰下げ受給で最大84%増額
66歳〜75歳まで受給開始を遅らせると、1カ月あたり0.7%の増額。70歳まで繰下げれば42%増、75歳まで繰下げれば84%増になります。60代前半に就労収入がある方は特に検討価値ありです。
⑤iDeCo(個人型確定拠出年金)
掛金全額所得控除・運用益非課税・受取時も税優遇と、税制メリット三重の私的年金制度。自営業者は月6万8000円まで拠出可能。長期でコツコツ運用すれば、老後にまとまった資産をつくれます。
公的上乗せの組み合わせ例
組み合わせA:付加年金+任意加入+iDeCo
手軽さと自由度を両立した組み合わせ。付加年金と任意加入で老齢基礎年金の底上げをしつつ、iDeCoで運用益を狙う王道パターンです。
組み合わせB:国民年金基金+iDeCo
老後の年金額を確定させたい方向け。国民年金基金は終身年金でもらえるため、長生きリスクへの備えに強い組み合わせです。
組み合わせC:繰下げ受給+iDeCo+NISA
70歳まで働き続ける前提の方向け。繰下げで年金額を42%増しにし、iDeCo・NISAで資産形成を並行するプランです。
まとめにかえて
国民年金だけでは老後の生活費に届かない場合、複数の上乗せ制度を組み合わせるのが基本戦略となります。付加年金、国民年金基金、任意加入、繰下げ受給、iDeCoといった選択肢を、ご自身のライフプランに合わせて上手に選びましょう。
もし迷ったら、少額から始められて税制メリットも大きい「付加年金 + iDeCo」の組み合わせからスタートするのがおすすめです。
ファイナンシャルアドバイザーからのワンポイントアドバイス
- 現状を把握する:まずは「ねんきんネット」や「ねんきん定期便」で、ご自身の将来の受給見込み額を確認してみましょう。
- できることから始める:月400円の「付加年金」や、少額からの「iDeCo」など、今すぐできる小さな一歩を踏み出してみてください。
- プロに頼る:制度が複雑で迷ってしまう場合は、お一人で悩まずにぜひファイナンシャルアドバイザーなどの専門家にご相談ください。あなたにぴったりのプランを一緒に見つけましょう!
将来への不安を安心に変えるためには、まず行動を起こすことが大切です。
参考資料

関連タグ
あなたにおすすめ関連記事