

菅原 美優
「厚生年金の平均は月15万円」──ニュースやSNSでこの数字を目にして、なんとなく「じゃあ自分も老後は15万円くらいもらえるのかな?」と思っている方もいるでしょう。
6月15日に振り込まれた年金の通知書を眺めながら、「あれ、15万円もらえてないぞ」と首をかしげたシニアもいらっしゃるかもしれません。
実は「平均15万円」という数字を鵜呑みにするのはかなり危険です。
シニアのお金に関する情報を長く発信してきた筆者も、自身が50歳を過ぎ、いよいよ「年金のリアル」が迫ってきました。
今回は、厚生労働省の最新データをもとに、厚生年金「月平均15万円」という数字の落とし穴と、実際の受給額のピンキリ事情を解説します。
さらに記事の後半では、50歳を境にガラリと内容が変わる「ねんきん定期便」のリアルな見方について、筆者の視点とともにお伝えします。
年金の基本、国民年金と厚生年金は「2階建て構造」
公的年金は、基礎部分となる「国民年金」と、上乗せ部分にあたる「厚生年金」から成り立つ2階建て構造です。
日本の年金制度は2階建て
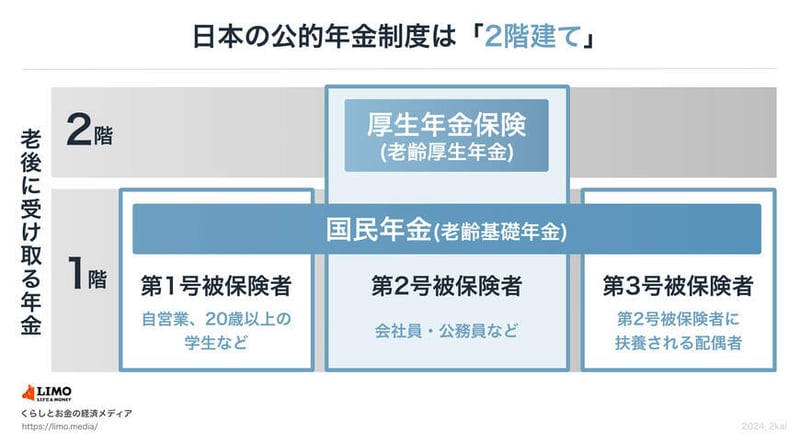
日本年金機構「公的年金制度の種類と加入する制度」をもとにLIMO&ファイナンス編集部作成
国民年金は原則として、国内在住の20歳以上60歳未満の全ての人が加入対象で、年金のベースとなります。国民年金保険料(※1)は全員一律です。
厚生年金は企業や官公庁などで働く人たちが、国民年金に上乗せして加入する年金で、毎月の給与や賞与に応じた年金保険料(※2)を納めます。
厚生年金は「加入月数」と「納めた保険料」で受給額が決まります。同じ「厚生年金加入者」でも、現役時代の収入や加入期間によって、受給額は数万円から30万円超まで大きく開きが生じます。この個人差の大きさこそが、「平均15万円」の数字を額面通りに受け取ってはいけない一番の理由です。
※1 国民年金保険料:2026年度は月額1万7920円
※2 保険料額は標準報酬月額(上限65万円)、標準賞与額(上限150万円)に保険料率をかけて計算される
2026年度、モデル世帯の年金は月23万7279円だけど……
公的年金の支給日は「偶数月の15日(※)」で、2026年度の改定額が反映されたのは6月15日支給分(4月・5月分)からでした。次回の支給日は8月14日(金)です。
厚生労働省が示す2026年度の年金額の例は次のとおりです。
※15日が土日祝日の場合、直前の平日に前倒しされます。
令和8年度の年金額の例
2026年度の年金額

出所:日本年金機構「令和8年分からの年金額等について」
- 国民年金(老齢基礎年金):7万608円(1人分※1)
- 厚生年金:23万7279円(夫婦2人分※2)
※1 昭和31年4月1日以前生まれの方の老齢基礎年金(満額1人分)は、月額7万408円
※2 平均的な収入(平均標準報酬(賞与含む月額換算)45万5000円)で40年間就業した場合に受け取り始める年金(老齢厚生年金と2人分の老齢基礎年金(満額))の給付水準
ポイントは「40年間、平均的な収入で就業した場合」というかなり限定的な条件です。
転職ブランクがあった人、育児で休業した人、収入変動が大きかった人など、この条件から外れる人は多く、実際の受給額はモデルケースを下回ることが少なくありません。
厚生年金「平均15万円」の3つの落とし穴
ここからは、厚生労働省「令和6年度 厚生年金保険・国民年金事業の概況」をもとに、""平均""だけでは見えない受給額の実態を確認していきます。
落とし穴①:男女で6万円近い差がある
厚生年金:年金月額階級別の受給権者数
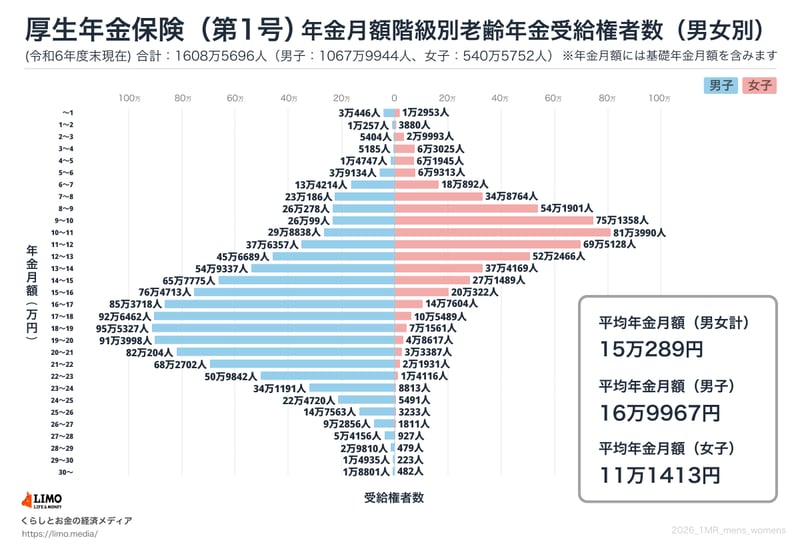
出所:厚生労働省年金局「令和6年度 厚生年金保険・国民年金事業の概況」を参考にLIMO&ファイナンス編集部作成
- 〈全体〉平均年金月額:15万289円
- 〈男性〉平均年金月額:16万9967円
- 〈女性〉平均年金月額:11万1413円
※国民年金部分を含む
男女平均を単純に比べると差は約5万8000円。
「平均15万円」は男性寄りに引き上げられた数字であり、女性の平均は約11万円と1割以上下回ります。
落とし穴②:分布は「山型」ではなく「幅広く分散」
厚生年金の階級別受給権者数は次のとおりです(1万円レンジ)。
- ~10万円未満:計 約305万人(全体の約19%)
- 10万円以上~15万円未満:計 約498万人(全体の約31%)
- 15万円以上~20万円未満:計 約499万人(全体の約31%)
- 20万円以上~25万円未満:計 約266万人(全体の約17%)
- 25万円以上:計 約37万人(全体の約2%)
平均額15万円のちょうど周辺(14〜16万円未満)は約189万人で、全体の約11.8%しかいません。「平均額=最も多い」は必ずしも成り立たず、「10万〜20万円」のかなり広い帯域に受給者が幅広く散らばっているのが実態です。
落とし穴③:中央値と平均値のズレ
階級別データを積み上げていくと、受給者の累計がちょうど半数(約804万人)に到達するのは「14万〜15万円未満」の階級。
つまり厚生年金の中央値は月14万円台となり、平均15万円289円と大きくは離れていません。
ただしこれは「厚生年金加入者に限る」統計です。厚生年金に加入していない自営業者・フリーランス層は「国民年金のみ」で、平均月額は約6万円と大幅に下がります。
世の中の年金受給者全体で見ると、「平均15万円」を大きく下回るゾーンにも多くの人がいるという点は忘れてはいけません。
50歳を過ぎて迫る「年金のリアル」と「ねんきん定期便」の正しい見方
シニアのお金に関する情報を長く発信してきた筆者ですが、自身も50歳を過ぎ、いよいよ「年金のリアル」が他人事ではなくなってきました。
これまでのデータから見えてくるのは、平均値だけでは自分の将来を測れないということです。働き方や生き方(ライフコース)の多様化により、将来の年金受給額には大きな個人差が生まれます。
だからこそ、「自分の見込額」を正確に把握することが重要なのですが、皆さんは毎年の誕生月に送られてくる「ねんきん定期便」の記載内容が、50歳を境に大きく変わることをご存じでしょうか。
【ねんきん定期便】50歳未満の場合
【50歳未満の方向け】ねんきん定期便(ハガキ)
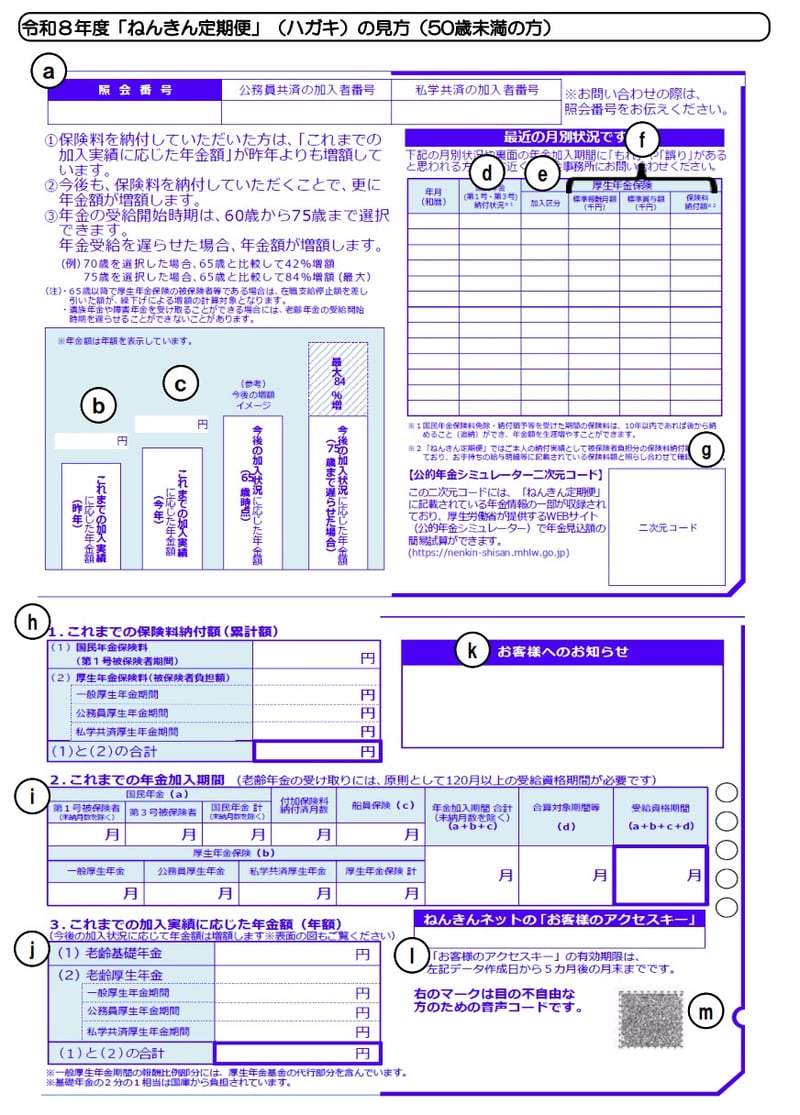
日本年金機構
50歳未満の場合、 「これまでの加入実績に応じた年金額(今受給した場合の年金額)」が記載されています。
これから納める保険料は計算に含まれていないため、「これしかもらえないの?」と少なく感じるかもしれませんが、今後も保険料を納めることで将来受け取る金額は更新されていきます。
【ねんきん定期便】50歳以上の場合
【50歳以上の方向け】ねんきん定期便(ハガキ)
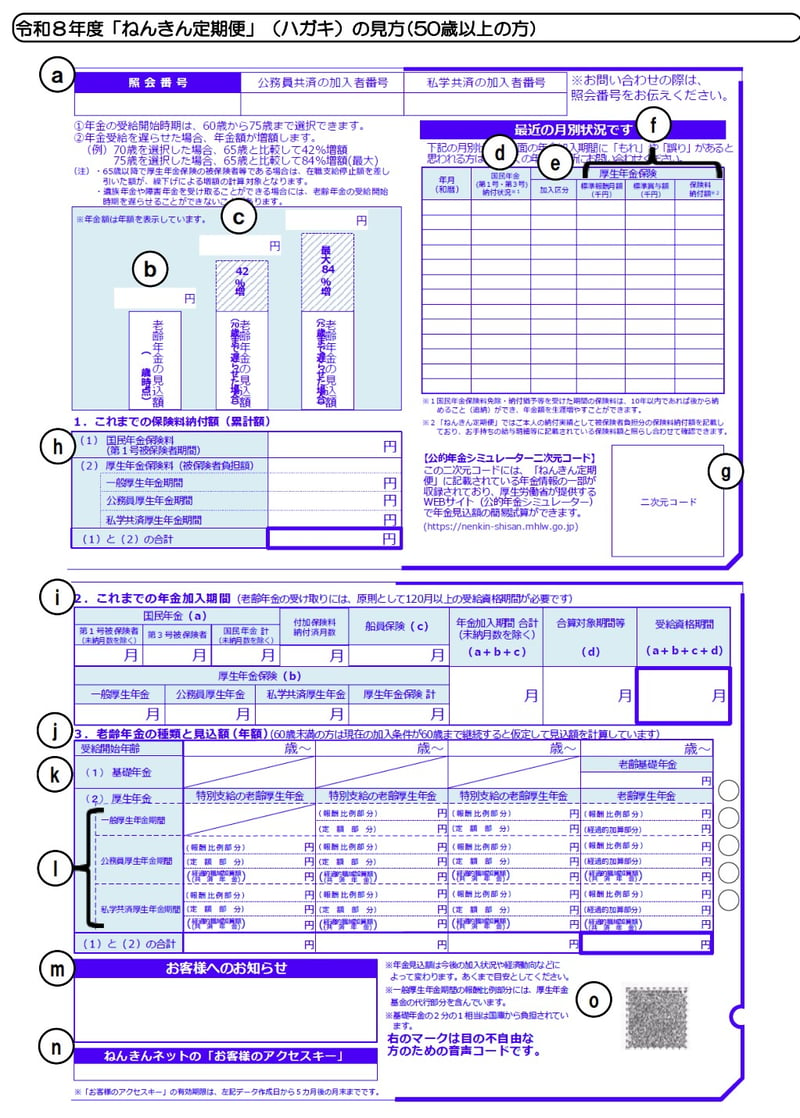
ねんきんていきびん
筆者のように50歳以上になると、現在の加入条件のまま60歳まで保険料を納め続けたと仮定した場合の「65歳から受け取れる年金見込額」が記載されます。
つまり、実際に老後にもらえる金額に近い、よりリアルな数字を確認することができるのです。
筆者自身、50歳を過ぎて届いたねんきん定期便の「リアルな数字」を見て、老後への備えをより現実的に考えるようになりました。
また、郵送される定期便(35歳・45歳・59歳の節目は封書、それ以外はハガキ)を待たずとも、「ねんきんネット」を利用すればスマートフォンやパソコンからいつでも最新の見込額を確認でき、マイナンバーカードがあれば「マイナポータル」経由で簡単にアクセス可能です。
さらに、ねんきん定期便の二次元コードを読み取って利用できる「公的年金シミュレーター」を使えば、今後の働き方が変わった場合の試算も簡単に行えます。
「平均15万円だから自分も大丈夫だろう」という曖昧な安心感に寄りかかるのではなく、自分自身のこれまでの歩みが直結した「固有の数字」を直視することこそが、老後不安を解消する第一歩になります。
まとめにかえて
「厚生年金の平均は月15万円」という数字は正しい統計ですが、それだけを信じて自分の人生の歩みを無視して老後資金を見積もるのは大変危険です。
筆者自身、50歳を過ぎて「ねんきん定期便」に記された自分自身の「リアルな年金見込額」と真正面から向き合うことができました。
老後のお金対策の第一歩は、「自分の年金見込み額」を知ること。
「ねんきん定期便」や「ねんきんネット」で試算すれば、あなたの働き方や加入期間が反映されたリアルな数字が確認できます。
平均という言葉に振り回されず、まずは自分の数字を出発点にして、家計の見直しやiDeCo、新NISAなどを活用した備えを進めていけたら良いですね。
参考資料

 編集記者株式会社モニクルリサーチ
早大卒。証券外務員二種・相続診断士。15年の書籍校閲で培ったファクトチェック力を武器に、一次資料に基づく「お金と暮らし」の分析記事を担当する編集記者。認知症介護経験をいかし、読者目線に立った情報発信も。
関連タグ
あなたにおすすめ関連記事