

掛金アップで節税額はどう変わるか
iDeCoの最大の魅力は、掛金の全額が「小規模企業共済等掛金控除」として所得控除の対象になることです。所得控除とは、税金を計算する元になる「課税所得」から、掛金の分を差し引くことができる仕組みです。課税所得が減ることで、結果としてその年の所得税や翌年の住民税の負担が軽くなります。
では、掛金の上限が引き上げられることで、節税額は具体的にどれくらい変わるのでしょうか。
年間節税額の比較
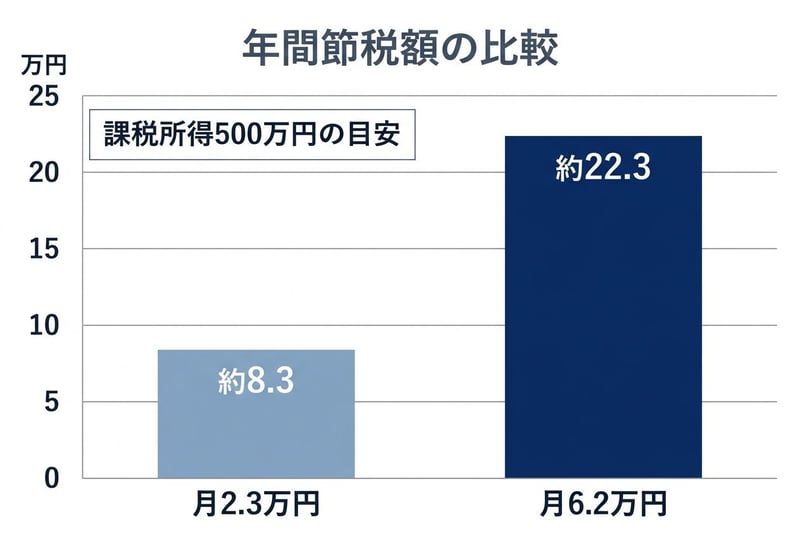
現行の掛金月額2万3,000円(年額27万6,000円)の場合、所得税率が5%(課税所得195万円未満)の方の年間節税額は、住民税10%と合わせて約4.1万円です。所得税率が10%なら約5.5万円、20%なら約8.3万円となります(いずれも所得税率+住民税10%で計算した概算)。所得控除の額そのものは掛金の全額で変わりませんが、税率が高い、つまり所得が高いほど節税額が大きくなる仕組みです。
これが改正によって掛金月額6万2,000円(年額74万4,000円)になると、景色が変わります。たとえば課税所得500万円(所得税率20%)の人が上限まで掛けると、74万4,000円×(20%+10%)で、年間の税負担は約22万円軽くなる計算にあたります。インタビュワーも、この金額の大きさに驚いていました。
篠田氏は、これまでセミナーなどで節税のメリットを数万円程度と説明してきたものの、今後は「結構何十万っていう表現になる」と話します。
さらに、会社員にとって節税できる範囲は限られている中で、この効果はかなり大きいと評価します。しかも、毎年の所得控除の手続きは勤務先の年末調整で完結するため、別途確定申告をする必要もありません。
「iDeCo貧乏」のリスクに注意
節税額が劇的に増えると聞けば、「上限いっぱいまで掛けた方が得だ」と考えるのが自然です。しかし、ここに大きな落とし穴があります。
2026年の新語・流行語大賞のノミネート語には「NISA貧乏」が入りました。篠田氏は、NISAでは「入金力」という言葉がネット上で流行ったこともあり、無理をして積み立てていた人も多いのではないかと見ています。上限が上がったiDeCoで同じことが起きれば、今度は「iDeCo貧乏」になりかねません。
iDeCoの掛金は、制度上1年(12月分から翌年11月分)に1回しか変更できません。もし「節税になるから」と安易に月額6万2,000円に設定してしまうと、年間74万4,000円もの資金が拘束されることになります。さらに、iDeCoは原則60歳になるまで引き出すことができません。
篠田氏は、無理をして掛金を設定することに警鐘を鳴らします。公的年金のように、払い忘れた分を後から追納する制度もないため、自分のペースで続けることが重要だとアドバイスします。
「後悔するぐらいなら、ちょっとでもやっておけばいいのかなっていうところですかね」
見落とされがちな変更点:手数料の月額化と固定費の罠
今回の制度改正では、掛金上限の引き上げという華々しいニュースの裏で、あまり報じられていない重要な変更があります。それが「手数料の月額化」です。
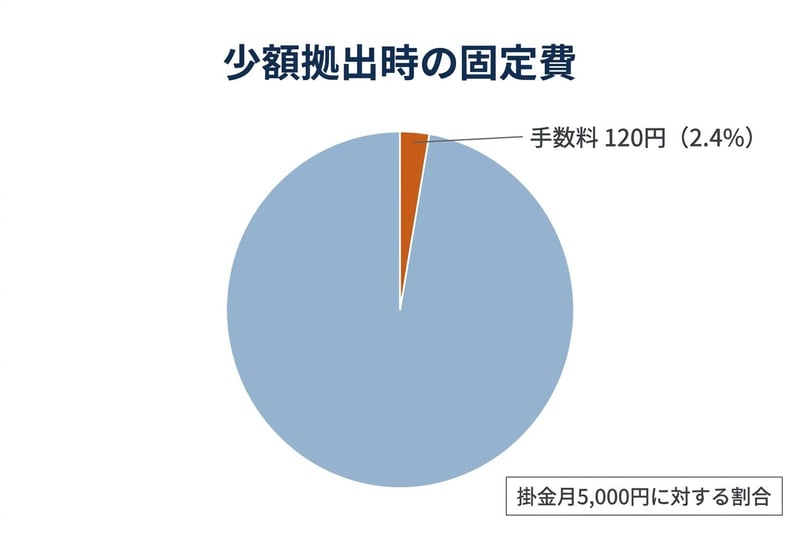
iDeCoを利用する際、加入者は国民年金基金連合会に対して、新規加入時に2,829円の手数料を支払います(この金額は変わりません)。問題は、加入中に継続してかかる手数料です。
現在は掛金を拠出するごとに105円の手数料がかかっていますが、2027年1月の口座引き落とし分から、これが「毎月120円」の月額制に変更されます。
少額拠出時の固定費
この他に、自分が口座を開設した金融機関(運営管理機関)や、資産を管理する機関(資産管理機関)に対しても手数料が発生する場合があります。ネット証券などでは運営管理機関の手数料をゼロにしているところも多いですが、金融機関によっては毎月数百円の手数料が上乗せされることもあります。
iDeCoの掛金は制度上、月額5,000円から設定できます。仮に毎月5,000円を拠出している人なら、国民年金基金連合会の120円だけでも掛金の2.4%にあたり、運営管理機関の手数料がかかる金融機関ではその割合がさらに上がります。
元本確保型のまま放置するリスク
この固定費の存在は、運用商品の選び方にも大きな影響を与えます。投資初心者の中には、「投資信託は価格が変動して怖いから」と、定期預金などの「元本確保型」の商品を選んだままにしている人もいます。篠田氏によれば、こうした人はだいぶ減ってきたものの、まだ気づいていない人もいるといいます。
泉田氏は、自身が起業時にiDeCoを始めた際、この固定費の罠に気づいたと振り返ります。
「費用かかったら何もしなかったら結構負けちゃうな、費用負けしちゃうなみたいな」
現在の金利水準は少し上がってきたとはいえ、元本確保型の利息だけで毎月の固定費(手数料)を賄うのは困難です。手数料が引かれ続けることで、実質的に資産が目減りしていく「費用負け」の状態に陥るおそれがあります。
この事実に気づいた泉田氏は、「これはちゃんとしっかり積み立てて運用して増やしてこう」という考え方に変わったと振り返ります。篠田氏も、一定額は投資信託など価格変動のある金融商品を選んだ方がよいとし、元本確保型のままになっていないか確認してほしいと呼びかけています。
まとめ:次に私たちが確かめるべきこと
掛金の上限が倍以上になる今回のiDeCo制度改正は、私たちの資産形成の後押しとなる一方で、「毎月の固定費」と「毎年無理なく続けられる額か」を厳しく問う内容でもあります。
私たちが次にとるべきアクションは以下の通りです。
- 自分の課税所得と税率を把握する
年末調整の時期に配られる源泉徴収票を確認し、自分がどの所得税率の区分にいるのかを把握しましょう。それによって、掛金を増やした際のおおよその節税額が見えてきます。
- 現在の掛金と運用商品を見直す
現在iDeCoをやっている人は、自分がいくら掛けているか、そして運用商品が「元本確保型」のまま放置されていないかを確認してください。手数料の月額化を機に、投資信託への配分を検討するのも一つの手です。
- NISAとの使い分けを考える
いつでも引き出せるNISAと、原則60歳まで引き出せないiDeCo。老後資金の準備ならiDeCoの税制優遇が生きますが、近い将来のライフイベント(結婚、出産、住宅購入など)に備える資金であれば、自由度の高いNISAを優先する視点も必要です。
なお、この記事で示した節税額は所得税率+住民税10%で計算した概算で、実際の額は課税所得によって変わります。また、運営管理機関の手数料は金融機関ごとに異なるため、固定費の割合は口座のある金融機関で確かめる必要があります。
参考資料
- 厚生労働省「iDeCoがパワーアップします!」
- 厚生労働省 Webマガジン「2026年12月からiDeCoがパワーアップ!制度改正の3つのポイント」
- 国民年金基金連合会「iDeCo加入者に係る手数料を見直します」(2026年4月)
- 国民年金基金連合会「iDeCoの拠出限度額の引き上げにあわせてiDeCo掛金額変更をご希望の方へ」(2026年8月)
- iDeCo公式「よくあるご質問」
- 厚生労働省「2020年の制度改正」
- 国税庁 タックスアンサー No.2260 所得税の税率
- 2026 T&D保険グループ新語・流行語大賞 ノミネート語(2026年11月5日発表)
- YouTubeチャンネル「イズミダイズム」
※リンクは記事作成時点のものです。

「イズミダイズム」はモニクルグループが運営する金融・経済YouTubeチャンネルです。フィデリティ投信や日本生命出身の元機関投資家の泉田良輔が、プロの視点から経済ニュースの裏側や資産形成のトピックを論理的に解説します。

株式会社モニクルリサーチ代表取締役。日本証券アナリスト協会認定アナリスト(CMA)。元機関投資家。フィデリティ投信や日本生命で日本株式や米国株式の証券アナリストやファンドマネージャーとして勤務。東京科学大学大学院非常勤講師。