


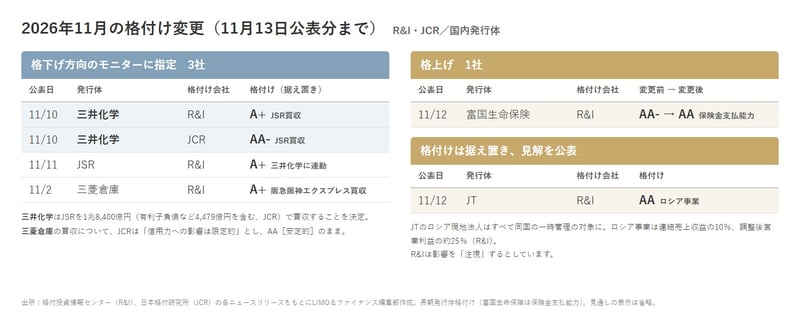
11月10日、R&IとJCRは三井化学<4183>の格付けを、そろって格下げ方向のモニターに指定しました。
きっかけは、三井化学が9日に決めたJSRの買収です。
JCRによると取得価額は1兆8,400億円(有利子負債などの4,479億円を含む)で、このうち1兆6,400億円を主要取引金融機関からのブリッジローン、2,000億円を日本政策投資銀行(DBJ)の出資で賄います。
取引の完了は、必要な競争法・外資規制上の承認などを前提に、2027年度下期を予定しています。
翌11日には、R&IがJSRの格付けも格下げ方向のモニターに指定しました。
本記事では、R&IとJCRが11月1日から13日までに公表した、国内発行体の格付けの変更とモニター指定を整理します。
あわせて、格付けは変えずに格付け会社が見解を示したJTのケースも取り上げます。
11月の格付け変更一覧(11月13日公表分まで)
日付はリリースの公表日です。格付けの後ろの[ ]内は見通し(R&Iでは「方向性」)を示しています。
「モニター:格下げ方向」は、格付け会社が格下げの方向で見直しを検討している状態を示します(R&Iでは「レーティング・モニター」、JCRでは「クレジット・モニター」と呼びます)。
格下げ方向のモニター指定(3社)
- 11月2日/三菱倉庫<9301>/R&I/A+[安定的]→A+(モニター:格下げ方向)
- 11月10日/三井化学<4183>/R&I/A+[安定的]→A+(モニター:格下げ方向)
- 11月10日/三井化学<4183>/JCR/AA-→AA-(モニター:格下げ方向)
- 11月11日/JSR/R&I/A+[安定的]→A+(モニター:格下げ方向)
格上げ(1社)
- 11月12日/富国生命保険/R&I/保険金支払能力 AA-[ポジティブ]→AA[安定的]
11月13日までに、発行体の格下げは出ていません。
2026年11月の格付け変更(11月13日公表分まで)
三井化学:A+(R&I)、AA-(JCR)を格下げ方向に
2社が挙げた理由
2社とも、JSRの獲得そのものは三井化学の事業にとってプラスと評価しています。
R&Iは、フォトレジストなどで世界的に高い地位にあるJSRの獲得は三井化学の事業リスク評価にプラスに働くとしました。
JCRも、半導体材料の製品ポートフォリオが大幅に拡充されるとし、三井化学の事業戦略に沿った買収と評価しています。
一方で、財務への負担は大きいとみています。
R&Iは、三井化学の2026年6月末の自己資本が8,700億円程度であることに照らすと買収価額は非常に大きく、債務償還年数や資本負債構成の悪化は避けられないと指摘しました。
2026年8月に取得した米Ultradent Productsと合わせると、戦略投資の総額は2兆円規模にのぼるとしています。
JCRも、財務体力に照らして極めて大型の買収であり、財務構成が健全な水準に戻るまでには相応の時間がかかる可能性が高いと説明しています。
三井化学が示した資金調達の方針
三井化学は11月9日の発表で、買収後の財務の見通しと資金調達の方針も示しています。
買収完了後は、Net Debt/EBITDA倍率が一時的に4倍を超え、Net Debt Equityレシオや自己資本比率などの指標も悪化する見込みだとしています。
そのため、早期に財務健全性の回復を図り、発行体格付けAゾーンを持続可能な財務健全性を確保する方針です。
そのうえで、ブリッジローン1兆6,400億円を長期の資金に置き換える(パーマネント化)にあたり、買収完了後1年以内をめどに、格付け上の資本性評価で3,000億円相当の調達を検討するとしています。
同日の説明資料では、現時点の想定として、資本性調達の内訳を次のように示しています。
- 公募増資:上限1,500億円
- メザニン調達:3,000億円(うち50%相当を資本性として認識)
適時開示では、普通株式による調達について、保有する自己株式の活用も含むとしています。
残りは借入・社債などの負債性の資金で調達する予定です。普通株式については11月9日、上限1,500億円の発行登録を行いました。
具体的な調達のタイミングは、本取引の進展に応じて検討するとしています。
このほか、JSRによると、同社のライフサイエンス事業は本取引の公表後も非中核事業としてあらゆる選択肢の検討を続ける予定です
。三井化学は、ライトアセット化をはじめとする資本効率の改善と、こうしたJSRでの検討によって、事業価値にして3,500億円以上の効果を想定しています。
2社とも、こうした方針を考慮しても財務面の課題は残るとみています。
R&Iは買収の動向や資金調達の内容・実効性を、JCRは買収手続きの進捗や財務改善に向けた対応を確認したうえで、新たな格付けを判断するとしています。
なお、三井化学はモニター指定の翌日にあたる11月11日、2027年3月期の通期業績予想を上方修正しました。
- 売上収益:1兆9,000億円→2兆950億円
- コア営業利益:1,050億円→1,500億円
- 最終利益:450億円→530億円
会社は修正の理由について、ナフサ等原料価格の上昇に伴う価格改定による交易条件の改善などを挙げています。
配当予想は変えていません。
三菱倉庫:R&Iは格下げ方向、JCRは「影響は限定的」
三菱倉庫は10月30日、阪急阪神ホールディングスの連結子会社で国際輸送を手がける阪急阪神エクスプレスの全株式を取得すると発表しました。
R&Iによると取得価額は1,213億円で、買収の完了は2027年3月期第4四半期の予定です。
この買収に対し、11月2日に2社が公表した見方は分かれました。
R&I:A+[安定的]→A+(モニター:格下げ方向)
三菱倉庫の2026年9月末時点の自己資本は3,782億円、自己資本比率は56.7%、純有利子負債は773億円でした。
R&Iは、買収資金を有利子負債と手元資金で賄う予定であることから、良好な財務基盤の維持が難しいと判断しました。
多額ののれん及び無形資産が発生し、のれんの償却額が買収で得られる利益をしばらく上回る見通しだとも指摘しています。
航空輸送の機能が強化され顧客基盤が広がる見通しで、物流機能や顧客基盤の強化は事業リスク評価上プラスに働くとしています。
JCR:AA[安定的]のまま、「信用力への影響は限定的」
JCRは、三菱倉庫が経営計画[2025-2030]で5年間累計4,750億円の成長投資(M&Aを含む)を計画しており、財務健全性は維持される想定だと説明しています。
今回の買収はこの計画に沿ったものとして、信用力評価への影響は限定的と判断しました。
今後は計画に示された投資の進捗や財務への影響に加え、買収後の統合の進捗や既存事業とのシナジー、利益への貢献などを継続的にフォローするとしています。
富国生命保険:保険金支払能力をAAに格上げ(R&I)
R&Iは11月12日、富国生命保険の保険金支払能力をAA-からAAに引き上げ、方向性を安定的としました。
R&Iは、金利ある世界のもとで、営業職員チャネルでの貯蓄性商品を起点とした顧客獲得や保障性商品のクロスセルが進み、保有契約高が増加に転じたと説明しています。ALM(資産・負債の総合管理)の強化で金利や為替のリスクを減らし、高い水準の資産運用収益を安定して稼いでいる点も評価しました。
あわせて、期限付劣後債の格付けもAからA+に引き上げています。ただし、対象の劣後債はいずれも少人数私募の債券で、公募債ではありません。
格付けは据え置き、R&IがJTのロシア事業に見解
格付けの変更ではありませんが、R&Iは11月12日、日本たばこ産業(JT)<2914>について見解を公表しました。
R&IによるJTの発行体格付けはAAです。
JTは11月9日、ロシア大統領令にもとづき、同国の現地法人のすべてがロシアの一時管理の対象になったことを確認したと発表しました。R&Iは、事業自体は今も続いているものの、ロシア事業への実効支配を取り戻せない状況が長引く可能性があるとしています。
R&Iによると、JTのロシア事業の規模は次のとおりです。
- ロシアのたばこ市場シェア:36%(最大手)
- JT連結の売上収益に占める割合:10%
- 調整後営業利益(AOP)に占める割合:約25%
- のれんを含む総資産に占める割合:約18%
R&Iは、ロシア事業の収益貢献が下がった場合でも、格付け対比で十分高い収益力を維持できる可能性が高いとしました。
連結自己資本は4兆円を超えており、のれんなどの減損で自己資本が傷むリスクはあるものの、マイナスの影響を一定程度吸収できる力はあるとみています。
一方で、ネットD/Eレシオなどからみた財務バランスは格付けに見劣りするとも指摘しています。
資金面では、ウクライナ紛争が始まった2022年以来、ロシア当局の海外送金規制によって現地法人から配当を吸い上げられていない状況です。
R&Iは、不確定要素が多いとして、今後公表される情報を踏まえながら、JTの収益基盤や財務リスクの評価への影響を注視していくとしています。
10月に注目されたニデックの動き
10月にR&I・JCRの2社からそろってシングルAに格下げされたニデック<6594>は、格下げ方向のモニターが続いています。
11月13日までの公表分では、2社からニデックに関する新たなリリースは出ていません。
ニデックは11月14日、2027年3月期の半期報告書について、提出期限延長の承認申請を検討していると発表しました。
そもそも「モニター」とは? 買われる側の格付けも動く理由
格付けとは、債券の元本や利息が約束どおり支払われる確実性を、格付け会社がAAAやBBBといった記号で示したものです。
いわば発行体の「通信簿」のようなもので、最上位はAAA、一般にBBB-以上が「投資適格」とされます。
「モニター」は、格付けに影響しうる出来事が起きたときに、格付け会社が見直しの検討に入っていることを示すものです。
格下げ方向のモニターに指定されても、すぐに格下げされるとは限りません。
三井化学はR&I・JCRの2社が、三菱倉庫はR&Iが、資金調達の方法や財務改善策などを確認したうえで新たな格付けを公表するとしています。
JSRの格付けが動いたのは、R&Iが、完全子会社化後のJSRの格付けには三井化学グループの信用力をそのまま反映することになるとみているためです。
R&IはJSRの半導体材料事業を高く評価していますが、格付けは親会社となる三井化学への評価に連動させています。
富国生命保険の格上げは、保険会社が保険金を約束どおり支払う能力についての格付け「保険金支払能力」が対象です。
格付けを見るときの注意点
格付けをチェックする際の注意点は以下の通り。
モニター指定は「検討中」のサイン
格下げ方向のモニター指定は、格付けが下がったことを意味するものではありません。
最終的な結論は、格付け会社が新たな格付けを公表するまで待つ必要があります。
格付け会社によって評価が分かれることもある
三菱倉庫のように、同じ出来事について格付け会社の判断が分かれることがあります。
もともとの格付けの水準も、三菱倉庫はR&IがA+、JCRがAAと異なります。保有している債券に、どの格付け会社の格付けが付いているかを確認しておきましょう。
満期前に売るときの価格は市場次第
社債を満期まで持ち、発行体が約束どおり支払えば元本は戻ってきます。
一方、満期前に売却する場合はその時点の市場価格で売ることになり、元本を下回る可能性があります。
記者の視点:まとめにかえて
11月前半に格付けやモニター指定の動きがあった発行体は、いずれも個人向け社債を定期的に発行している顔ぶれではありません。
社債を持っていない個人投資家にとっては、縁遠いニュースに映るかもしれません。
ただ、三井化学のように大型の買収で財務の悪化が見込まれるケースでは、格付け会社のリリースが、足元で何が起きているかを読み解くよい手がかりになります。
買収で得られるプラス面と財務への負担を並べたうえで、何を確認して次の格付けを決めるのかまで、端的に結論を示しているからです。
三井化学は説明資料で、資本性調達の想定として上限1,500億円の公募増資を示し、普通株式の発行登録もすでに済ませています。
株式の側から見れば、公募増資は1株あたりの価値の希薄化や需給の悪化につながりうる論点です。
会社も、既存株主分の希薄化を極力抑える考えを示しています。
社債を持っていなくても、株式を保有している個人投資家にとって、格付け会社のリリースは投資判断の手がかりのひとつになるのではないでしょうか。
免責事項
- 本記事は一般的な情報提供のみを目的としており、特定の株式の購入や売却について助言や推奨するものではありません。
- 本記事上の情報に起因、また関連して生じた損害や損失に関しては一切の責任を負いません。
- 投資判断は最新の決算資料や市場動向などをご自身でご確認の上、自己責任で行ってください。
- 株主優待の内容や条件などは変更される可能性があるため、必ず公式サイトでご確認ください。

フィスコなどの金融専門誌出身。10年以上にわたり日経QUICKやブルームバーグ等で機関投資家向けの債券市場記事を執筆。企業調査レポートや決算などIR情報の発信に精通し、現在は経済メディア『LIMO』編集部で記事を執筆。