
パーソナルファイナンスニュース
【管理職の残業代】時間外手当は係長の7万661円がピーク「給与全体は上がるが時間外手当は減る」平均額はいくらか
宮野 茉莉子

家族との夏休みの計画を立て始めた方も多いのではないでしょうか。ライフスタイルの多様化が進むいま、老後の暮らし方も「夫婦世帯」だけを前提には語れない時代になっています。
例えば厚生労働省が毎年公表する「年金の目安額」は、少し前までは基礎年金額と「会社員と専業主婦等のモデル夫婦」の金額のみでした。
最近ではさまざまなライフコース別の年金額も示されるようになっています。
老後の年金額は「夫婦世帯」と「シングル世帯」でどう違うのか気になるものです。
筆者はかつて公務員として自治体の窓口業務をしていましたが、やはり年金額や年金手取り額に関する相談がとても多かったです。
今回は、厚生労働省の最新データをもとに、夫婦世帯とシングル世帯それぞれのひと月あたりの平均年金額を、パターン別に比較しながら解説します。
公的年金は、基礎部分となる「国民年金」と、上乗せ部分にあたる「厚生年金」から成り立つ2階建て構造です。
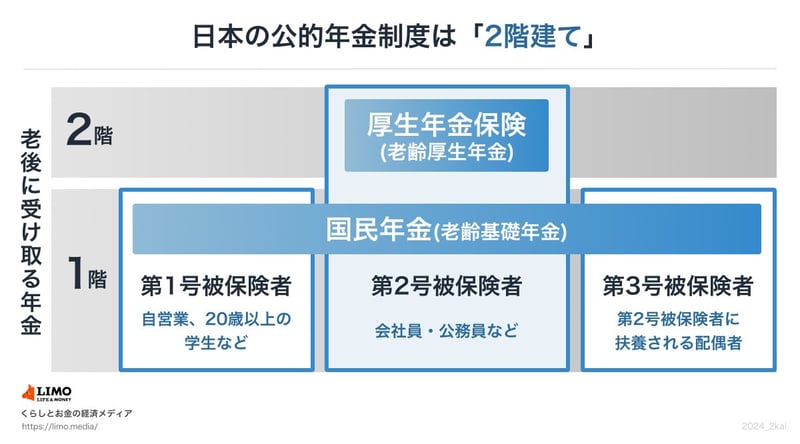
国民年金は原則として、国内在住の20歳以上60歳未満の全ての人が加入対象であり、老齢基礎年金として、加入期間に応じて受け取れます。
厚生年金は会社員や公務員などが加入する上乗せ部分です。加入期間と現役時代の収入によって受給額が決まります。
夫婦世帯・シングル世帯を問わず、この2つの年金のどちらに加入していたか、いつまで加入していたかが、老後の受給額を大きく左右します。
公的年金の支給日は「偶数月の15日(※)」で、2026年度の改定額が反映されたのは6月15日支給分(4月・5月分)からでした。次回の支給日は8月14日(金)です。
厚生労働省が示す2026年度の年金額の例は次のとおりです。
※15日が土日祝日の場合、直前の平日に前倒しされます。
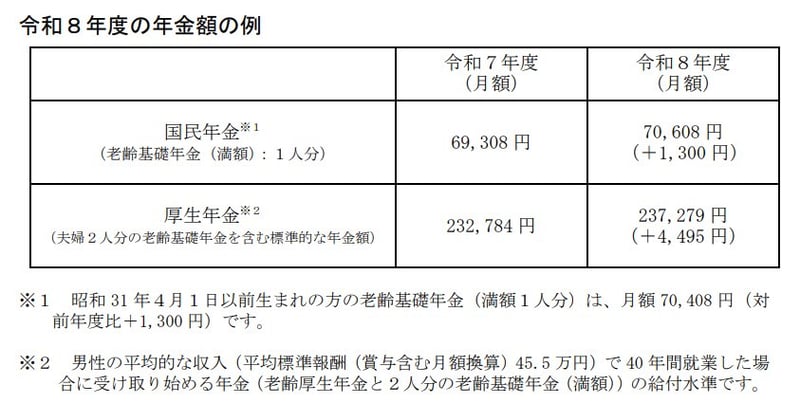
※1 昭和31年4月1日以前生まれの方の老齢基礎年金(満額1人分)は、月額7万408円
※2 平均的な収入(平均標準報酬(賞与含む月額換算)45万5000円)で40年間就業した場合に受け取り始める年金(老齢厚生年金と2人分の老齢基礎年金(満額))の給付水準
冒頭で触れたとおり、厚生労働省の「モデル世帯」は夫が40年間平均的な収入で就業し、妻は扶養内パートや専業主婦などで国民年金のみ、というかなり具体的な設定です。
実際にはこの前提とぴったり一致する夫婦は多くありません。
ここからは、厚生労働省「令和6年度 厚生年金保険・国民年金事業の概況」の男女別平均データを用いて、夫婦世帯とシングル世帯の月額を試算します。
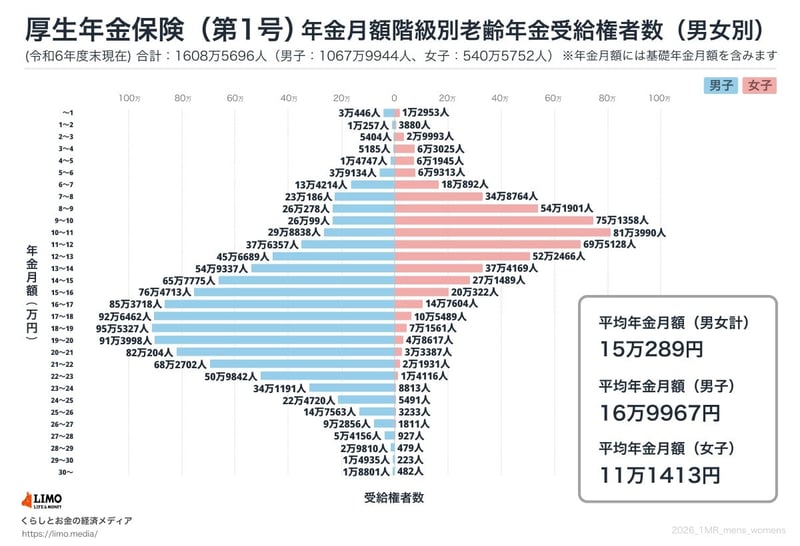
※厚生年金は国民年金部分を含む
夫婦2人分の年金額を単純に「2で割る」と、共働き夫婦は一人当たり約14万円、片働き夫婦なら約11万4000円。これは会社員女性のシングル年金額(約11万円)とほぼ同じ水準です。
逆に「会社員だった男性のシングル世帯」の年金は約17万円と、片働き夫婦の一人当たり額(約11万4000円)を大きく上回ります。ただし、シングル世帯は住居費・光熱費といった固定費を一人で負担するため、"手取り年金額あたりのゆとり"は夫婦世帯より小さくなる点も見逃せません。
また、上記はあくまでも現在のシニアの働き方が反映された年金額のため、厚生年金の金額とはいえ当時の時代背景から「女性は結婚や出産等で退職したため、加入期間は短い」というケースが少なくないと考えられます。
働き方が多様化するいま、今後も年金額はゆるやかに変化していくことが考えられます。
正確に把握するためには、こうした統計情報も参考にしながら自身のねんきん定期便やねんきんネットなどを確認するようにしましょう。
年金額は「世帯構成」と「現役時代の働き方」で大きく変わります。同じ夫婦世帯でも自営業のみだと月11万円台にとどまる一方、共働きなら月28万円超も可能といえます。
シングル世帯でも会社員経験があれば月17万円、自営業のみなら月6万円と、年金額の幅は非常に大きいのが実態です。
大切なのは「自分(あるいは自分たち夫婦)の見込み額」を早めに把握し、生活費とのギャップを埋める準備を進めることです。
「ねんきん定期便」や「ねんきんネット」で試算し、iDeCoやNISAといった私的年金・資産形成で不足分を補っていきましょう。

 LIMO&ファイナンス編集部記者
地方公務員・保険代理店出身。証券外務員二種保有。自治体で国民健康保険の賦課や高額療養費、退職に伴う年金切り替え等の実務に従事。複雑な社会保障制度に精通し、現在はLIMO編集部で年金・貯蓄・退職金等の金融情報を発信。