パーソナルファイナンスニュース
【二人以上世帯】年収別の「平均貯蓄額」はいくらか、中央値との差も見る。年収が同じでも「貯め方」で差がつく
宮野 茉莉子

2028年4月から始まる新制度「遺族厚生年金の5年有期化」で影響を受ける人・受けない人


筆者はファイナンシャルプランナーとして、これまで多くのお客様から家計やライフプラン、万が一の保障に関するお金の相談業務を受けてきました。生活の土台となる「遺族年金」ですが、直近の物価や賃金動向を反映し、2026年4月に支給額の引き上げが実施されています。
さらに、2028年度からはこれまでの仕組みにあった男女間の格差を解消し、共働き世帯の増加といった現代のライフスタイルに合わせた大規模な制度改正も控えています。本記事では、今年度の増額内容や具体的な受給額の目安、そして今後の新制度で影響を受けるケースについて分かりやすく解説します。
日本年金機構の発表によると、令和8年度(2026年度)の年金額改定により、遺族年金や関連する手当の支給額が引き上げられました。

18歳(年度末まで)の子どもがいる配偶者などに支給される「遺族基礎年金」は、前年度から約1万5600円増額となり、2026年度の基本額は84万7300円(+子の加算額)となりました。なお、昭和31年4月1日以前に生まれた方の場合は84万4900円となります。
会社員や公務員が加入する厚生年金制度に基づく「遺族厚生年金」についても、今回の改定率に沿って2.0%の増額となっています。遺族厚生年金は、亡くなった方の報酬や加入期間をベースに計算される「老齢厚生年金(報酬比例部分)」の4分の3の金額が支給される仕組みです。亡くなった時点で会社員であるなどの要件を満たしていれば、実際の加入期間が短くても「25年間(300ヶ月)加入」とみなして計算される手厚い制度となっています。具体的な受給額は生前の働き方(収入や加入月数)によって変動しますが、今回のベース引き上げにより、受給額全体が底上げされる形です。
ここでは、残された家族が実際にどのくらいの遺族年金を受け取れるのか、具体的なシミュレーションを見てみましょう。
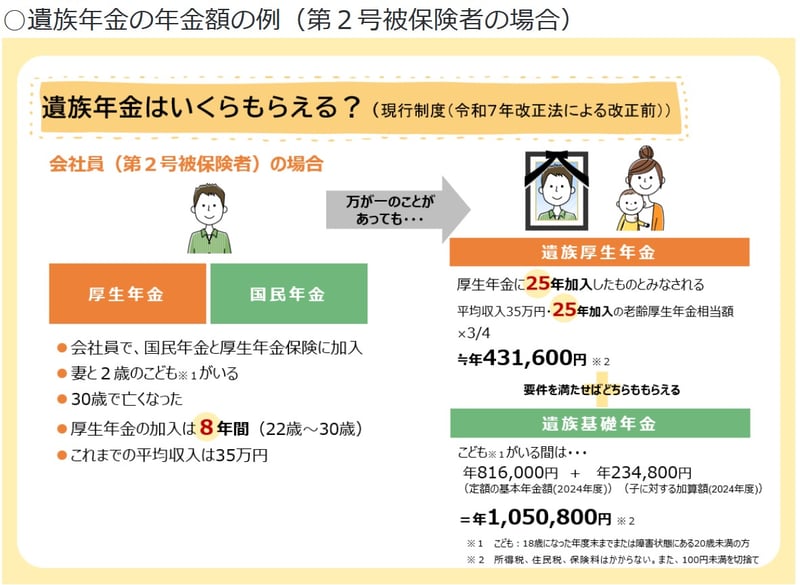
【前提条件】
上記のケースでは、所定の要件を満たすことで「遺族厚生年金」と「遺族基礎年金」の両方を受け取れる可能性があります。
実際の加入期間は8年ですが、「25年加入」とみなす特例計算が適用されます。平均月収35万円で25年間加入した場合の老齢厚生年金相当額を算出し、その4分の3にあたる年間約43万1,600円が支給される見込みです。
対象となる子ども(18歳到達年度の末日まで)がいる期間支給されます。支給額は「定額の基本年金額」に「子に対する加算額」を足した金額です。(※2024年度の基準で計算した場合、基本額81万6,000円+加算額23万4,800円=年間105万800円となります)
これらを合計すると、残された妻子は年間で約148万2,400円の遺族年金を受け取れる計算になります。
社会情勢の変化や共働き世帯の増加に伴い、2028年4月1日からは遺族厚生年金の仕組みが段階的に大きく変わります。
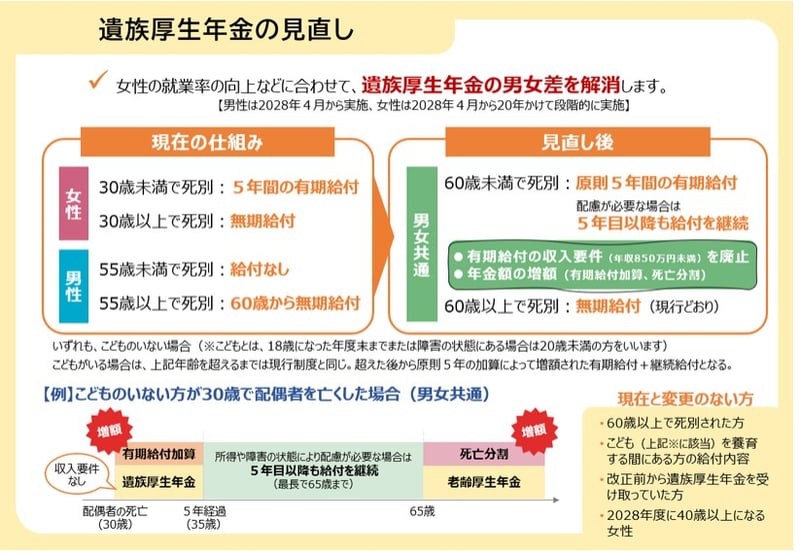
これまで、遺族厚生年金は「女性(妻)は30歳以上で一生涯受け取れる」一方で、「男性(夫)は妻の死亡時に55歳未満だと一切受け取れない」という男女間の格差がありました。今回の改正によりこの性別による違いをなくし、18歳年度末までの子どもがいない若年・中年層の配偶者については、男女ともに「原則5年間の有期給付」へと統一されます。 ただし、急激な収入減少をサポートするため、この5年間は新たに「有期給付加算」が上乗せされ、毎月の受給額が現在の約1.3倍に手厚く増額される予定です。
制度改正はこれから新しく受給する方が対象です。18歳年度末までの子どもがおらず、以下の年齢条件に当てはまる世帯が影響を受けます。
すでに年金を受け取っている方や、一定の年齢・条件を満たす方には配慮がなされ、従来の仕組みが維持されます。
原則5年で給付終了となりますが、障害年金を受け取っている方や、自身の年収が約122万円以下(月収約10万円以下)の単身者など、経済的自立が難しい事情がある場合は、5年経過後も引き続き遺族厚生年金を受け取れる仕組みが用意されています。
遺族年金は、残されたご家族のその後の生活を支える極めて重要な資金となります。2026年度の改定により、昨今の物価上昇に対応する形で支給額がベースアップされたことは、対象者にとって大きな安心材料と言えるでしょう。一方で、2028年度からは時代に合わせた大規模な制度変更が控えており、特に子どもがいない若い世代の保障内容が根本から変わります。ご自身の年齢や家族構成によって将来のセーフティネットの形は異なるため、まずは国の制度を正しく把握することが重要です。その上で、公的保障だけでは足りない部分を民間の生命保険などで計画的に補強しておくことをおすすめします。

 LIMO&ファイナンス編集部記者株式会社モニクルリサーチ
日本生命保険相互会社出身。元マネースクール講師、現役FP(CFP®・1級FP技能士)でJ-FLEC認定アドバイザー。保険から年金、資産運用まで幅広い知見を持ち、「お金の先生」としてLIMO&ファイナンス編集部にてわかりやすく信頼できる記事をお届けします。