

横野 会由子
かつてフリーランスとして働いていた筆者は、ある日届いた「ねんきん定期便」を見て、漠然とした不安を覚えました。
厚生年金に加入していない期間があった分、将来の受給見込額が想像より少なかったのです。
しかし、だからといって「年金額だけを気にして、自分らしい働き方を諦める」のはナンセンスです。
多様な働き方が広がる今、大切なのは「早めに現実を知り、自分に合った備えをしておくこと」でした。
6月に届いた住民税などの通知、そして7月から本格化する値上げラッシュに家計の厳しさを実感する中、「老後は年金だけで本当に暮らしていけるのだろうか」という不安が頭をよぎる方も多いでしょう。
公的年金の受給額には、男女で大きな差が存在します。
この記事では、統計データをもとに女性の年金受給額の実態を解説し、当事者の切実な声が飛び交う「第3号被保険者制度」の行方、そして自分らしい生き方と老後の安心を両立するヒントを探っていきます。
まずは基本から!日本の公的年金制度の仕組み
日本の公的年金は2階建て構造
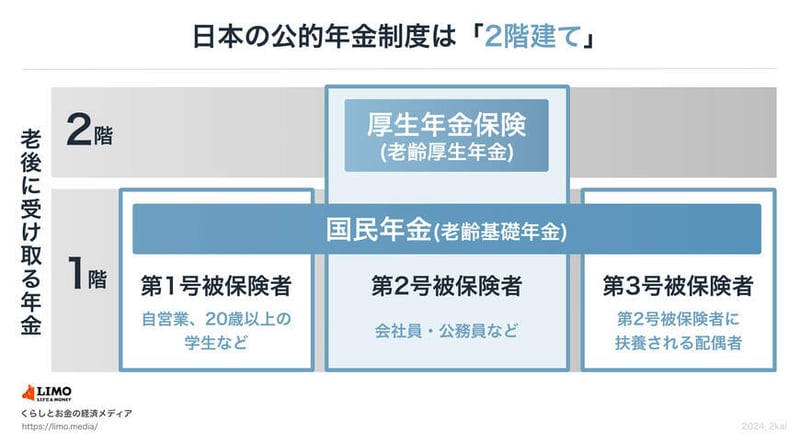
日本年金機構「公的年金制度の種類と加入する制度」をもとにLIMO&ファイナンス編集部作成
日本の年金は「国民年金(1階)」と「厚生年金(2階)」の2階建て構造です。
国民年金は全員一律ですが、厚生年金は現役時代の給与や加入期間で決まるため、働き方によって将来の受給額に大きな差が生まれます。
厚生年金「月15万円以上」もらえる女性の割合は?男女格差も
厚生年金の受給額は、現役時代の働き方に大きく左右されます。
厚生労働省の「令和6年度 厚生年金保険・国民年金事業の概況」によれば、厚生年金(老齢基礎年金を含む)の平均受給月額は全体で15万289円です。
厚生年金の平均受給額:男女で大きな差
厚生年金(男女別)_2026_1MR_mens_womens.jpg
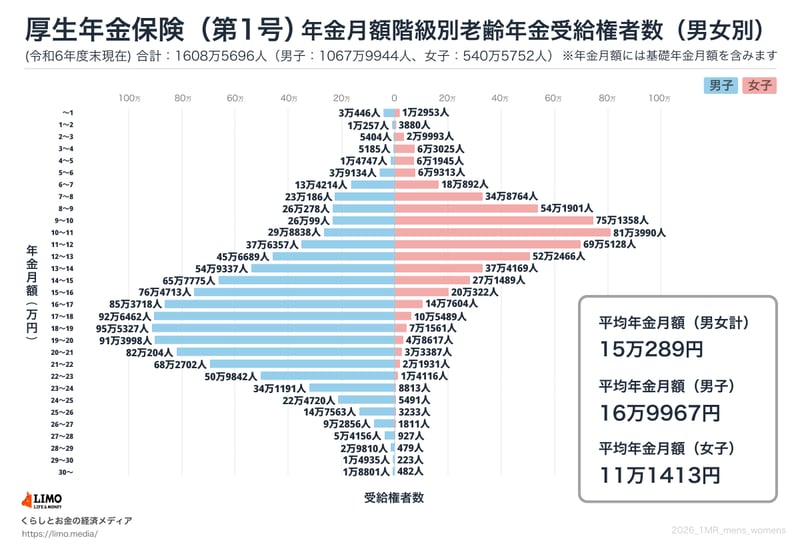
出所:厚生労働省年金局「令和6年度 厚生年金保険・国民年金事業の概況」を参考にLIMO&ファイナンス編集部作成
- 全体:15万289円
- 男性:16万9967円
- 女性:11万1413円
男女別で比較すると、女性の平均額は男性よりもかなり低いことがわかります。
では、一つの目安となる月額15万円以上を受け取っている女性は、どのくらいの割合なのでしょうか。
女性で月15万円以上を受け取る人の割合
- 女性の受給権者総数:540万5752人
- このうち月額15万円以上を受給している女性:66万4486人
- 割合:約12.3%
厚生年金を月15万円以上受け取っている女性は全体の約12.3%で、およそ8人に1人という計算になります。
これに対して、男性で同じ条件を満たす人の割合は約68.8%にのぼり、受給額に著しい男女差があることが見て取れます。
女性の厚生年金受給額の分布状況
- ~1万円未満:1万2953人
- 1万円以上~2万円未満:3880人
- 2万円以上~3万円未満:2万9993人
- 3万円以上~4万円未満:6万3025人
- 4万円以上~5万円未満:6万1945人
- 5万円以上~6万円未満:6万9313人
- 6万円以上~7万円未満:18万892人
- 7万円以上~8万円未満:34万8764人
- 8万円以上~9万円未満:54万1901人
- 9万円以上~10万円未満:75万1358人
- 10万円以上~11万円未満:81万3990人
- 11万円以上~12万円未満:69万5128人
- 12万円以上~13万円未満:52万2466人
- 13万円以上~14万円未満:37万4169人
- 14万円以上~15万円未満:27万1489人
- 15万円以上~16万円未満:20万322人
- 16万円以上~17万円未満:14万7604人
- 17万円以上~18万円未満:10万5489人
- 18万円以上~19万円未満:7万1561人
- 19万円以上~20万円未満:4万8617人
- 20万円以上~21万円未満:3万3387人
- 21万円以上~22万円未満:2万1931人
- 22万円以上~23万円未満:1万4116人
- 23万円以上~24万円未満:8813人
- 24万円以上~25万円未満:5491人
- 25万円以上~26万円未満:3233人
- 26万円以上~27万円未満:1811人
- 27万円以上~28万円未満:927人
- 28万円以上~29万円未満:479人
- 29万円以上~30万円未満:223人
- 30万円以上~:482人
厚生年金を月15万円以上受け取っている女性は全体の約12.3%で、およそ8人に1人にとどまります。
これに対して、男性で同じ条件を満たす人の割合は約68.8%にのぼり、著しい男女差があることが見て取れます。 分布全体を見ても、女性の受給者数が最も多いボリュームゾーンは「10万円以上~11万円未満(約81万人)」となっており、15万円以上受け取っている女性はごく少数派です。
女性は結婚や出産、育児といったライフイベントで働き方が変わることが多く、それが受給額の差につながっていると考えられます。
要注意!年金から「天引き」される税金と社会保険料
老後の資金計画を立てる上で忘れてはいけないのが、年金は「額面通りに全額受け取れるわけではない」という事実です。
年金からは介護保険料や健康保険料、住民税などが天引きされるため、実際に振り込まれる手取り額は額面の85〜90%程度になる点に注意が必要です。
例えば、見込額が15万円でも手取りは13万円前後になることも珍しくありません。
第3号被保険者制度はどうなる? 当事者の7割が「現状維持」を切望
女性の年金額が少なくなりがちな背景には、やむを得ず働き方を変える事情があります。
そこで長年、専業主婦(夫)の年金を支えてきたのが「第3号被保険者制度」ですが、現在この制度の縮小や廃止が活発に議論されています。
株式会社ビースタイル ホールディングスが主婦・主夫層を対象に行った調査によると、第3号被保険者制度について「縮小も廃止もしない方が良い」と回答した人は全体で52.8%。
第3号被保険者制度について「当事者・当事者以外・または不明な人との比較」

しゅふJOB総研
自分が第3号被保険者である「当事者」に限ると、その割合は約7割(69.3%)に跳ね上がり、現状維持を強く望む傾向がうかがえます。
アンケートに寄せられた、当事者ならではの切実な声を引用してご紹介します。
- 「子供が小さいと、熱出したりする度に幼稚園から呼び出され、熱が下がるまで預けられないので、仕事を休まなくてはいけなくなる。夫は代わってくれないので結果きちんと働けない。なのに年金や健康保険払えと?」(50代:パート/アルバイト)
- 「介護や育児、体調などでまとまって働く時間を作り出すことができない人たちも多くいる。(中略)日本においては必要な制度ではないかと思う」(30代:今は働いていない)
- 「転勤族だった妻に働くと言う選択肢はなかった。急に第3号をなくされたら、今後どうやって生活していったらいいの?」(50代:今は働いていない)
一方で、「払わずもらうのはおかしい」「共働きが多い世の中になってきたので、縮小しても良いと思う」といった不公平さを指摘する声も上がっています。
制度の見直しについては賛否両論がありますが、生活基盤をこの制度に頼らざるを得ない人たちへの影響を考慮すると、慎重な議論が求められるでしょう。
【コラム】フリーランスから会社員に戻って痛感。「働き方の変化」と自分らしい生き方の両立
働き方が年金額に直結するという現実を、筆者自身も身をもって痛感した経験があります。 筆者は以前、フリーランスとして働いていました。その間は厚生年金がなく、国民年金のみの「第1号被保険者」です。
当時届いた「ねんきん定期便」で受給見込額を確認した際、想像以上の少なさに漠然とした不安を覚えました。
その後再び会社員となり、現在は厚生年金に加入していますが、過去に未加入期間がある分、ずっと会社員として働き続けた場合と比べると将来の年金見込額はどうしても少なくなります。
しかし、「老後の年金額だけを気にして働き方や職業を選ぶ」こと自体はナンセンスだと筆者は考えます。
働き方が多様化するいま、何より大切なのは「自分らしい生き方」を選択すること。
まずはご自身のリアルな見込額を早めに把握し、足りない分を補っていくことこそが、自分らしい生き方を将来の安心に繋げる一歩だと感じています。
まとめにかえて
この記事では、年金から税金等が天引きされる現実や、女性の厚生年金受給額の実態を解説しました。
全体平均は約15万円ですが、月15万円以上を受け取る女性は約12.3%にとどまり、男性(約68.7%)と大きな格差があります。
女性はライフイベントで働き方が変わりやすく、それが年金額に直結するためです。
また、「第3号被保険者制度」の見直しなど、社会保険の仕組み自体が今後変化する可能性もあります。 過去は変えられませんが、「今、この事実に気づけた」ことが未来を変える第一歩です。
公的年金だけで老後を送るのが難しい現実を踏まえ、現役のうちに「ねんきん定期便」などで世帯単位の受給見込額を把握しておきましょう。
そのうえで、新NISAやiDeCoなどを活用した資産形成を計画的に始めてみるのも一案です。
参考資料

 編集記者株式会社モニクルリサーチ
早大卒。証券外務員二種・相続診断士。15年の書籍校閲で培ったファクトチェック力を武器に、一次資料に基づく「お金と暮らし」の分析記事を担当する編集記者。認知症介護経験をいかし、読者目線に立った情報発信も。
関連タグ
あなたにおすすめ関連記事