


イズミダイズム
この記事はここがポイント
- 東京エレクトロンとディスコの2026年3月期営業利益率は16.8ポイント差。稼ぎ方設計に違い。
- 営業利益率で劣る東京エレクトロン、2026年3月期ROEはディスコより4.5ポイント高い結果。
- 東京エレクトロン株価、2025年9月から3倍近く上昇後、2026年7月に3割弱下落。
昨秋の水準から3倍近くまで伸び、そこから一気に上げ幅を吐き出す。東京エレクトロン<8035>の株価は、この11か月でそういう荒い動きをたどってきた。半導体製造装置は業績の波が大きい業種だが、それにしても振れ幅が大きい。株価の軌跡を追ったうえで、収益性という物差しで同業と並べてみたい。 ※本記事中の株価は、過去の株式分割の影響を調整した値を使用しています。
昨秋から3倍近く、そこから急反落。株価が描いた凸型のレンジ
出所:各種資料をもとに筆者作成
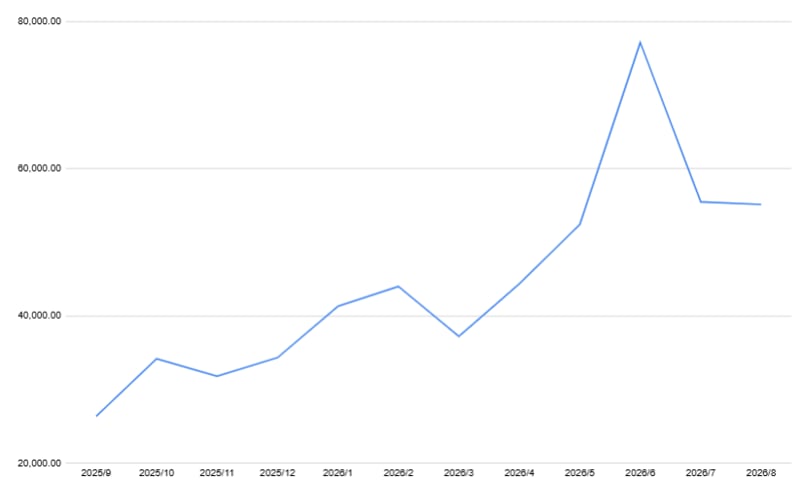
起点となる2025年9月末の終値は26,000円台だった。そこから10月末には34,000円台まで、一段で切り上がっている。
11月末はいったん31,000円台まで下げた。だが12月末に34,000円台へ戻し、年明けの1月末には41,000円台、2月末には44,000円台と階段を上がっていく。
3月末は37,000円台まで下押しした。ここで上昇が終わったように見えた局面である。
ところが4月末に44,000円台へ戻し、5月末は52,000円台、6月末には77,000円台に乗せた。2025年9月末以降の月末終値では、この6月末が最も高い。起点の26,000円台から見れば、9か月で3倍近い水準だ。
そして7月末は55,000円台。1か月で3割弱の下落である。2026年8月時点の終値も55,000円台で、7月末からはほぼ横ばい圏にとどまっている。
昨秋以降の形としては、9月末から6月末までを一本の上昇局面と見て、その山の頂きから2か月で下りてきた凸型のレンジになる。3月末の下押しを挟みながらも、上昇はそこで止まらなかった。
値動きの理由を一つに絞ることはできない。ただ、6月末までの上昇の速さを見ると、半導体の設備投資が伸びるという見通しがかなり短い期間で織り込まれた可能性は高い。
7月の下押しは、その織り込みが一度巻き戻された動きと読み取れる。相場全体の地合いや需給も絡むため、材料と株価を一対一で結び付けることはできない。
ボラティリティ(株価の日々の値動きの激しさ)が高い銘柄だ、で終わらせても面白くない。この振れ幅の下にある収益の実力はどうなのか。そこを決算で確かめたい。
2027年3月期1Qの営業利益率は28.9%。減益局面からの切り返し
2027年3月期1Qは、売上高7,323億円、営業利益2,114億円、経常利益2,156億円、純利益1,643億円だった。前年同期比では売上高が+33.3%、営業利益が+46.1%、純利益が+39.5%である。
営業利益率は28.9%。前年同期は26.3%だったので、2ポイント台の改善だ。増収率を上回る増益率が出ているので、売上の伸びが費用を吸収して利益率を押し上げた形になる。
この数字は、直前の通期と並べると意味が変わってくる。2026年3月期通期の営業利益率は25.6%だった。
その通期は、売上高2兆4,435億円で前期比+0.5%とほぼ横ばい、営業利益は6,249億円で▲10.4%の減益だった。3Q累計の時点では営業利益が前年同期比▲18.3%まで沈んでいた期である。
一方で純利益は5,744億円、前期比+5.6%の増益で着地した。営業減益なのに最終増益という並びで、ここには特別利益1,207億円が効いている。税引前利益が7,481億円と、経常利益6,303億円を大きく上回っているのはそのためだ。
利益の質という観点では、この差は見過ごせない。営業段階の利益が1割減った期の最終増益は、本業の回復を意味しない。
逆に言えば、2027年3月期1Qの営業利益率28.9%は、特別要因に頼らない形で本業の水準が戻ってきたことを示す数字だと読み取れる。
粗利率の動きも同じ方向を指している。2026年3月期の売上総利益は1兆1,078億円で、売上高に対する比率は45.3%。前期の47.1%から1.8ポイント下がった。
同じ期の研究開発費は2,778億円で、売上高比では11.4%。前期の10.3%から上がっている。減益の期に開発費を絞らなかったわけで、装置産業らしい先行投資の構えだ。
その原資は手元にある。2026年3月期の営業キャッシュフローは5,397億円で、同じ期の設備投資は2,160億円だった。開発費と設備投資を合わせても、本業が生む現金の範囲に収まっている。
減益の期に投資の手を緩めなかった背景には、この現金創出力があると考えられる。利益の増減より先に、稼いだ現金をどこへ配るかで会社の姿勢は見えてくる。
売上規模で5倍以上離れた2社を、利益率という物差しで並べる理由
ここから比較に移る。同じ半導体製造装置の分野で、東京エレクトロンと並べて語られることが多いのがディスコ<6146>だ。
規模はまったく違う。2026年3月期の売上高は、東京エレクトロンが2兆4,435億円、ディスコが4,368億円。5.6倍の開きがある。従業員数も20,236人に対して5,547人だ。
絶対額を並べても比較にならない規模差である。だから今回は利益率という比率で並べる。比率にすれば、規模の違いを外して稼ぎ方の違いだけを見られる。
そして比率にした瞬間、順番が入れ替わる。2026年3月期の営業利益率は、東京エレクトロンが25.6%、ディスコが42.3%。16.8ポイントの差で、規模の小さいほうが上に来る。
規模が大きい会社ほど利益率も高いはずだ、という感覚は、この2社には当てはまらない。
16.8ポイントの差はどこで生まれ、どこで縮んでいるのか
では、この差はどの段で生まれているのか。損益計算書を上から順に追うと、答えは意外なほどはっきりしている。
売上総利益の段階で、すでに差はついている。2026年3月期の粗利率は、東京エレクトロンが45.3%、ディスコが70.1%。24.8ポイントの開きだ。営業利益率の差より、粗利率の差のほうが大きい。
その下の段では、逆の力が働いている。販管費の売上高比率は、東京エレクトロンが19.8%、ディスコが27.8%。ここでは東京エレクトロンが8.0ポイント低い。
粗利率で24.8ポイント離され、販管費率で8.0ポイント取り返す。残るのが営業利益率の差である。
これは直感と逆の構図だ。規模の大きい東京エレクトロンは、販管費という費用の側ではきちんとスケールメリットを出している。ところが、その手前の原価構造で、より小さいディスコに大きく引き離されている。
開発負担の重さも効いている。売上高に対する研究開発費の比率は、東京エレクトロンが11.4%、ディスコが7.8%だ。
ここで大事なのは優劣ではない。粗利で取る会社と、粗利の水準は譲っても費用の効率で詰める会社という、稼ぎ方の設計が違うという事実である。
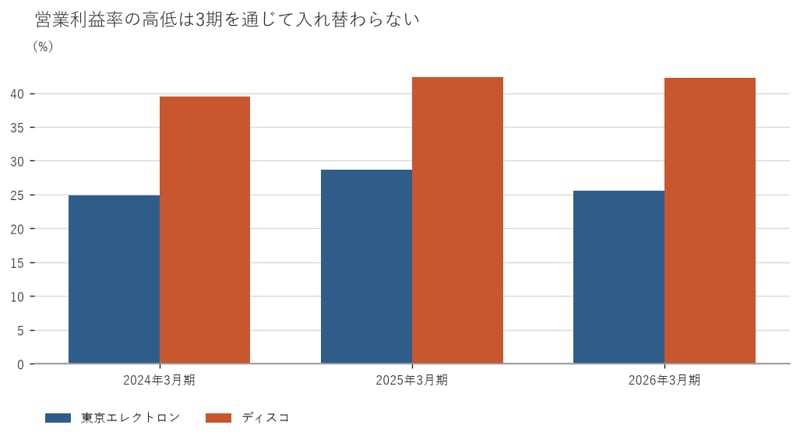
この差が単年の偶然ではないことは、3期並べれば分かる。
出所:東京エレクトロン株式会社および株式会社ディスコ 有価証券報告書をもとに筆者作成
2024年3月期から2026年3月期まで、両社の利益率の上下は一度も入れ替わっていない。東京エレクトロンは24.9%から28.7%へ上がって25.6%へ戻り、ディスコは39.5%から42%台に乗せてそこに居続けている。
直近の2027年3月期1Qでも、この階層は変わらない。ディスコの営業利益率は42.9%、東京エレクトロンは28.9%。差は14.0ポイントで、通期の16.8ポイントからは少し縮んでいる。
業種中央値を挟むと見えてくる、利益率とROEのねじれ
2社だけを並べると、どちらが強いかという話に落ちてしまう。第三の基準を挟んでおきたい。
東京エレクトロンが属する電気機器の営業利益率の中央値は6.7%、上位四分位でも11.4%だ。ディスコが属する機械の中央値は7.9%、上位四分位は12.4%である。
つまり25.6%も42.3%も、どちらも自分の業種の上位四分位を大きく超えている。粗利率で見ても、電気機器の中央値29.8%、機械の中央値29.6%に対して、45.3%と70.1%だ。
16.8ポイントの差は、業種の中で見れば上位のなかでの差にすぎない。ここを取り違えると、東京エレクトロンの収益性が低いという誤読が生まれる。
そして、指標を一つ替えると順番がもう一度入れ替わる。2026年3月期のROE(自己資本利益率)は、東京エレクトロンが29.6%、ディスコが25.1%。営業利益率で負けている側が、資本効率では4.5ポイント上に来る。
電気機器のROE中央値は7.4%、機械は7.8%だから、両社ともここでも業種の水準を大きく上回る。そのうえでの入れ替わりだ。
理由の一つは資産の回し方にある。総資産に対する売上高は、東京エレクトロンが0.85回、ディスコが0.59回。電気機器の中央値0.77回、機械の中央値0.68回と比べると、東京エレクトロンは自業種より速く、ディスコは自業種より遅い。
自己資本比率も東京エレクトロンが71.5%、ディスコが78.9%と、後者のほうが厚い。自己資本を厚く積めば、同じ利益でもROEは下がる。
厚い自己資本は一般に安心感につながるが、その厚みが資本効率の面で最適かどうかは、また別の論点になる。利益率の高さと資本効率の高さは、必ずしも同じ方向を向かない。
印象的なのは、この2社の差が「どちらが優れているか」ではなく「どこで稼ぐと決めたか」の差に見えることだ。
粗利で取る設計と、費用の効率で取る設計。どちらも自分の業種の上位に居続けているのだから、設計そのものに正解不正解はない。
私が気にしているのは、株価の振れ幅がこの設計の違いをほとんど見ていないように見える点だ。装置需要の見通しが強くなれば両方が買われ、弱くなれば両方が売られる。テーマで一括りにされる銘柄の典型的な振る舞いである。
だが決算を開けば、需要の波を受け止める場所が2社で違う。原価の段で厚みを持つ会社と、費用の段で効率を出す会社では、同じだけ需要が動いても利益の振れ方は変わってくるはずだ。
同じ半導体製造装置というラベルで動く株価を、稼ぎ方の設計まで降りて見分けてほしい。決算のどの段で差がついているかを毎回確かめる癖をつけると、テーマの上下だけでは説明できない部分が見えてくる。
免責事項
- 本記事は一般的な情報提供のみを目的としており、特定の株式の購入や売却について助言や推奨するものではありません。
- 本記事上の情報に起因、また関連して生じた損害や損失に関しては一切の責任を負いません。
- 投資判断は最新の決算資料や市場動向などをご自身でご確認の上、自己責任で行ってください。
- 株主優待の内容や条件などは変更される可能性があるため、必ず公式サイトでご確認ください。

アナリスト
株式会社モニクルリサーチ
オリックスなどの国内金融機関出身。日本株アナリストおよび財務アドバイザーとして決算分析や資金調達を主導。「日経CNBC」出演などメディアを通じた相場解説の実績も豊富。企業財務に精通し、現在はモニクルリサーチで金融ニュースの深掘り記事を発信。
関連タグ
あなたにおすすめ関連記事