老後の年金「厚生年金」と「国民年金」みんな月いくらもらってる?現役世代が「老後資金を準備するための具体策」を年代別で解説
years44/shutterstock.com
執筆者和田 直子編集者 株式会社モニクルリサーチ
19:30
老後の年金「厚生年金」と「国民年金」みんな月いくらもらってる?現役世代が「老後資金を準備するための具体策」を年代別で解説
years44/shutterstock.com

銀行員時代、私はお客様に「老後は公的年金だけに頼らず、現役のうちからしっかり準備をしましょう」と何度もお伝えしてきました。

それから10年以上が経ちますが、その思いは年々強くなる一方です。

それどころか、長引く少子高齢化に伴う社会保険料の負担増に加え、近年の急激な物価上昇を目の当たりにし、「当時に想定していた試算額では到底足りないのではないか」という強い危機感を抱いています。

もはや、公的年金だけに依存しない資金づくりは、私たちにとって避けて通れない課題です。

そこでこの記事では、日本の公的年金の基本的な仕組みから、国民年金・厚生年金の平均受給額について分かりやすく解説します。さらに、現役世代が今すぐ起こすべき行動ステップや、20歳代〜50歳代の年代別に合わせた具体的な準備方法についても網羅しました。

いまのシニア世代の年金事情を知り、これからの具体的な備えを学ぶことは、ご自身の将来と向き合う大きなきっかけになるでしょう。ぜひ参考にしてみてください。

公的年金制度のキホン「国民年金・厚生年金」とは?

公的年金は、「国民年金」と「厚生年金」から成り立つ2階建て構造になっています。

下の図をご覧いただくとイメージしやすいでしょう。
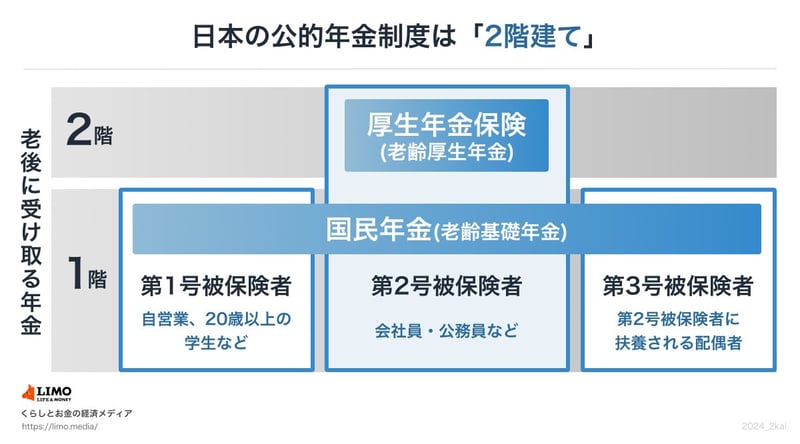
厚生年金と国民年金の仕組み

厚生年金と国民年金の仕組み
厚生年金と国民年金の仕組み

国民年金

  • 加入対象者:原則として、日本に住むの20歳以上60歳未満の全ての人
  • 保険料:全員一律(2026年度は月額1万7920円)※年度ごとに見直しあり
  • 老後の年金額:国民年金保険料を全期間(480月)納めれば65歳以降で満額の老齢基礎年金が支給される。未納期間等があればその期間に応じて満額から差し引かれる仕組み(2026年度の満額は月額7万608円)

厚生年金

  • 加入対象者:企業や官公庁などで働く人たちが国民年金に上乗せする形で加入
  • 保険料:毎月の給与や賞与に応じた年金保険料を納める
  • 老後の年金額:「年金加入月数」と「納めた保険料」に応じた老齢厚生年金額を老齢基礎年金に上乗せして支給

厚生年金に加入して働いた期間があるかどうか、ある場合にはその期間と年収によって老後の年金額に個人差が生じます。

「厚生年金」と「国民年金」みんな月いくらもらってる?

老後生活において収入の柱のひとつとなるのが公的年金です。

いまのシニア世代の皆さんの受給額がどれくらいなのか、厚生労働省の資料をもとに見ていきましょう。
厚生年金

厚生年金の平均額(全年齢)

厚生年金の平均額(全年齢)
厚生年金の平均額(全年齢)

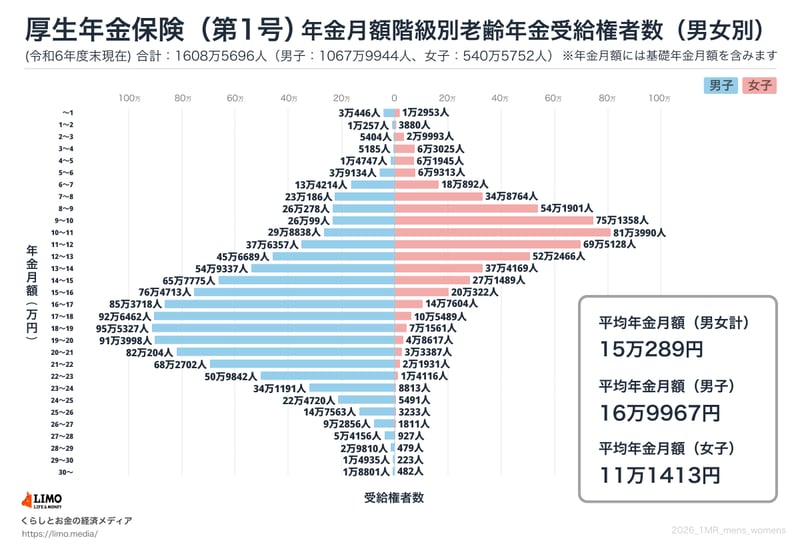
厚生年金の平均受給額は次のとおり。国民年金(老齢基礎年金)を含む金額です。 

  • 〈全体〉平均年金月額:15万289円
  • 〈男性〉平均年金月額:16万9967円
  • 〈女性〉平均年金月額:11万1413円

※国民年金の金額を含む

厚生年金の受給額分布:1万円ごとの詳細

  • ~1万円:4万3399人
  • 1万円以上~2万円未満:1万4137人
  • 2万円以上~3万円未満:3万5397人
  • 3万円以上~4万円未満:6万8210人
  • 4万円以上~5万円未満:7万6692人
  • 5万円以上~6万円未満:10万8447人
  • 6万円以上~7万円未満:31万5106人
  • 7万円以上~8万円未満:57万8950人
  • 8万円以上~9万円未満:80万2179人
  • 9万円以上~10万円未満:101万1457人
  • 10万円以上~11万円未満:111万2828人
  • 11万円以上~12万円未満:107万1485人
  • 12万円以上~13万円未満:97万9155人
  • 13万円以上~14万円未満:92万3506人
  • 14万円以上~15万円未満:92万9264人
  • 15万円以上~16万円未満:96万5035人
  • 16万円以上~17万円未満:100万1322人
  • 17万円以上~18万円未満:103万1951人
  • 18万円以上~19万円未満:102万6888人
  • 19万円以上~20万円未満:96万2615人
  • 20万円以上~21万円未満:85万3591人
  • 21万円以上~22万円未満:70万4633人
  • 22万円以上~23万円未満:52万3958人
  • 23万円以上~24万円未満:35万4人
  • 24万円以上~25万円未満:23万211人
  • 25万円以上~26万円未満:15万796人
  • 26万円以上~27万円未満:9万4667人
  • 27万円以上~28万円未満:5万5083人
  • 28万円以上~29万円未満:3万289人
  • 29万円以上~30万円未満:1万5158人
  • 30万円以上~:1万9283人

厚生年金の平均年金月額は15万289円ですが、男女別に見ると、男性が16万9967円、女性が11万1413円で、6万円近い開きが見られます。

厚生年金は現役時代の「働き方」が反映される仕組みになっています。

個人差とは別に男女差が見られるのは、十数年前の男性と女性の労働環境やライフスタイルによるものだと考えられます。
国民年金

国民年金の平均額(全年齢)

国民年金の平均額(全年齢)
厚生労働省年金局「令和6年度 厚生年金保険・国民年金事業の概況」をもとにLIMO編集部作成
国民年金の平均額(全年齢)

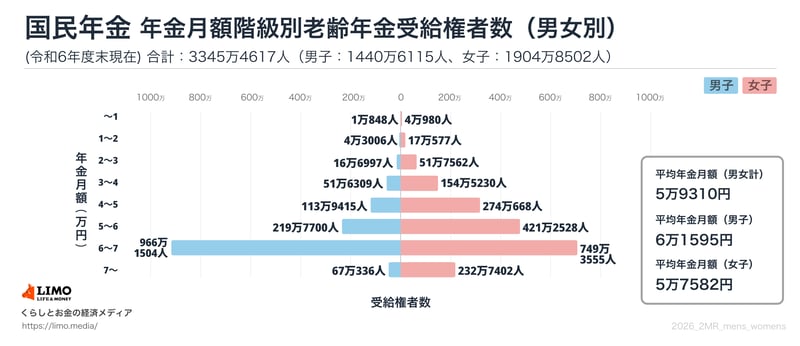
国民年金の平均受給額は次のとおり。

  • 〈全体〉平均年金月額:5万9310円
  • 〈男性〉平均年金月額:6万1595円
  • 〈女性〉平均年金月額:5万7582円

国民年金の受給額分布:1万円ごとの詳細

  • 1万円未満:5万1828人
  • 1万円以上~2万円未満:21万3583人
  • 2万円以上~3万円未満:68万4559人
  • 3万円以上~4万円未満:206万1539人
  • 4万円以上~5万円未満:388万83人
  • 5万円以上~6万円未満:641万228人
  • 6万円以上~7万円未満:1715万5059人
  • 7万円以上~:299万7738人

国民年金の平均年金月額は5万9310円。男女別に見ると、男性が6万1595円、女性が5万7582円となりました。

ボリュームゾーンを見ると、「6万円以上~7万円未満」が最も厚い層となっており、多くの人が満額に近い年金額を受け取っていることが読み取れます。

現役世代が老後に向けてすべきこと

日本の公的年金の平均受給額を見て、「思ったより少ないな」「自分は大丈夫だろうか」と感じた方も多いのではないでしょうか。

ここからは、元銀行員の視点も交えながら、現役世代の私たちが「老後の不安を解消するために、今すぐ起こすべき行動」を具体的なステップと年代別の戦略に分けて解説します。

【ステップ1】「ねんきん定期便」で将来の年金見込額を把握する

毎年誕生月に届く「ねんきん定期便」や、WEB上で確認できる「ねんきんネット」をチェックしましょう。

ここで確認すべきは、「将来自分はいくらもらえるのか」の現実的な数字です。

また、もし学生時代などに年金保険料の「未納期間」や「猶予期間」があれば、後から納める「追納」ができないか検討してみてください。

追納することで、将来受け取れる年金額を確実に増やすことができます(※追納には期限があります)。

【ステップ2】老後の「生活費」をざっくり試算する

次に、老後にいくらお金が必要かを計算します。とはいえ、今から何十年も先の家計簿を細かくつける必要はありません。

まずは「いまの生活費」をベースに考えましょう。そこから、老後にはなくなっているはずの以下の固定費を差し引いてみます。

  • 子どもにかかる教育費
  • 完済している予定の住宅ローン
  • 現役時代にかかっていた仕事関連の諸経費

これらを引いた金額が、あなたの「老後のざっくりとした月々の生活費」になります。

【ステップ3】「不足額」を割り出し、準備すべき最低金額を知る

ステップ1でわかった「年金見込額」から、ステップ2の「老後の生活費」を差し引いてみましょう。

【計算式】「年金見込額(月額)」 - 「老後の生活費(月額)」 = 毎月の不足額

ここで割り出された「不足額」こそが、あなたが現段階で把握できる、老後までに最低限準備しておくべきリアルな金額です。

【年代別】老後資金を準備するための具体策

準備すべき金額がわかったら、次はその金額をどうやって作っていくかです。

当然ながら、20歳代と50歳代では取るべきアプローチ(戦略)が大きく異なります。

ご自身の年代に合わせて、最適な方法を選んでいきましょう。

20歳代:時間を味方に。コツコツ積立と税制優遇のフル活用

20歳代の強みは「老後までの時間がたっぷりあること」です。

  • 積立投資を早く始める: 少額からでも良いので、NISAなどを活用してコツコツと長期の積立投資をスタートさせましょう。時間は資産運用の最大の味方(複利効果)になります。
  • 制度の活用: iDeCo(個人型確定拠出年金)や勤務先の企業型DCなども視野に入れ、所得税や住民税を減らす(節税する)工夫をしながら、「減らせるものを減らし、増やす工夫」を習慣化させましょう。

30歳代:ライフイベントの波を乗り越えながら計画的に

30歳代は、結婚、出産、住宅購入など、人生の大きなイベントが重なる時期です。

  • 無理な住宅ローンは厳禁: 周りに流されてキャパシティを超える住宅ローンを組んでしまうと、老後資金の準備が完全にストップしてしまいます。計画性が最も重要になる年代です。
  • 投資の継続: 出費は増えますが、20代と同様にNISAやiDeCoを活用した積立投資の手は止めず、家計の一部としてたんたんと積み上げていきましょう。

40歳代:支出のピークを凌ぎつつ、老後のリアルと向き合う

40歳代は、子どもの教育費が本格化し、住宅ローンの返済も続くなど、人生で最もお金が出ていく「支出のピーク」を迎えます。

  • 家計のメリハリ: 非常に大変な時期ですが、老後の足音も少しずつ近づいてくる頃です。「教育費が終わったら一気に老後資金へシフトする」といった、数年先を見据えた家計のシミュレーションをはじめましょう。

50歳代:ラストスパート、「攻め」と「守り」のバランスが重要

50歳代に入ると、ねんきん定期便に記載される見込額の精度がかなり高くなり、実際の受給額との乖離が小さくなります。ここからは老後資金作りのラストスパートです。

  • 運用のピッチを上げる: 「NISAで毎月数千円」ののんびりとした積立では間に合わないケースも出てきます。iDeCoなどの税制優遇を最大限に活用し、所得税・住民税を極限まで減らして手取りを増やし、浮いたお金を少しでも多く運用に回すなど、ギアを上げる必要があります。
  • 安全資産の確保: 一方で、老後が目前に迫っているため、すべての資産を投資に回すのは危険です。暴落に備え、ある程度の割合は現金などの「安全資産」として確保しておくバランス感覚(守りの姿勢)が求められます。
  • 65歳以降の働き方を検討: 現状の資産状況と年金見込額を天秤にかけ、「65歳以降もパートや再雇用で働くべきか」といったリタイア後の働き方の最終調整を行いましょう。

まとめ

銀行員時代から多くのシミュレーションを見てきて確信しているのは、「早く現状を知り、早く行動を起こした人ほど、老後の選択肢が圧倒的に増える」ということです。

ご覧いただいたように、年金の受給額は現役時代の働き方や加入歴によって大きく異なり、まさに「人それぞれ」です。

平均額やモデルケースはあくまで参考とし、ご自身の状況と照らし合わせることが大切になります。

年に一度送られてくる「ねんきん定期便」や、いつでも加入記録を確認できる「ねんきんネット」などを活用して、ご自身の年金見込額を把握してみてはいかがでしょうか。

具体的な数字を知ることで、これからのライフプランもより考えやすくなるはずです。

参考資料

Google で優先するソースとして追加
和田 直子編集者 株式会社モニクルリサーチ

関連タグ