65歳以上夫婦の家計は毎月4万2,434円の不足……個人向け国債で「あと2万円」を補うにはいくら必要?
利息の受け取りは半年に1回、約12万円ずつ。発行から1年は換金できないなど、買う前に知っておきたい仕組みも整理

総務省統計局「家計調査報告〔家計収支編〕2025年(令和7年)平均結果の概要」(2026年2月6日公表・現時点の最新年次)によると、65歳以上の無職世帯の毎月の家計は、夫婦のみの世帯で月4万2,434円、単身(ひとり暮らし)世帯で月2万9,980円の不足となっています。
この不足額は、年金などの収入(実収入)から、生活費(消費支出)と税金・社会保険料(非消費支出)を差し引いた差額です。
夫婦のみの世帯では、実収入25万4,395円のうち公的年金などの社会保障給付が22万8,614円を占める一方、消費支出は26万3,979円、非消費支出は3万2,850円でした。
不足分をすべて埋めるのは難しくても、「毎月あと2万円あれば、だいぶ楽になる」と感じる人は多いのではないでしょうか。
では、その2万円を、元本を減らさずに利息で受け取ろうとすると、どれくらいのお金を用意すればよいのでしょうか。
本記事では、預金以外の選択肢として個人向け国債を取り上げ、2026年11月募集分の利率で必要な金額を試算します。
そもそも個人向け国債とは?
個人向け国債は、国が発行し、個人だけが購入できる国債です。毎月発行され、1万円から1万円単位で買えます。
種類は「変動10年」「固定5年」「固定3年」の3つです。固定5年と固定3年は、購入時の利率が満期まで変わりません。
変動10年は、半年ごとに利率が見直されます。どの種類も、利率には年0.05%の下限が設けられています。
2026年11月募集分「個人向け国債」の最新金利は何%?
財務省が11月6日に発表した2026年11月募集分の利率は、以下のとおりです。
- 変動10年(第200回債):年1.85%(10月募集分比▲0.20%)
- 固定5年(第188回債):年2.17%(同▲0.22%)
- 固定3年(第198回債):年1.94%(同▲0.13%)
- 募集期間:2026年11月9日~11月30日
- 発行日:2026年12月15日
- 利払日:毎年6月15日と12月15日(年2回)
3つの利率は、市場の国債金利(基準金利)をもとに、財務省の算式で毎月決まります。
算式は、変動10年が「基準金利×0.66」、固定5年が「基準金利-0.05%」、固定3年が「基準金利-0.03%」です。
11月募集分の基準金利は、変動10年が2.80%、固定5年が2.22%、固定3年が1.97%でした。
「毎月あと2万円」に必要な額を年限別に試算
ここでは、手取り利息を年24万円(月2万円×12カ月)にするために必要な購入額を計算します。
国債の利息には、20.315%(復興特別所得税を含む)の税金がかかります。
そこで、財務省が公表している税引後の利率をもとに、手取りが年24万円に届く最小の購入額を1万円単位で求めました。
手取り利息「月2万円(年24万円)」に必要な購入額
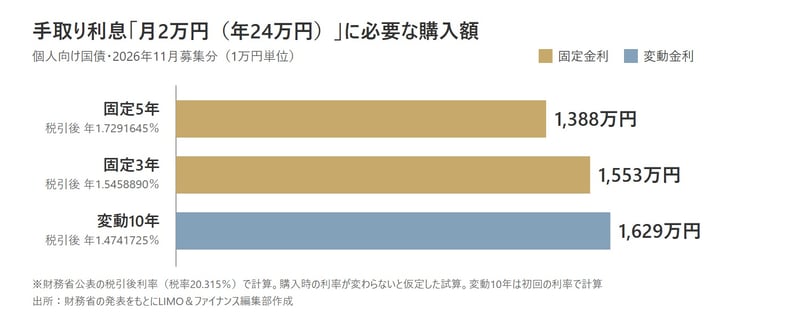
固定5年:1,388万円
税引後利率:年1.7291645%
手取り利息:年約24万8円
5年間(満期まで)の手取り利息の合計:約120万円
固定3年:1,553万円
税引後利率:年1.5458890%
手取り利息:年約24万76円
3年間(満期まで)の手取り利息の合計:約72万円
変動10年:1,629万円
税引後利率:年1.4741725%(初回の利率)
手取り利息:年約24万142円(初回の利率が10年間続いたと仮定した場合)
必要額が最も少ないのは固定5年で、固定3年より165万円、変動10年より241万円少なくて済みます。
3年限のなかで税引後の利率が最も高いためです。
なお、利息は毎月ではなく、6月15日と12月15日の年2回に分けて支払われます。
固定5年を1,388万円購入した場合、1回あたりの手取りは約12万円です。
11月募集分の初回の利払日は2027年6月15日で、「月2万円」として使うには、半年分をまとめて受け取り、自分で毎月に割り振る形になります。
受け取る月をずらしたい場合は、一度にまとめて買うのではなく、毎月少しずつ買っていく方法があります。
個人向け国債の利払日は発行日(募集月の翌月15日)と、その半年後の15日です。そのため、6カ月続けて買えば、利払日が1カ月ずつずれ、毎月どれかの国債から利息を受け取れるようになります。
たとえば、2026年11月募集分から2027年4月募集分まで6カ月続けて買った場合、利払いは11月募集分が6月と12月、12月募集分が7月と1月、2027年1月募集分が8月と2月というように1カ月ずつずれていき、2027年6月以降は毎月利息を受け取れます。
11月募集分の利率が6カ月続くと仮定すると、固定5年なら1カ月あたり約232万円ずつ買う計算です。
ただし、利率は募集月ごとに決まるため、実際に必要な額は買う月によって変わります。
※税引後の手取りは利払いのたびに計算され、1円未満は端数処理されるため、実際の受取額とは数十円程度ずれることがあります。購入時の利率が変わらないと仮定した試算で、将来の金利を予測するものではありません。
購入前に知っておきたい3つのこと
では実際に購入を検討するに当たっての注意点をみていきましょう。
変動10年の受取額は半年ごとに変わる
変動10年の1.85%は、初回の利息にだけ適用される利率です。
その後は半年ごとに見直され、市場の金利が上がれば受取額は増え、下がれば減ります。
1,629万円で「月2万円」を受け取り続けられるとは限りません。
固定5年・固定3年は、満期まで利率が変わらないため、受け取る利息の総額が購入時点で決まります。
発行から1年間は原則として換金できない
中途換金(満期の前に国に買い取ってもらい、お金に戻すこと)は、発行から1年が経てば可能です。
ただし、直前2回分の各利子(税引前)相当額×0.79685が差し引かれます。
おおよそ税引後の利息1年分が戻らないイメージです。
保有者が亡くなった場合や大規模な自然災害にあった場合を除き、発行から1年間は換金できません。当面の生活費に充てるお金は、別に残しておく必要があります。
NISAの対象外で、利息には税金がかかる
個人向け国債はNISA(少額投資非課税制度)の対象外です。利息を受け取るたびに20.315%が差し引かれます。
本記事の試算は、この税金を差し引いた後の金額です。
記者の視点:まずは「何年後に使うお金か」から考えたい
2026年11月募集分の個人向け国債で「毎月あと2万円」の手取りを得るには、固定5年で1,388万円、固定3年で1,553万円、変動10年で1,629万円が必要です。
参考までに、冒頭の家計調査の不足額をまるごと利息で補おうとすると、固定5年の利率で計算した場合、夫婦のみの世帯(月4万2,434円=年50万9,208円)で2,945万円、単身世帯(月2万9,980円=年35万9,760円)で2,081万円が必要です。
利息だけで不足をすべて埋めるには、まとまった元手がいることがわかります。
必要額だけを見れば固定5年が有利ですが、5年間は満期を待つことになります。
3年後に使う予定のあるお金なら固定3年、金利が上がったときに受取額が増える仕組みを重視するなら変動10年、というように、お金を使う時期とあわせて選ぶことが大切です。
今回は一度にまとめて購入する前提で計算しましたが、個人向け国債は毎月発行され、1万円から買えます。
毎月少しずつ買い足し、時間をかけて「月2万円」に近づけていく方法もあります。
11月募集分の募集期間は11月30日までです。次の12月募集分は、12月7日~12月30日に募集される予定です。
免責事項
- 本記事は一般的な情報提供のみを目的としており、特定の株式の購入や売却について助言や推奨するものではありません。
- 本記事上の情報に起因、また関連して生じた損害や損失に関しては一切の責任を負いません。
- 投資判断は最新の決算資料や市場動向などをご自身でご確認の上、自己責任で行ってください。
- 株主優待の内容や条件などは変更される可能性があるため、必ず公式サイトでご確認ください。