
パーソナルファイナンスニュース
【FP解説】医療費が「年間10万円以下」でも諦めないで!意外と知らない医療費控除の3つのポイント
村岸 理美

個人向け国債は元本割れがないと説明されますが、では口座を開いた金融機関そのものが破綻したらどうなるのか、と考えたことはないでしょうか。
財務省は2026年9月2日に、個人向け国債の2026年9月募集分の発行条件を公表しました。固定5年は年2.24%、固定3年は年1.96%、変動10年は年1.95%で、募集は9月30日までです。
この記事では、取扱機関が破綻したときに個人向け国債がどう扱われるのかを財務省の説明で確認し、預金保険制度による預金の保護と何が違うのかを並べて見ていきます。
まず、個人向け国債がどのように管理されているのかを確認します。
個人向け国債を含め、平成15年1月27日以降に発行される国債は「社債、株式等の振替に関する法律」に基づいて発行されます。この法律に基づいて発行される国債を振替国債といいます。
振替国債は券面が発行されないペーパーレスの国債です。金融機関に開設する国債の振替口座に記載または記録することによって管理されます。
財務省は、個人向け国債を含む振替国債の権利の帰属は振替口座簿の記載または記録により定まるとしています。
そのうえで、振替国債の口座を開設している取扱機関が破綻した場合でも、その権利は保護され、利子や償還金がもらえなくなることはないと説明しています。
金融機関に預けたお金が金融機関のものになる預金とは、そもそも成り立ちが違うということです。
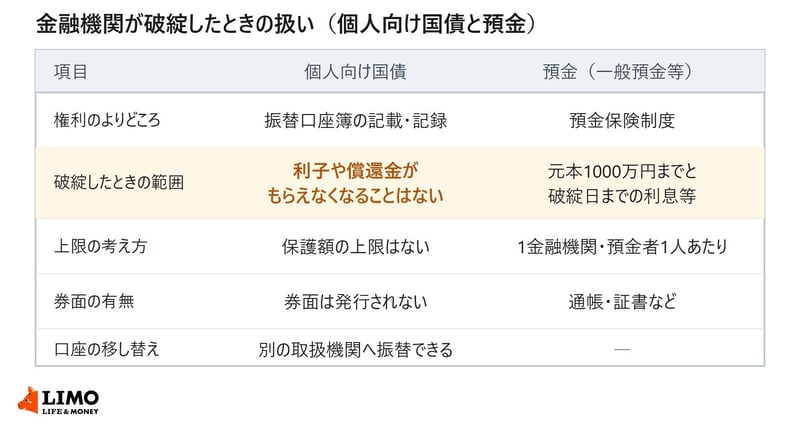
【個人向け国債】
【預金(一般預金等)】
比べる相手になる預金の側も、範囲をはっきりさせておきます。
預金保険機構によると、利息のつく普通預金、定期預金、定期積金、元本補てん契約のある金銭信託などは、1金融機関につき預金者1人当たり「元本1000万円までと破綻日までの利息等」が保護されます。
この1000万円は金融機関ごとの枠です。複数の金融機関に分けて預けている場合は、それぞれで判定されます。
当座預金や利息のつかない普通預金などの決済用預金は、全額が保護されます。決済用預金にあたるのは、利息がつかないこと、預金者が払戻しをいつでも請求できること、決済サービスを提供できることの3つの要件を満たすものです。
一方で、外貨預金、譲渡性預金、無記名預金などは預金保険の保護の対象外です。同じ金融機関に預けていても、商品によって扱いが変わります。
破綻のときの扱いとあわせて、平時に戻ってくる金額の決まりも確認しておきます。
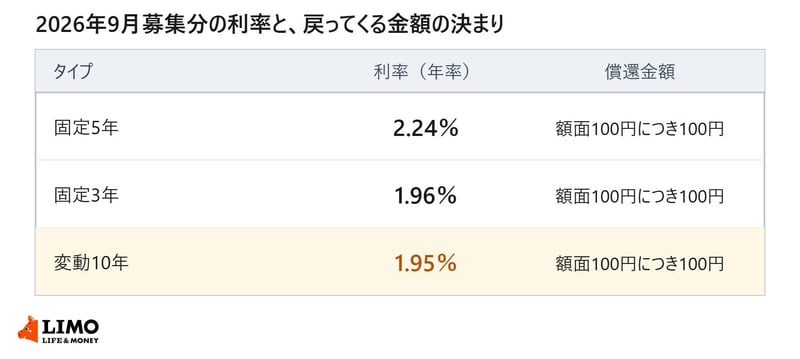
2026年9月募集分の利率と償還金額は次のとおりです。
中途換金のときも、額面金額そのものは100円につき100円で計算されます。ただし中途換金調整額が差し引かれる点は別の話です。
個人向け国債は中途換金が可能です。
ただし、発行から1年未満の場合は原則中途換金ができません。
発行から1年を経過している場合は、1万円単位で中途換金を行うことが可能です。この時、所定の中途換金調整額が差し引かれます。
券面がない商品なので、手元で確かめる方法を知っておくと安心です。
財務省は、国債の売買取引をした場合には、金融機関が発行する取引残高報告書や通帳等で保有額を確認できるとしています。
金融機関によって取り扱いが異なるため、どの書面でいつ届くのかは取引先に確かめておきましょう。家族に伝えておくときにも、この書面が手がかりになります。
すでに口座を開設している取扱機関で手続きをすれば、別の取扱機関の口座へ振替をすることができます。
ただし振り替える先の取扱機関に、あらかじめ口座を開設しておく必要があります。口座管理手数料の負担を見直したいときにも使える手続きです。
預金の側の話ですが、対象の線引きも知っておくと整理しやすくなります。
預金保険の対象金融機関は、日本国内に本店がある銀行、信用金庫、信用組合、労働金庫、信金中央金庫、全国信用協同組合連合会、労働金庫連合会、商工組合中央金庫です。
これらの金融機関の海外支店と、外国銀行の在日支店は預金保険の対象外です。
農林中央金庫、農業協同組合、漁業協同組合などは農水産業協同組合貯金保険制度に加入しています。保険会社は保険契約者保護機構、証券会社は投資者保護基金です。
個人向け国債は証券会社でも銀行でも購入できますが、どちらで買っても権利のよりどころは振替口座簿の記載または記録になります。
個人向け国債は券面が発行されないペーパーレスの国債で、権利の帰属は振替口座簿の記載または記録により定まります。
財務省は、口座を開設している取扱機関が破綻した場合でもその権利は保護され、利子や償還金がもらえなくなることはないとしています。
預金のほうは、利息のつく普通預金や定期預金などが1金融機関につき預金者1人当たり元本1000万円までと破綻日までの利息等の保護です。守られるしくみが違います。
2026年9月募集分は固定5年が年2.24%、固定3年が年1.96%、変動10年が年1.95%で、募集は9月30日までです。資金の置き方を決める前に、保有額を確認する書面と手数料の有無を金融機関で確かめてみましょう。

 編集者
株式会社モニクルリサーチ
三菱UFJ銀行・三井住友信託銀行で15年以上のキャリアを築き、自身も20年以上の投資経験を持つ。現在は株式会社モニクルリサーチが運営する『LIMO』でお金に関する記事を企画・執筆・監修中。