

この記事はここがポイント
- 2026年3月期は当期利益が過去最高、資金配分は返済と株主還元を重視
- 丸紅株価は2026年4月末にピーク後、2ヶ月で大きく下落した動向
- 過去最高の当期利益でもROEは5期で9ポイント超低下、自己資本の膨張が原因
総合商社の株価は資源価格で決まる、という説明をよく聞く。だが丸紅<8002>の2025年9月末以降の値動きは、その一本の線だけでは追いきれない。2026年4月末まで切り上がった株価は、そこから大きく下押しした。同じ期間に、会社が稼いだ資金の使い道も静かに形を変えている。 ※本記事中の株価は、過去の株式分割の影響を調整した値を使用しています。
2026年4月末を頂点とした上昇と、そこからの反落が示すもの
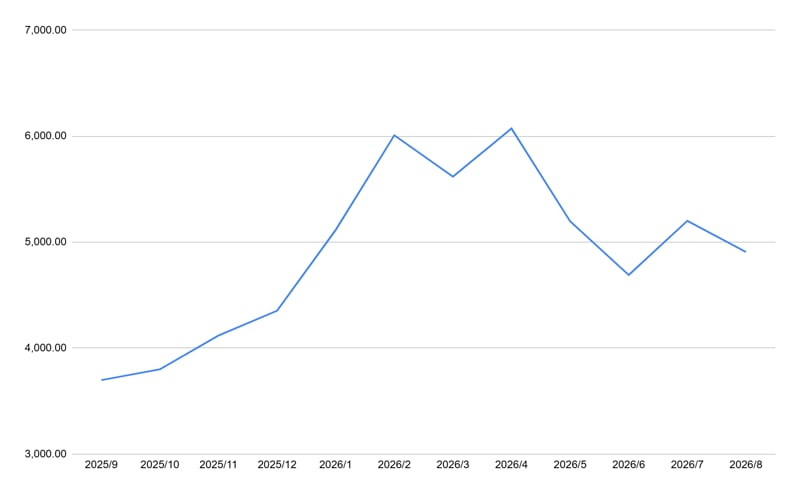
2025年9月末の終値は3,600円台だった。そこから月末値は素直に切り上がり、2025年12月末に4,300円台、2026年2月末には6,000円台へ乗せている。
上昇はそこで止まらなかった。2026年3月末は5,600円台へ一度緩んだが、4月末は再び6,000円台。2025年9月末以降の月末終値では、この4月末が最も高い水準である。
半年ほどで水準がまるごと切り上がった形だ。ここで空気が変わる。
2026年5月末は5,100円台、6月末は4,600円台まで下押しした。年明けから積み上げた上げ幅の相当部分を、二か月で吐き出したことになる。
その後は7月末に5,200円台へ戻し、2026年8月時点の直近終値は4,900円台にある。起点からは大きく上の水準を保ちながら、方向感は定まっていない。
値動きの理由を一つに絞るのは難しい。商社株には資源価格、為替、金利、株主還元の思惑が同時に効く。ボラティリティ(株価の値動きの激しさ)が高い局面で、単一の材料に因果を寄せると読み違える。
ただ、決算そのものが崩れたわけではない。それは次に見る数字から確認できる。
過去最高の当期利益5,439億円を作ったのは資源ではなかった
2026年3月期の収益(IFRS)は8兆2,658億円で、前期比+6.1%の増収となった。売上総利益は1兆1,827億円と+3.1%増えている。
親会社の所有者に帰属する当期利益は5,439億円で+8.1%。過去最高を更新した。税引前利益も6,645億円まで積み上がっている。
では、利益の中身はどう変わったのか。会社の説明によると、国内不動産事業を第一生命ホールディングスと統合したことで、税後765億円の評価益を認識した。
前期に計上したカタールLNG事業終了に伴う為替換算調整勘定の実現益457億円(税後)が落ちる反動を、この評価益が埋めた形になる。
関連会社の利益を取り込む持分法による投資損益は3,383億円で+15.5%。うち商品価格の上昇に伴うチリ銅事業の増益が243億円を占める。
セグメント別の当期利益で目を引くのは金融・リース・不動産だ。1,620億円と前期から1,029億円増え、会社全体の増益額を一部門で上回っている。北米貨車リース事業の売却益も乗った。
一方でエネルギー・化学品は232億円まで落ち、630億円の減益となった。資源とエネルギーが牽引するという商社のイメージとは、むしろ逆向きの絵である。
2027年3月期1Qも数字は伸びている。収益2兆6,092億円、当期利益1,864億円で、いずれも前年同期から2割強の増加だ。
通期の当期利益予想5,800億円に対する進捗率は32%で、単純に四等分したペースを上回る。会社の通期予想は前期比+6.6%の増益で、1Qの実勢はそれより強い。
稼いだキャッシュが投資ではなく返済と還元へ向かった1年
利益が過去最高でも、手元に残る資金の動きは別の話である。2026年3月期の営業活動によるキャッシュフローは5,354億円で、前期から625億円減った。
会社によれば、営業資金負担等の増加があった一方、営業収入と配当収入が支えたという。関連会社などからの配当金の受取は2,209億円。持分法で計上した利益が現金として戻ってくる部分だ。
営業資金の増減等を控除した基礎営業キャッシュフローは5,751億円。減価償却費等の2,091億円と、この配当収入が土台を作っている。
商社の利益は会計上の取り込みが多く現金が伴わない、という見方は根強い。だが基礎営業キャッシュフローの内訳を見る限り、現金の裏付けは薄くない。
もっとも、今期の資本配分で目を引くのは投資活動によるキャッシュフローの側だ。支出は1,180億円にとどまり、前期から2,773億円も縮んでいる。
新規投資とCAPEX(資本的支出)等で4,092億円を投じながら、投資の回収等で2,912億円を戻したためだ。攻めと引きを同じ年に同時に回した結果である。
その差引きとしてフリーキャッシュフロー(FCF、営業活動と投資活動を合わせた資金の出入り)は4,174億円の収入となり、前期から2,148億円増えた。
では、その資金はどこへ向かったのか。財務活動によるキャッシュフローは4,662億円の支出で、前期から3,442億円も流出が膨らんでいる。
社債および借入金の返済、配当の支払い、そして自己株式の取得。会社が挙げる要因はこの三つだ。現金及び現金同等物の残高は5,511億円で、前期末から181億円減った。
稼いだ資金を成長投資へ振り向けるという商社の絵とは、少し違う1年だったと言える。投資の手を緩めて回収を進め、返済と株主還元が投資を上回った。
過去5期のキャッシュフローを並べると、この年の位置づけがはっきりする。
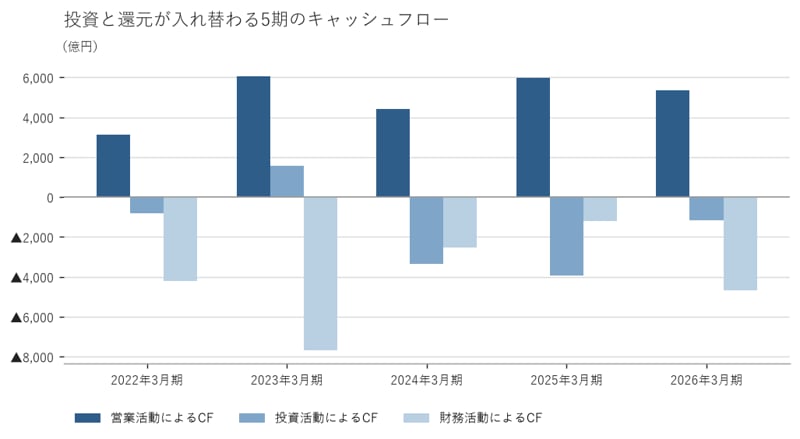
2023年3月期は投資活動が1,568億円の収入となり、財務活動で7,666億円を返している。逆に2025年3月期は投資活動で3,953億円を出し、財務活動の支出を1,220億円に抑えた。
攻めと守りが数年おきに入れ替わる。これがこの会社の資本配分の実像であり、単年の決算だけを見ていると掴みにくい性質だ。
負債を減らしながら還元を増やせた資本配分の姿
資金の使い道は、バランスシートにも素直に表れている。ネット有利子負債は1兆8,587億円へ、前期末から1,068億円減った。
一方で親会社の所有者に帰属する持分合計は4兆3,637億円と、7,345億円増えている。利益剰余金の積み上げに加え、円安による在外営業活動体の換算差額が効いた。
この結果、ネットDEレシオ(ネット有利子負債を自己資本で割った倍率)は0.54倍から0.43倍へ下がった。自己資本比率は41.4%である。
負債が軽くなること自体は市場に好感されやすい。もっとも、レバレッジを落とし続ける財務が資本効率の観点で最適かどうかは、また別の論点になる。
デットキャパシティ(追加で負債を負える余力)を遊ばせているのなら、それは投資機会を取り逃がしている姿とも読める。格付面では前期中にS&Pの長期格付がA-へ引き上げられており、余力の側は厚くなっている。
還元も細っていない。年間配当は107.5円で5期連続の増配となり、2027年3月期は115円を見込む。配当性向は32.5%で、卸売業の中央値36.0%はまだ下回る。
会社は中期経営戦略「GC2027」で、基礎営業キャッシュフローの最大化と投資の回収促進によるキャッシュ創出力の強化を掲げる。創出した資金は優良な成長投資へ優先配分する方針だ。
同時に、3ヵ年累計で株主還元後フリーキャッシュフローの黒字を維持するとし、株主還元方針として累進配当を導入している。
2026年3月期の実績で見ると、配当金と自己株式の取得資金に2,353億円を充てながら、株主還元後フリーキャッシュフローは2,218億円の収入だった。掲げた条件は数字として満たされている。
当期利益は過去最高でもROEは5期で9ポイント超下がった
ここで一つ、居心地の悪い数字を並べたい。ROE(自己資本利益率)は13.6%だった。卸売業の中央値7.7%を大きく上回る水準である。
ただし2022年3月期のROEは23.0%だった。5期で9ポイント超下がっている。当期利益がその間に4,243億円から5,439億円へ増えたにもかかわらず、である。
答えは分母にある。自己資本は同じ5期で2兆2,422億円から4兆3,637億円へ、ほぼ倍になった。利益の伸びより資本の膨らみが速い。
商社は資本効率の改善で市場に見直された、という語り方が定着している。だが数字の並びは、資本効率の絶対水準がむしろ後退してきたことを示す。
業種内の相対水準では上位にいて、自社の過去比では下がっている。この二つは対立せず、同時に成り立っている。株価がどちらを見ているのかで、評価の読み方は変わる。
もっとも、卸売業という区分には規模も業態も違う企業が同居する。中央値との比較はあくまで目安として置いておきたい。
会社が資本政策の目標にROEの維持・向上と株主資本コストの低減を明記しているのは、この構図を承知しているからだろう。累進配当の導入も、配当の安定が株主資本コストの低減に資するという整理から来ている。

投資を絞って回収を進めた期と、月末終値が頂点を打った時期を並べると、順番の妙が見えてくる。
株価が最も高い水準を付けたのは、過去最高益と潤沢な資金の入りが出そろった直後だった。市場はそこで一度、材料を消化し終えたようにみえる。
私が気にかかるのはその先だ。投資の手を緩めた期の果実は、次の数年の利益には出てこない。回収した資金を優良な成長投資へ回すという方針が、どの案件でどれだけ形になるか。
ここが空白のままだと、株価は当面、資源価格と還元の思惑だけで振れることになる。累進配当は下値の思惑を支える仕組みだが、上値を作るのは投資の中身である。
決算を見るときは、利益の額よりも新規投資の顔ぶれと回収の進み具合に目を向けることをおすすめしたい。まもなく上期の数字が出る。そのとき、この空白がどれだけ埋まっているかを確かめたい。
免責事項
- 本記事は一般的な情報提供のみを目的としており、特定の株式の購入や売却について助言や推奨するものではありません。
- 本記事上の情報に起因、また関連して生じた損害や損失に関しては一切の責任を負いません。
- 投資判断は最新の決算資料や市場動向などをご自身でご確認の上、自己責任で行ってください。
- 株主優待の内容や条件などは変更される可能性があるため、必ず公式サイトでご確認ください。

オリックスなどの国内金融機関出身。日本株アナリストおよび財務アドバイザーとして決算分析や資金調達を主導。「日経CNBC」出演などメディアを通じた相場解説の実績も豊富。企業財務に精通し、現在はモニクルリサーチで金融ニュースの深掘り記事を発信。