


この記事はここがポイント
- 日立製作所の2026年3月期セグメント利益は、売上3番手のデジタル事業が4,500億円で首位。
- 2026年3月期当期利益は8,023億円で過去最高、売上低調も資本効率は向上。
- 株価は昨秋約3割上昇後、デジタルと重電の利益構造変化で方向感に欠ける状態。
重電とインフラ。日立製作所<6501>という社名から立ち上がるのは、たいていこの二つだろう。私も長いあいだ、そういう会社だと思っていた。
だが2026年3月期の事業別の数字を並べると、利益をいちばん稼いでいるのは重電系の事業ではない。売上収益では3番手に置かれるデジタル事業である。 ※本記事中の株価は、過去の株式分割の影響を調整した値を使用しています。
社名が背負う重電のイメージと、利益の出どころのズレ
発電、送配電、鉄道、昇降機。日立製作所が手がける事業を思い浮かべると、どれも重量のある設備が並ぶ。電気機器という業種区分に置かれながら、実質はインフラの会社だという理解は、そう外れていない。
実際、2026年3月期通期の売上収益は10兆5,867億円で、前期から8%増えた。この規模を支えているのは、たしかに設備系の事業である。
売上収益で最大のエナジーが3兆2,008億円、次点のコネクティブインダストリーズが3兆7億円。構成比では30.2%と28.3%で、二つ合わせて全社の6割弱を占める。
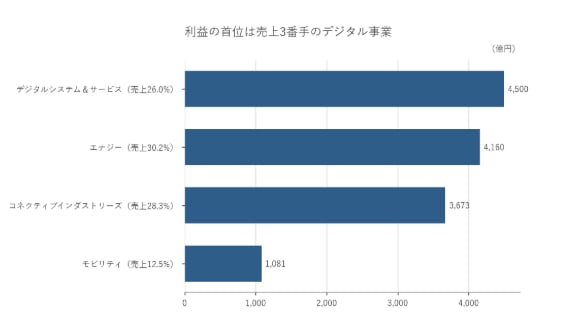
ところが、利益の並びは同じ順序にならない。事業別の利益(セグメント利益)で首位に立つのはデジタルシステム&サービスの4,500億円で、エナジーの4,160億円を上回る。
売上収益では2兆7,565億円、構成比26.0%の3番手にすぎない事業が、利益では全事業の先頭にいる。
理由は利益率の差だ。デジタルシステム&サービスのセグメント利益率は16.3%で、エナジーの13.0%、コネクティブインダストリーズの12.2%、モビリティの8.2%を明確に上回る。売上の重さと利益の厚みが、この会社では一致していない。
売上3番手のデジタル事業が、なぜ利益で首位に立つのか
ここで気になるのは、この構図がいつからのもので、いつまで続くのかという点だろう。2026年3月期のセグメント利益は、デジタルシステム&サービスが前期比+14.2%、エナジーが+65.1%で着地している。
伸び率で見れば、追い上げているのは重電側だ。首位と2位の差は、前期の水準から一気に縮んだ。日立を単純な重電株として括るのも、単純なIT株として括るのも、どちらも粗いということになる。
会社の説明を追うと、二つの増益の中身は性格が違う。デジタルシステム&サービスについては、欧米顧客の投資抑制でサービス&プラットフォーム事業が減収となる一方、国内のDX(デジタルトランスフォーメーション)やシステムのモダナイゼーションを中心としたフロントビジネス事業が堅調に推移し、Lumada事業の拡大も加わって増収になったとしている。増益要因にはプロジェクトマネジメントの強化とコスト削減による収益性の改善を挙げる。
一方のエナジーは、パワーグリッド事業の大型プロジェクトが好調で、受注残が着実に売上へ転換したこと、為替の影響を増収要因に置く。増益についても、受注残の収益性改善、生産効率の継続的な向上、システム統合費用などの経営基盤刷新費用の収束を理由に挙げている。
読み比べると、片方は需要をつかんで単価と生産性で稼ぎ、もう片方は積み上がった受注をきれいに履行しきることで稼いでいる。同じ増益でも、再現性の性質が違うと考えられる。
日立が自社の成長軸として置いているのは、この二つを横断する部分だ。AIで社会インフラを革新する次世代ソリューション群HMAXについて、会社は当期の売上収益が約3,000億円、Adjusted EBITA率(買収で生じた無形資産の償却費を足し戻した調整後の営業利益率)が20%以上に達したとしている。
デジタルの利益率が高いというより、設備の側にソフトウェアを載せて取り分を増やしている、と読むほうが実態に近いのではないだろうか。
イメージとのズレは、残りの二つの事業にも表れている。コネクティブインダストリーズの売上収益は前期比▲2.8%の減収だった。会社は中国における新設昇降機の需要減少でビルシステム事業が減収となったことを挙げる。
それでもセグメント利益は+6.4%の増益で、支えたのは半導体製造装置を扱う計測分析システム事業の増収である。昇降機と空調の会社という見え方の裏側で、稼ぎの中身は半導体関連へずれている。
モビリティは売上収益1兆3,206億円、セグメント利益1,081億円で、利益率8.2%は4事業のなかで最も低い。買収した鉄道信号関連事業の統合に伴う費用が減益要因になったと会社は説明しており、投資の回収局面にある事業だと位置づけられる。
2026年3月期の過去最高益は、売上の伸びだけでは説明できない
全社の数字に戻ろう。2026年3月期通期は売上収益10兆5,867億円に対し、売上総利益が3兆1,795億円で前期比13%増、営業利益は1兆1,992億円だった。当期利益は8,023億円で、過去最高を更新している。
興味深いのは、売上の側にそこまでの勢いがないことだ。過去5期を並べると、売上収益は2023年3月期の10兆8,811億円がピークで、2024年3月期に9兆7,287億円まで縮み、2026年3月期でようやく10兆円台へ戻した。
一方で当期利益は2022年3月期の5,834億円から8,023億円へ、ROE(自己資本利益率)は2025年3月期の10.7%から12.9%へ切り上がった。売上が3期前の水準に届かないまま、利益と資本効率だけが上がっている。
ここには一時的な要因も混ざる。会社の開示では、保有株式の売却などにより事業再編等損益が1,318億円の利益となり、前期から1,022億円改善した。逆にデジタルシステム&サービスではファイルストレージ事業ののれんの減損損失を計上し、減損損失は1,515億円に膨らんだ。米国の相互関税による影響も▲240億円あったという。
とはいえ、構造そのものが変わってきたことは会社の中期計画の指標にも出ている。経営計画「Inspire 2027」で会社が掲げる指標のうち、投下資本利益率(ROIC)は2025年度実績12.4%で目標の12〜13%に入り、キャッシュフローコンバージョンは103%で90%超の目標を上回った。Adjusted EBITA率は12.4%で、13〜15%という目標には届いていない。
業種のなかに置いてみると、水準の高さがはっきりする。電気機器181社の営業利益率の中央値は6.7%、ROEの中央値は7.4%で、日立の営業利益率11.3%とROE12.9%はいずれも上位25%の水準に並ぶ。ROICの中央値10.3%も上回っている。
一方で、電気機器は財務を厚く持つ会社が多い業種だという見え方もある。自己資本比率の中央値は62.2%、下位25%でも50.0%だが、日立の自己資本比率は43.7%にとどまる。総資産15兆412億円のうち、のれんが2兆6,475億円を占めているためだ。
資本効率の高さと、買収で膨らんだ資産。この二つは対立しているわけではなく、同じ戦略の表と裏として同時に成立している。だからこそ、のれんの減損が単年度の利益をどれだけ削るかは、この会社を見るうえで外せない論点になる。
事業の入れ替えも続いている。会社は建設機械や自動車部品の子会社株式の一部譲渡、家電事業の資本再編などを決定したとしており、重量のある事業を手放す方向で動いていることになる。イメージのほうが実態に追いついていない、という言い方もできるだろう。
直近では2027年3月期1Qの売上収益が2兆7,095億円、当期利益が2,031億円となった。通期の売上収益予想は11兆7,000億円で、前通期の決算時点に示していた11兆1,000億円から引き上げられている。
昨秋に水準を切り上げたあと、株価が動かなくなった構図
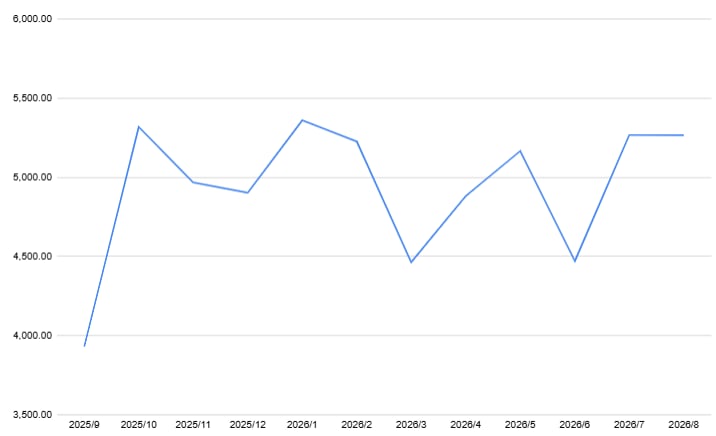
では株価の側は、この収益構造をどう扱ってきたのか。2025年9月末の終値は3,900円台だった。それが翌月末には5,300円台へと、ひと月で大きく水準を上げている。
そこから先は、あまり動いていない。2026年3月末と6月末に4,400円台まで下押しする場面はあったものの、おおむね4,400円台から5,300円台のレンジで振れてきた。2025年9月末以降の月末終値でいちばん高いのは2026年1月末の5,300円台である。
2026年8月時点の終値は5,200円台で、起点からは3割強の上昇だ。もっとも、上昇のほとんどは昨秋のひと月に集中している。以降の10か月はボラティリティ(値動きの激しさ)を伴いながら方向感を欠いてきた。
なぜ動かなくなったのか。株価がなぜ動くかを単一の材料で断定することはできないが、デジタル事業の収益力という論点が一度織り込まれ、次の手がかりを待つ状態になっている可能性はある。
というのも、いま起きているのは「デジタルが利益の柱」という物語の確認ではなく、その物語が書き換わるかどうかの局面だ。重電側の利益が高い伸びで追い上げ、デジタル側はのれんの減損を出した。通期の売上収益予想は引き上げられた一方、利益の目標には未達の項目も残る。
方向を決める材料が同時に複数走っているとき、株価が横に張り付くのはよくあることだ。ここは値動きそのものより、セグメント別の利益の並びが次の決算でどう入れ替わるかに着眼して観察していきたい局面だと考えられる。

なぜイメージだけが取り残されるのか。この点を考えてみると、事業の見え方と収益の出どころが、そもそも別の物差しで測られていることに行き当たる。
発電所や鉄道車両は目に見える。写真になり、記事の見出しになる。だがシステム開発やソフトウェアの利益は、写真にならない。結果として、報道の焦点は大型のインフラ案件に集まり、社名から呼び起こされる像も更新されないまま残る。
皮肉なのは、その像がいま正しくなる方向へ動きかけていることだ。重電側の利益が高い伸びで追い上げているのだから、数年後には「やはり重電の会社だった」という見方が実態に合ってしまう可能性もある。
だとすれば、この会社に対して固定した一言のラベルを貼るのが、そもそも向いていないのだろう。多角化した企業を一元的にラベリングするのは早計だ。
決算のたびに事業別の利益と利益率の順位を並べ替えて眺める。地味な作業だが、この会社の姿を掴むには王道にして効く手だと思う。
免責事項
- 本記事は一般的な情報提供のみを目的としており、特定の株式の購入や売却について助言や推奨するものではありません。
- 本記事上の情報に起因、また関連して生じた損害や損失に関しては一切の責任を負いません。
- 投資判断は最新の決算資料や市場動向などをご自身でご確認の上、自己責任で行ってください。
- 株主優待の内容や条件などは変更される可能性があるため、必ず公式サイトでご確認ください。

オリックスなどの国内金融機関出身。日本株アナリストおよび財務アドバイザーとして決算分析や資金調達を主導。「日経CNBC」出演などメディアを通じた相場解説の実績も豊富。企業財務に精通し、現在はモニクルリサーチで金融ニュースの深掘り記事を発信。