


この記事はここがポイント
- 三菱電機、売上比4.4%の半導体事業が営業利益率18.4%で社内最高益。
- 同社は売上比を大幅に超える全社1割超の設備投資を、この高収益事業へ重点配分。
- 直近1Q、半導体事業の利益率は20.6%へ向上し、全社ROEは9.7%に伸長。
総合電機<6503>と聞くと、私はどうしても「広く薄く」という言葉を先に思い浮かべる。事業が多いぶん、収益性は平均に寄るのだろうと。だが三菱電機のセグメント注記を開くと、その思い込みは崩れる。この会社で最も稼ぐ力が強いのは、売上が最も小さい事業だった。 ※本記事中の株価は、過去の株式分割の影響を調整した値を使用しています。
売上構成比4.4%のセグメントが、利益率で社内の首位に立っている
三菱電機<6503>の2026年3月期通期は、売上収益5兆8,947億円、営業利益4,330億円、当期利益4,077億円で着地した。ROE(自己資本利益率)は9.7%、自己資本比率は60.9%である。
全社の営業利益率は7.3%。電気機器業種の営業利益率の中央値6.7%をやや上回る水準だ。
会社全体の数字だけを見れば、平均よりわずかに上、という程度の印象にとどまる。
ところがセグメント別に開くと、収益性の分布はまるで平らではない。
売上収益の内訳は、ライフが2兆2,865億円で構成比38.8%、インダストリー・モビリティが1兆6,548億円で28.1%、インフラが1兆4,514億円で24.6%と続く。
この3つで9割を超える。残りはセミコンダクター・デバイスの2,589億円で4.4%、Digital Innovationの852億円で1.5%にすぎない。
ところが営業利益率では順序が入れ替わる。ライフが7.5%、インダストリー・モビリティが7.9%、インフラが10.7%。これに対してセミコンダクター・デバイスは18.4%である。
半導体とデバイスを扱うこの事業が、報告セグメントの中で最も高い収益性を持つ。しかも売上では最も小さい。
利益はどこで生まれているのか。セグメント別に見た収益性と資本の配り方
2026年3月期のセミコンダクター・デバイスは、売上収益が前期比▲0.4%とほぼ横ばいだった。それでも営業利益は+17.0%と伸びている。
売上が伸びないまま利益が増える。単価と製品構成の改善が効いた局面と読み取れる。
同じ期に伸びたのはインフラとインダストリー・モビリティである。インフラは売上収益+19.8%、営業利益+73.0%。インダストリー・モビリティは営業利益+58.7%と、いずれも利益の伸びが売上の伸びを大きく上回った。
つまり2026年3月期は、規模の大きい事業が利益率を取り戻し、規模の小さい事業が高い利益率を維持した期だった。
売上構成比4.4%に対して、設備投資は全社の1割を超える
資本の配り方を見ると、この会社がどこに賭けているのかが見えてくる。
セミコンダクター・デバイスの設備投資は376億円で、全社の設備投資3,107億円の1割を超える。売上構成比4.4%の事業に、その3倍近い比率で資本を割いている。
減価償却費も256億円で、全社の減価償却費2,337億円に対して1割強を占める。売上の規模に対して、資産の厚みが相対的に重い事業だと分かる。
参考になるのが研究開発費との比較だ。全社の研究開発費は2,359億円で、セミコンダクター・デバイスの売上収益2,589億円とほぼ同じ規模になる。この事業は、全社の技術投資と肩を並べる程度の売上規模しか持たない。
小さいが利益率は高く、資本は厚めに投じられている。規模を変えようとしている事業だ、という読み方はできるだろう。
過去5期で見る資本効率の切り上がり
時間軸を伸ばすと、この会社の資本効率が段階的に上がってきたことが分かる。
営業利益は2022年3月期2,520億円、2023年3月期2,623億円、2024年3月期3,285億円、2025年3月期3,918億円、2026年3月期4,330億円と、5期を通じて一貫して増えている。
ROEも7.1%、6.9%、8.2%、8.4%、9.7%と切り上がっている。電気機器業種のROEの中央値7.4%を、直近では大きく上回る。
背景の一つに、政策保有株式の圧縮がある。政策保有株式の貸借対照表計上額は2022年3月期の1,815億円から2026年3月期の448億円まで減った。事業に使われていない資産を落とせば、同じ利益でも資本効率は上がる。
自己資本比率60.9%は電気機器業種の中央値62.2%とほぼ同じ水準だ。もっとも、この厚みの自己資本を維持することが資本効率の観点で最適かどうかは、また別の論点として残る。
2027年3月期1Qで、半導体の収益性はさらに一段切り上がった
直近の2027年3月期1Qは、増収増益で着地した。売上収益1兆4,971億円で前年同期比+14.0%、営業利益1,395億円で+24.6%、営業利益率は9.3%。税引前四半期純利益1,570億円(+26.6%)、四半期利益1,098億円(+20.8%)である。
セグメント別の損益は、この四半期から事業・資産売却損益や減損損失などを除いた調整後営業損益で開示されている。前年同期の数値も同じ基準に組み替えられている。
その調整後営業利益で見ると、セミコンダクター・デバイスは売上収益788億円に対して162億円。利益率は20.6%まで上がった。前年同期は売上収益684億円、調整後営業利益89億円で利益率13.1%だったから、収益性は一段切り上がっている。
通期のセグメント利益率18.4%を、四半期の水準がさらに超えてきた形だ。
増益の中身には、会計上の変更も含まれる。会社は有形固定資産の減価償却方法を、従来の定率法から定額法へ変更した。
会社の説明によると、2027年3月期から始まる新中期経営戦略の下で「構造改革」から「事業モデル変革」のフェーズへ移り、コンポーネントや保守・サービスの規模拡大によって安定的な収益を確保する方針である。価格水準の維持・向上や安定的な設備稼働が見込まれることから、耐用年数にわたり平均的に費用を配分する定額法のほうが実態を適切に反映すると判断したという。
この変更により売上原価は66億円、販売費及び一般管理費は23億円減り、営業利益と税引前四半期純利益はそれぞれ90億円増えた。
営業利益の増加額は275億円だったから、その3分の1程度が会計方針の変更によるものになる。事業の伸びと会計上の変更を切り分けて見ておきたいところだ。
一方で費用も出ている。ネクストステージ支援制度特別措置の実施に伴う退職支援一時金などとして、特別退職金99億円を計上した。持分法による投資利益は144億円で、前年同期の95億円から増えている。
通期予想は売上収益6兆2,700億円(+6.4%)、税引前利益6,700億円(+27.4%)、当期利益4,950億円(+21.4%)。1Qの当期利益は通期予想に対して2割強の進捗である。年間配当は前期の55円から60円へ引き上げる予想を置いた。
海外売上比率は1Qで56.8%。アジアが24.3%、うち中国が11.7%を占める。
昨秋以降の株価は、この収益構造をどこまで映しているのか
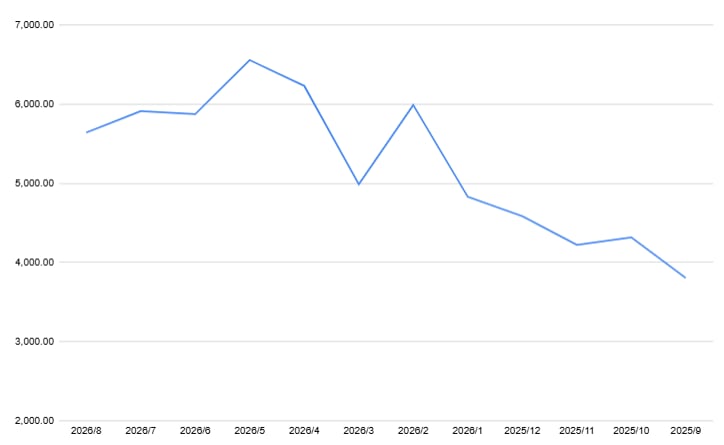
株価の動きも並べておきたい。2025年9月末の終値は3,800円台で、これが2025年9月末以降の月末終値では最も低い水準にあたる。
そこから10月末に4,300円台、12月末に4,500円台、2026年1月末に4,800円台と段階的に水準を上げ、2月末には5,900円台へ乗せた。
いったん下押ししたのが2026年3月末で、4,900円台まで下げている。だが4月末には6,200円台へ戻し、5月末は6,500円台。2025年9月末以降の月末終値では、この5月末が最も高い水準になる。
その後は6月末と7月末が5,800円台から5,900円台、2026年8月時点の終値は5,600円台へ下押ししている。
昨秋からの水準の切り上がりと、足元の緩やかな下押し。何が意識されたのかを一つの材料に絞って断定することはできない。ただ、水準が大きく動いた時期は増益基調が確認されていく局面と重なっており、収益性の改善が徐々に評価されてきた面はあるだろう。
そのうえで気になるのは、市場が見ているのが全社の利益なのか、収益性の高い一部セグメントの成長なのか、という切り分けだ。総合電機は多角化で薄く広く稼ぐ、という一般的な見方に沿って全社平均だけを追うと、利益率18.4%の事業が社内で育っている事実は数字の平均に埋もれてしまう。
営業活動によるキャッシュ・フローは1Qで3,886億円、投資活動によるキャッシュ・フローは▲871億円で、フリー・キャッシュ・フローは3,015億円を確保した。手元の資金余力は厚い。

業種の中での立ち位置と、社内での立ち位置を分けて見ると、この会社の姿が少し違って見えてくる。
全社の収益性は業種の中央値をやや上回る程度にとどまる。だが社内には、その中央値を大きく上回る利益率のセグメントが立っている。平均という数字は、構造を隠すのがうまい。
面白いのは、その高収益セグメントの規模がまだ小さいことだ。利益率が高くても規模が小さければ、全社の数字を動かす力は限られる。逆に言えば、この事業の規模が変われば全社の収益性の姿も変わる。売上構成比を超える比率で設備投資が割かれているのは、その規模を動かそうとしている動きとも取れる。
イメージが更新されにくいのは、読者が日常で触れるのは製品であり、収益性はセグメント注記の中にしか書かれていないからだろう。製品の見え方と利益の出どころが一致しない会社では、この差が長く残る。
多角化企業を見るときは、全社の利益率を出発点にせず、セグメント別の利益率と設備投資の配分を並べて確認することをおすすめしたい。会社がどこで稼ぎ、どこに賭けているのかは、その2つを重ねたときに初めて見えてくる。
免責事項
- 本記事は一般的な情報提供のみを目的としており、特定の株式の購入や売却について助言や推奨するものではありません。
- 本記事上の情報に起因、また関連して生じた損害や損失に関しては一切の責任を負いません。
- 投資判断は最新の決算資料や市場動向などをご自身でご確認の上、自己責任で行ってください。
- 株主優待の内容や条件などは変更される可能性があるため、必ず公式サイトでご確認ください。

オリックスなどの国内金融機関出身。日本株アナリストおよび財務アドバイザーとして決算分析や資金調達を主導。「日経CNBC」出演などメディアを通じた相場解説の実績も豊富。企業財務に精通し、現在はモニクルリサーチで金融ニュースの深掘り記事を発信。