


長井 祐人
私は普段からファイナンシャル・アドバイザーとして普段から多くのはたらく世代の方から資産形成や資産運用のご相談をお受けてすることが多いのですが、そうした面談の中で税金や富裕層はどうしているのかといった話に及ぶことも少なくありません。
ただ、その中で「税金や富裕層の話は、自分とは関係のない世界の話」と感じている方がとても多いと感じます。
しかし、ではそうした話題が私たちにとって全く関係がないかというとそうではないと思っています。富裕層が「時間」や「健康」、そして「学び」にお金を使い、リスクを取りながら資産形成を進めているという事実は、収入の多い少ないに関わらず参考になる考え方だからです。
大切なのは、まず自分が知らないことを「知る」こと。金融というととっつきにくいのは誰にとっても同じかと思いますが、無知のままでいるのは、いちばんもったいないと思います。
今回お話しするたデータを入り口に、ご自身の働き方や資産形成を少しだけ前に進めてみていただければ幸いです。
日々の暮らしのなかで、「ほかの人は一体どれくらいの税金を納めているのだろう」と、ふと気になったことはありませんか。
実は日本の所得税収は、社会の大多数を占める中間層ではなく、ごく一部の高額所得者によって、その大半が支えられているのが実情です。
知っているか知らないかで、社会やお金の見え方は大きく変わります。
この記事では、国税庁や博報堂の調査データをもとに、日本の税収を支える高所得者層の人数や、彼らが持つ特有の経済感覚をひもといていきましょう。
【データで確認】所得税の88.5%は所得1000万円超の層が負担。日本の税収構造の偏りとは
国税庁が公表した『申告所得税標本調査(令和6年分調査)調査結果の概要』を見ると、日本の所得税負担は特定の所得層に大きく偏った「超・偏重構造」であることがわかります。
申告納税者の総数は約516万人、所得金額の合計は51兆2284億円、税額の合計は7兆8539億円です。ところが、その内訳を所得階級別に見ていくと、税負担の割合に大きな差があることがはっきりと表れます。
所得階級別構成割合
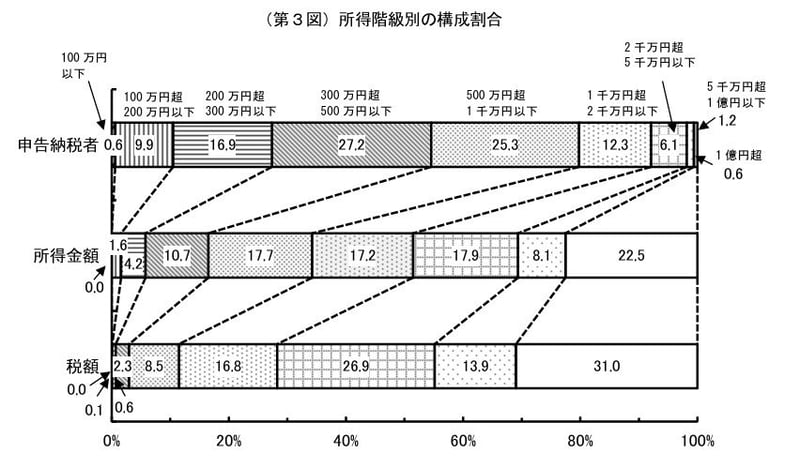
所得200万円以下の層が占める割合
- 人数構成比:全体の10.5%
- 負担税額の割合:全体のわずか0.2%
所得1000万円を超える層が占める割合
- 人数構成比:全体の20.2%
- 負担税額の割合:全体の88.5%
このデータからは、納税者全体の約2割にすぎない高所得層が、日本の所得税収の約9割を担っているという実態が浮かび上がってきます。
申告納税者516万人の所得分布。最多は300万~500万円層、高所得者は少数派
それでは、税収を支える約516万人の納税者は、所得階級別にどのような構成になっているのでしょうか。国税庁の同調査で所得階級別のデータを確認すると、納税者の多くは中間所得層に集中しており、所得が高くなるにつれて人数が急減していくピラミッド型の構造が見て取れます。
所得階級別申告納税者数の累年比較
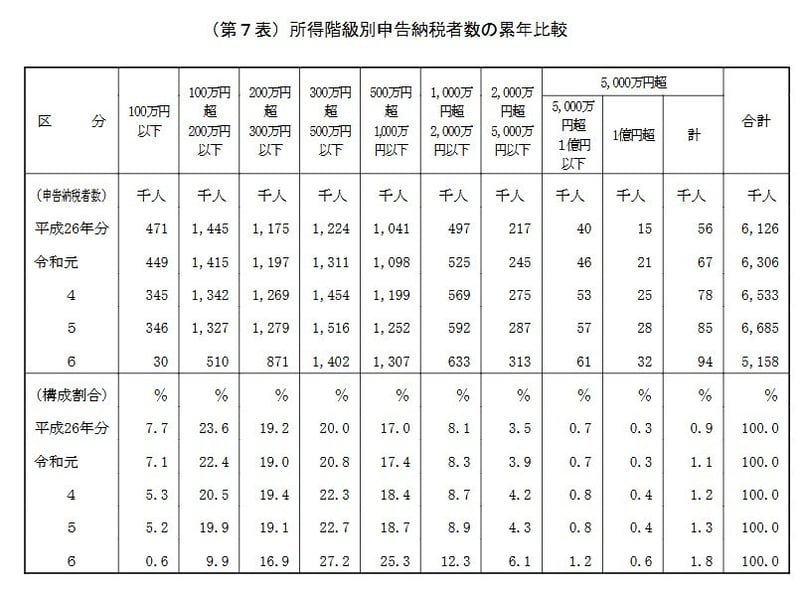
所得1000万円以下の納税者が約8割。中間層の人数構成
- 「300万円超500万円以下」:約140万2000人(全体の27.2%・最多)
- 「500万円超1000万円以下」:約130万7000人(全体の25.3%)
- 「200万円超300万円以下」:約87万1000人(全体の16.9%)
- 「100万円超200万円以下」:約51万人(全体の9.9%)
- 「100万円以下」:約3万人(全体の0.6%)
所得1000万円超は少数派。高所得層の人数構成
- 「1000万円超2000万円以下」:約63万3000人(全体の12.3%)
- 「2000万円超5000万円以下」:約31万3000人(全体の6.1%)
- 「5000万円超1億円以下」:約6万1000人(全体の1.2%)
- 「1億円超」:わずか約3万2000人(全体の0.6%)
所得が1億円を超える最上位層は、わずか約3万2000人ほど。所得が高くなるにつれて人数が一気に減っていく日本の社会構造が、数値ではっきりと示されています。
世帯年収3000万円が価値観の転換点?新富裕層に見られる4つの特徴的な消費スタイル
多額の税金を納めている高所得者層は、一般的な層とは異なる独自の価値観を持っていると指摘されています。博報堂富裕層マーケティングラボ(HAML)が公表した『新富裕層調査2025』によれば、「世帯年収3000万円」を境に、人々の意識や価値観、消費行動に大きな変化が現れることがわかっています。
具体的には、この年収ラインを超えると、次のような変化が見られるようになります。
1. 積極的なリスク資産への投資
世帯年収別の保有資産(金融資産・現物資産)
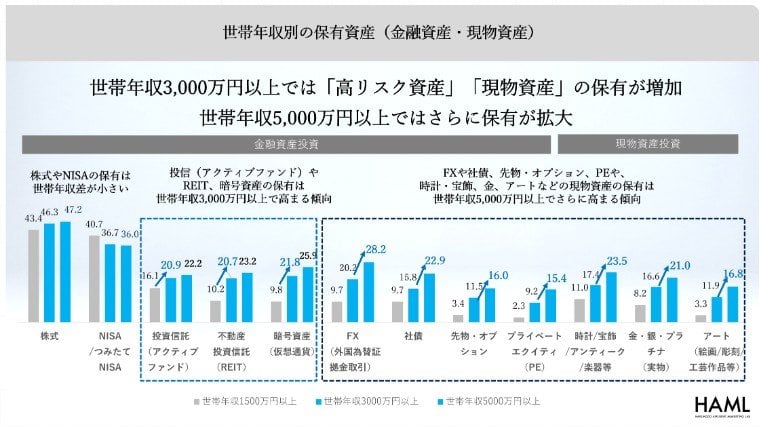
NISAのような安定志向の投資にとどまらず、暗号資産(21.8%)やアクティブファンド(20.9%)といったリスクの高い資産にも対象を広げ、金融資産1億円以上の「資産富裕層」(全体の51.6%)へと移行していく傾向が見られます。ただし、こうしたリスク資産は損失が出る可能性もあり、誰にでも当てはまる正解ではない点は押さえておきたいところです。
2. 「時間」と「健康」を重視した自己投資
タイムパフォーマンスを重視し、家事や育児などを外部サービスに任せる傾向が顕著になります。
3. 子どもの将来を見据えた教育投資
子どもを海外へ留学させたいという意向が強まるのが特徴です。
4. 商品の背景を重視する「ストーリー消費」
高価な品物をただ買うのではなく、その商品が持つ文化的な背景や開発ストーリーといった付加価値を大切にする消費スタイルです。
このように、一定の収入レベルに達した新富裕層の消費は、単なる贅沢や見栄のためだけではありません。自身の資産や時間をより効率的に活かすための、合理的な判断に基づいているといえるでしょう。
まとめ
この記事では、国税庁のデータをもとに、日本の所得税収を支える納税者の実態と、その負担構造について解説してきました。
納税者全体の約2割という少数の高所得層が、所得税収の約9割を負担しているという事実は、普段はあまり意識しない日本の財政状況をくっきりと映し出しています。
また、申告納税者約516万人の分布を見ると最多は「300万円超500万円以下」の層で、所得1億円超はわずか約3万2000人と、高所得者が少数派であることも分かりました。
そして「世帯年収3000万円」を境に、投資や自己投資、消費に対する価値観が変わっていくというデータも印象的でした。
国全体でお金がどう動いているのかという大きな視点を持ちながら、ご自身の今後の働き方や資産形成、ライフプランを改めて見つめ直すきっかけにしてみてはいかがでしょうか。
参考資料

 ファイナンシャルアドバイザー/一種外務員資格/相続診断士
ファイナンシャルアドバイザー。一種外務員資格及び相続診断士。ジブラルタ生命出身。現在はIFAとして、若年層から高齢層までの幅広い世代へ向けたファイナンシャルプラニングから投資信託・債券・保険を活用した個人向け資産運用コンサルティング業務を行う。
関連タグ
あなたにおすすめ関連記事