

菅原 美優
「ひとりだと、いざというとき頼れるのは自分の蓄えだけ」。おひとりさまの暮らしでは、そんな思いから貯蓄への意識が自然と高くなる方も多いのではないでしょうか。とはいえ、きっかけがないと貯蓄への意欲が湧きにくいことも。また「同世代のひとり暮らしは、実際どれくらい貯めているのか」はなかなか見えにくいものです。
30歳代から60歳代まで、おひとりさまも年代によって収入や暮らし方は変わります。まずは各年代の平均と中央値をものさしに、わが家の位置を確かめてみましょう。
今回は、30〜60歳代のおひとりさま(単身世帯)の平均貯蓄額と中央値を年代別に確認し、あわせてお金が貯まる人が「やらない習慣」も元証券会社社員が解説します。
【30〜60歳代おひとりさまの平均貯蓄額】中央値はいくらか?
金融経済教育推進機構(J-FLEC)が2025年に公表した「家計の金融行動に関する世論調査(2025年)」によると、単身世帯の金融資産保有額(平均・中央値)は、年代ごとに次のとおりです。
※金融資産保有額とは、預貯金だけでなく株式、投資信託、生命保険などを含んだ金額です。ただし、日常的に使う普通預金の残高は含まれていません。
30歳代おひとりさまの貯蓄額(平均・中央値)
おひとりさま30歳代の貯蓄額

- 30歳代単身世帯:平均501万円/中央値100万円
平均501万円、中央値100万円。貯蓄がない人が32.3%と3人に1人ほどいる一方、2000万円以上を持つ人も5.9%おり、早い段階から差が生まれています。
40歳代おひとりさまの貯蓄額(平均・中央値)
おひとりさま40歳代の貯蓄額
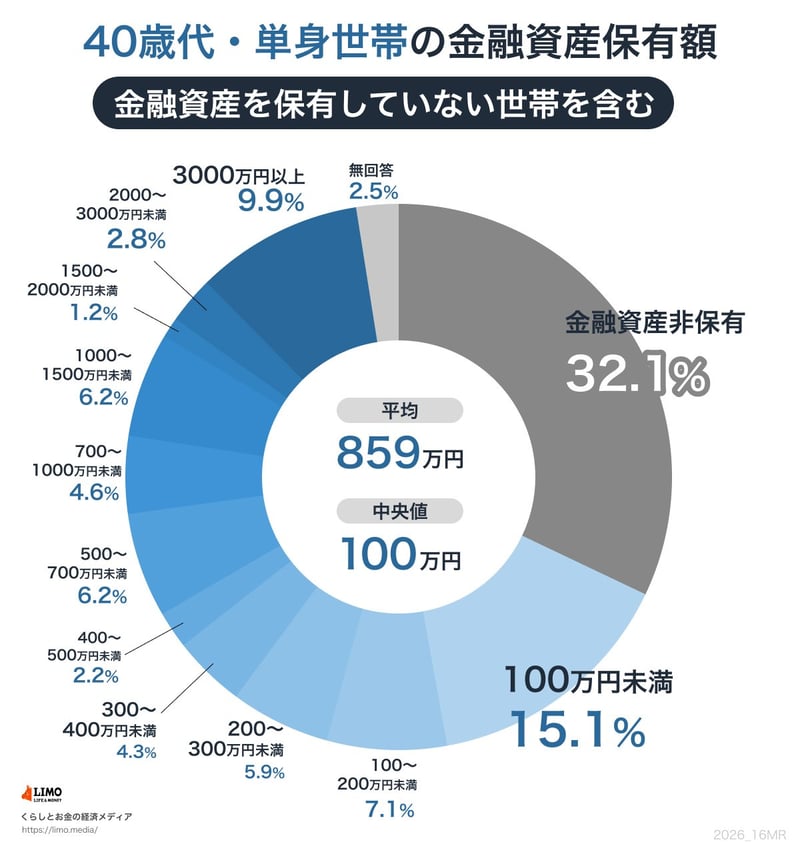
- 40歳代単身世帯:平均859万円/中央値100万円
平均859万円、中央値は100万円のまま。平均だけが伸びるのは、一部に蓄えの多い人がいるためです。貯蓄がない人は32.1%、2000万円以上は12.7%と、開きが広がっていきます。
50歳代おひとりさまの貯蓄額(平均・中央値)
おひとりさま50歳代の貯蓄額
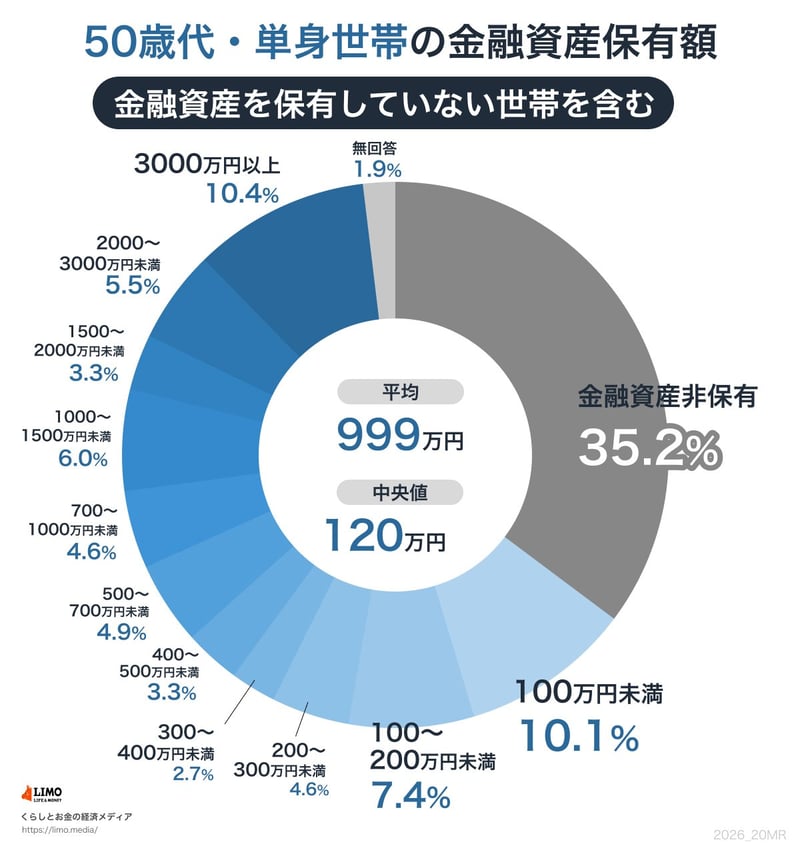
- 50歳代単身世帯:平均999万円/中央値120万円
平均999万円、中央値120万円。貯蓄がない人が35.2%と、この年代でもっとも高くなる一方、2000万円以上も15.9%。老後を前に、蓄えの有無がはっきり分かれます。
60歳代おひとりさまの貯蓄額(平均・中央値)
おひとりさま60歳代の貯蓄額

- 60歳代単身世帯:平均1364万円/中央値300万円
平均1364万円、中央値300万円。2000万円以上が21.1%まで増える一方、貯蓄がない人も30.4%残ります。退職金の有無なども重なり、ひとり暮らしの蓄えは大きく開いていきます。
どの年代も、平均が中央値を上回り、蓄えのある人とない人の差が大きいのが共通点です。中央値でみると100万〜300万円台で、平均ほど多くはありません。平均に届かなくても落ち込みすぎず、まずは自分の中央値との位置関係をつかんでおきたいところです。
お金が貯まる人が「やらない」習慣とは
同じくらいの収入でも、貯蓄が増える人となかなか増えない人がいます。元証券会社社員、かつ長年経済や金融に関する記事の編集を行ってきた筆者が、お金が貯まる人が「やらない」習慣を挙げます。裏返せば、これらを避けるほど貯めやすくなるということです。
なんとなく買わない
「安いから」「なんとなく」で買い物を重ねると、少額でも積み重なって家計を圧迫します。買う前に「本当に必要か」をひと呼吸おいて考える習慣が、ムダな支出を抑えます。
家計を見えないままにしない
収入と支出、貯蓄残高を把握していないと、使いすぎに気づけません。家計簿アプリでも通帳でもよいので、月に一度は残高を確認する習慣をつけたいところです。
使ってから余りを貯めようとしない
「残ったら貯める」では、なかなか貯まりません。給料が入ったら先に一定額を貯蓄用の口座へ移す「先取り」にすると、確実に積み上がっていきます。
よく調べずに運用をはじめない、任せきりにしない
新NISAなどの制度は資産形成の選択肢になりますが、投資には元本割れのリスクがあり、金融商品や投資方法などによってリスクが異なります。中身を理解しないまま、また外部の情報を鵜呑みにし過ぎず、生活防衛資金を預貯金で確保したうえで、自分が納得できる範囲で始めることが大切です。また、都度運用金額などもライフスタイルなどにあわせて見なおすようにしましょう。
まとめにかえて
30〜60歳代おひとりさまの貯蓄は、平均で30歳代501万円・40歳代859万円・50歳代999万円・60歳代1364万円、中央値は100万〜300万円台でした。どの年代も蓄えのある人とない人に分かれており、平均の数字だけでは実感がつかみにくいことがわかります。
ひとりの家計は、自分の判断で管理できる身軽さが強みです。金融機関勤務経験の視点から、今日から取り入れたい点を提案します。
まずは家計の「見える化」から。毎月の収支と貯蓄残高がわかれば、貯蓄に回せる金額が見えてきます。次に「先取り」の仕組みづくり。給料日に自動で一定額を別口座へ移すだけで、貯蓄は着実に増えていきます。
さらに、「何のために・いつまでに・いくら」という目的を決めると、続ける力になります。老後資金など長期の目的には、新NISAなどの制度を活かす選択肢もありますが、投資には元本割れのリスクがあるため、当面の生活費を預貯金で確保したうえで、無理のない範囲で検討したいところです。
年代や今の貯蓄額にかかわらず、家計の習慣は今日から変えられます。まずは「なんとなくの支出」を一つ、やめてみることから始めてみませんか。
参考資料

 LIMO&ファイナンス編集部 副編集長
野村證券株式会社出身。FP2級・証券外務員一種を保有。国内外株式、投資信託、債券、保険商品まで幅広い資産運用に精通し、現在は経済メディア『LIMO』編集長として記事も執筆。
関連タグ
あなたにおすすめ関連記事
村岸 理美
パーソナルファイナンスニュース
50代のiDeCoは「増やす」より「守る」が正解?元銀行員が教える50代が効果的に使っていきたいスイッチングの効果
三石 由佳
パーソナルファイナンスニュース
医療保険制度の5つの改正ポイントとは?国民負担率45.7%時代の備えをFPが解説
村岸 理美