

企業・業績ニュース
ティアフォーの株価は売上の17倍 赤字の自動運転株をPSRで読む
イズミダイズム

ZOZOTOWNという名前から連想するのは、独立したファッションEC企業の姿だろう。私も長いあいだ、そう捉えていた。だがZOZO<3092>の大株主の欄を開くと、議決権の過半を握るのはネット大手のグループ会社だ。株価は昨秋から下げ基調をたどり、2026年に入って1,000円を割り込む場面もあった。この会社の素性と株価は、どこでつながっているのか。 ※本記事中の株価は、過去の株式分割の影響を調整した値を使用しています。
2026年3月期の有価証券報告書で、ZOZOの大株主の首位に立つのはZホールディングス中間株式会社だ。保有株数は458,858,700株、比率は51.89%にのぼる。
ZOZO自身が親会社として挙げるのはLINEヤフーで、2025年3月末時点の議決権比率は51.5%と開示されている。さらに上位にはソフトバンクグループが連なり、同社が2026年3月末時点で開示する連結子会社としてZOZOは間接議決権51.9%と記載されている。
つまり議決権の過半は、ファッションの世界の外側にある通信・ネットのグループが握っている。
創業者の前澤友作氏はどうか。2026年3月期の大株主では第7位、比率は1.35%だ。2016年3月期には43.16%を持つ筆頭株主だったから、10年で立ち位置はすっかり入れ替わった。
所有者別の内訳も、この構造を素直に映している。その他法人が51.56%、外国法人等が23.98%、金融機関が17.4%を占め、個人その他は4.01%にすぎない。
株主数は20,152人で、うち19,097人は個人だ。人数では9割を超えるのに、持ち分では4%。この落差が、ZOZOという会社の使われ方と持たれ方のズレを、そのまま数字にしている。
2026年3月期のROE(自己資本利益率)は46.6%だった。小売業255社の中央値7.4%と比べると、6倍を超える。
もっとも、この会社を小売業の物差しに当て込むのは慎重にやったほうがいい。営業利益率は30.4%で、小売業中央値の3.7%とは桁が違うが、そもそも売上の作りが違うからだ。
会社の説明によると、2026年3月期の商品取扱高は6,660億円で前期比8.4%増。一方、損益計算書に載る売上高は2,283億円にとどまる。取扱高の全額ではなく、そこから得る手数料に近い部分を売上として計上する構造だ。分母の性質が違う比率を並べても、読み取れるものは少ない。
ではROEはどうか。こちらは資本に対する利益の比率なので、業種をまたいでも比較の意味が残る。そして46.6%という水準は、高い利益率と、自己資本を厚く積み上げない資本政策の掛け算で成り立っている。
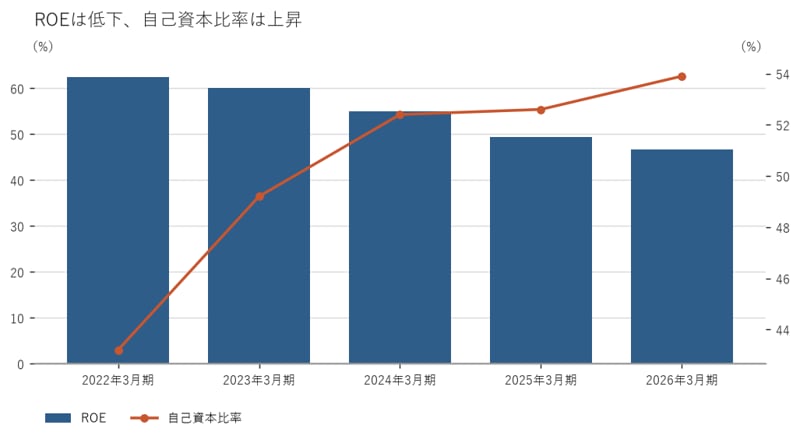
過去5期を並べると、その掛け算の中身が見えてくる。ROEは2022年3月期の62.5%から60.1%、55.0%、49.4%、46.6%と、一貫して下がってきた。
一方で自己資本比率は43.2%、49.2%、52.4%、52.6%、53.9%と切り上がっている。利益が伸びているのにROEが下がるのは、分母である自己資本の積み上がりのほうが速いからだ。
会社はこの積み上がりを放置しているわけではない。配当性向は2022年3月期の50.4%、2023年3月期の49.3%から、2024年3月期に70.2%へ切り上がり、2026年3月期は72.1%まで上がっている。小売業中央値33.1%の2倍を超える水準だ。
2026年3月期の配当支払額は328億円。議決権の過半をひとつのグループが握る構造では、この現金の半分強はそのグループ側へ向かう。ZOZOは親会社にとって、事業の一翼であると同時に配当の出し手でもある。
そしてこの手厚い還元は、少数株主にも同じ配当として届く。親子上場はガバナンスの論点として語られることが多いが、還元政策の面では、支配株主が現金を欲しがる姿勢が結果として少数株主と同じ方向を向くこともある。
ただし財務の側にはまだ余裕が残る。自己資本比率53.9%は小売業中央値48.8%を上回り、短期借入金は200億円で5期を通じてほぼ動いていない。手元現金は694億円ある。
負債をほとんど増やさない財務が資本効率の観点で最適かどうかは、また別の論点だ。ROEの緩やかな低下は、その論点が数字として表に出てきた姿とも読める。
直近の2027年3月期1Qは、売上高561億円で前期比+3.9%、営業利益178億円で+5.7%、経常利益178億円で+7.4%、純利益118億円で+4.6%。増収増益で立ち上がった。
通期予想は売上高2,419億円で+5.9%、営業利益744億円で+7.3%、純利益497億円で+3.7%。1Q時点の営業利益の進捗率は24.0%で、直線ペースの25%をわずかに下回る。
売上の伸びが1桁前半にとどまる一方で利益の伸びがそれを上回った以上、費用の効率は前年同期より改善している。
では会社は何をやったと言っているのか。短信によると、ZOZOTOWNではユニークユーザー数の拡大と購買率の向上を狙い、2026年5月14日から24日までのセールイベントと6月17日に始めた夏の本セールに、TVCMとWEB広告を投下して集客を強化した。
そのうえで2026年4月27日にLINE公式アカウントを開設し、AIによるコーディネート提案を通じてLINEを新たな顧客接点にするとしている。ZOZOTOWNへの新規トラフィックの創出を見込むという。
ここで資本関係が事業の実体に顔を出す。LINEは親会社が運営するサービスであり、その導線を自社サイトへの集客に使っている。
さかのぼると、2026年3月期の短信では、Yahoo!ショッピングとヤフオクの合算であるLINEヤフーコマースが、モールを運営する親会社側の集客と販促施策によって売上を伸ばしたという。ZOZOはこの2つのモールに出店する立場でもある。
自社サイトとグループのモール。この両輪が同時に回っているのが今の姿だ。もっとも、親会社の集客に乗る部分が厚くなれば、成長の手綱の一部は自分の手の外に出る。
海外はもう一つの軸だ。2025年4月にファッションショッピングプラットフォーム「Lyst」を運営するLYST LTDを完全子会社化し、のれんは6億円から218億円へ膨らんだ。2026年3月期の投資キャッシュフローは▲288億円で、前期の▲62億円から大きく振れている。
会社は2026年4月に公表した中期経営計画で、2030年3月期に調整後EBITA900億円を目指すとしている。
株価はこの1年、業績とは逆の方向を向いていた。
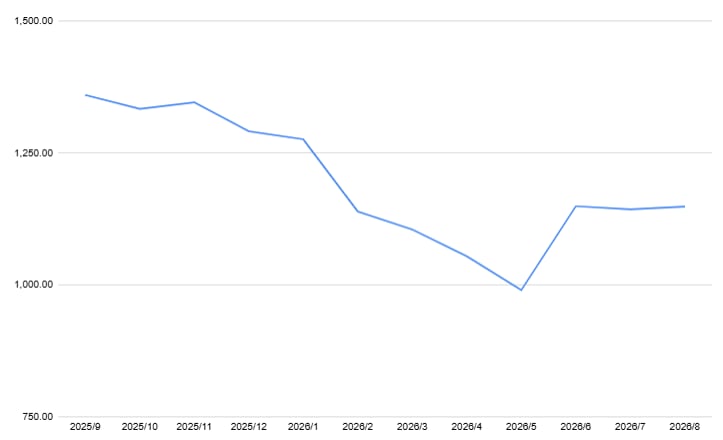
2025年9月末の終値は1,300円台で、2025年9月末以降の月末終値ではこれが最も高い水準にあたる。10月末、11月末も1,300円台を保ったが、12月末には1,200円台へ下がった。
2026年に入ると下げが続く。1月末は1,200円台、2月末に1,100円台、3月末も1,100円台で、4月末には1,000円台まで下押しした。5月末には1,000円を割り込んでいる。
転機は6月だ。6月末は1,100円台へ戻し、7月末、そして2026年8月時点も1,100円台にとどまっている。それでも起点の1,300円台からは1割半ほど低い。
増収増益が続き、通期予想も増収増益で、還元も手厚い。それでも株価は水準を切り下げた。このズレをどう受け止めるか。
ひとつには、バリュエーションの調整という説明がありうる。高いROEと高い利益率を持つ会社には、それを前提とした株価水準がついてまわる。成長率が1桁前半に落ち着けば、修正されるのは前提のほうだ。
もうひとつは成長率そのものへの見方だ。会社は2026年3月期上期について、2025年9月の気温の高止まりでユーザー需要が低下し、商品取扱高の成長率が計画を下回ったとしている。天候要因は一時的でも、成長率の絶対水準を意識させるきっかけにはなる。
議決権の過半が固定されている構造も、株価の背景として無視はできないだろう。もっとも、株価がどの要素をどれだけ織り込んでいるかを外から特定するのは難しい。6月以降の戻りが評価の落ち着きなのかどうかは、2027年3月期上期の決算の中身を見てから捉えたい局面だ。
なぜこの構造は、投資家のイメージに残りにくいのか。
理由のひとつは、資本の所有者が読者の目に触れない場所にあることだろう。私たちが触るのはサイトとアプリで、そこに親会社の名前は出てこない。ブランドの手触りと株主構成は、別の層にある。
もうひとつは、創業者の存在感が長く語られてきたことだ。会社の物語が個人と結びついていた時期の印象は、資本構成が入れ替わっても更新されにくい。
そのうえで気になるのは、この会社が「使うもの」としては圧倒的に個人のものなのに、「持つもの」としては機関投資家とグループ会社のものだという非対称だ。本文で触れた個人株主の持ち分の薄さは、その非対称をひとつの数字に凝縮している。
決算を追うときは、売上や利益の伸び率だけでなく、その伸びがどの導線から来ているのかに目を向けることをおすすめしたい。自社サイトなのか、グループのモールなのか。ここを分けて見る癖をつけると、この会社の姿はかなり違って見えてくる。
オリックスなどの国内金融機関出身。日本株アナリストおよび財務アドバイザーとして決算分析や資金調達を主導。「日経CNBC」出演などメディアを通じた相場解説の実績も豊富。企業財務に精通し、現在はモニクルリサーチで金融ニュースの深掘り記事を発信。