

この記事はここがポイント
- 川崎重工2027年3月期1Q事業利益、パワースポーツ&エンジンが192億円と最大
- 新株式・転換社債で1,900億円超調達、稼ぎ頭と異なる航空機・水素事業へ投資
- 1Q事業利益7割超増も株価は2026年2月末ピークから下落、新株式希薄化懸念の影響
重工と名のつく会社の稼ぎ頭は、たいてい想像がつくと思っていた。航空機か、船か、発電設備か。ところが川崎重工<7012>の直近のセグメント別業績を開くと、事業利益が最も大きい部門は二輪車とエンジンの事業だった。売上でも、この部門が全社の3割を占めている。 ※本記事中の株価は、過去の株式分割の影響を調整した値を使用しています。
社名が連想させる重厚長大と、6つの報告セグメントの並び
同社の報告セグメントは6つある。航空宇宙システム、車両、エネルギーソリューション&マリン、精密機械・ロボット、パワースポーツ&エンジン、そしてその他だ。
「重工」という社名から思い浮かぶのは、このうち前の3つだろう。航空機の機体、鉄道車両、船と発電設備。造船を含むエネルギーソリューション&マリンは、同社の歴史の中核にある領域でもある。
ところが売上収益(IFRS)の構成比を見ると、順番が入れ替わる。
2026年3月期の部門別売上収益は、パワースポーツ&エンジンが6,828億円で全体の29.5%。航空宇宙システムが6,136億円で26.6%、エネルギーソリューション&マリンが4,335億円で18.8%と続く。
精密機械・ロボットは2,591億円で11.2%、車両は2,362億円で10.2%。鉄道車両は全社の1割で、6部門のうち下から2番目だ。
パワースポーツ&エンジンという名前が指しているのは、重電でも造船でもない。二輪車やレジャービークルと、その原動機を扱う領域である。
この部門が、売上の規模でも伸び率でも先頭に立っている。前期比は+12.1%で、6部門の中で最も高い。
二輪とエンジンが最大の柱になった構造は、売上と事業利益の両方に出ている
売上の構成比だけなら、多角化企業ではよくある話かもしれない。重心が本当にどこにあるかは、利益の側を見ないと分からない。
同社は部門別の稼ぎを「事業利益」(売上収益から売上原価や販管費などを差し引き、本業の稼ぐ力として開示する段階利益)で示している。
2027年3月期1Qのセグメント別事業利益を並べると、構図がはっきりする。
パワースポーツ&エンジンが192億円。エネルギーソリューション&マリンが120億円、精密機械・ロボットが52億円、その他が22億円。航空宇宙システムが16億円で、車両は4億円だ。
全社の事業利益357億円のうち、半分以上を二輪とエンジンの部門が稼いでいる。航空宇宙は売上では2番目の規模を持ちながら、利益では下から2番目に沈む。
前年同期と比べると、この偏りが1四半期の偶然ではないことも見えてくる。
パワースポーツ&エンジンの事業利益は、前年同期の80億円から192億円へ2倍を超えて伸びた。一方で売上はセグメント間取引を含む計で1,605億円から1,709億円と、伸びは1割に届かない。
売上が1割弱の伸びで利益が2倍を超える。単価か製品構成か、あるいは費用の側で何かが変わったと読むのが自然だ。
対照的なのが車両である。売上は552億円から602億円へ増えているのに、事業利益は36億円から4億円へ縮んだ。増収なのに利益がほとんど残っていない。
航空宇宙システムは売上が1,043億円から1,424億円へ4割近く伸びたが、事業利益は8億円から16億円。金額としては小さいままだ。
この2部門の姿は、受注から引き渡しまでが長く、原価の見積りと実勢のずれが利益に効く事業の性格を映しているとみられる。同じ会社の中に、性格の違う利益の作り方が同居している。
「重工メーカー」というラベルは、この違いをひとつに丸めてしまう。ラベルの解像度が、事業の実態に追いついていない。
年次の伸び率も同じ向きに揃っている。2026年3月期の部門別売上収益はパワースポーツ&エンジンが前期比+12.1%、航空宇宙システムが+8.1%、エネルギーソリューション&マリンが+8.9%、精密機械・ロボットが+7.3%、車両が+6.3%。先頭は1Qの利益の構図と同じ部門だ。
2027年3月期1Qの決算に、事業の偏りはどう表れたか
連結の1Qは売上収益5,435億円(前年同期比+11.3%)。売上総利益は1,100億円、事業利益は357億円で、前年同期の205億円から+74.3%となった。
税引前四半期利益は347億円(同+106.8%)、親会社の所有者に帰属する四半期利益は156億円(同+269.0%)。上の段階よりも下の段階の伸びが大きい。
金融収益が前年同期の6億円から53億円へ膨らんだことが効いている。持分法による投資利益も61億円から75億円へ増えた。
本業の外側の項目が最終利益を押し上げる形は、再現性という点では割り引いて見ておきたい。
会社は2027年3月期の通期予想を売上収益2兆5,600億円(前期比+10.8%)、当期利益1,150億円(同+6.3%)としている。1Qの親会社帰属利益156億円は、この予想に対して13%台の進捗だ。
四半期を均した水準からは遅れている。ただ同社の事業構成では期後半に引き渡しが寄る部門が複数あり、進捗を直線で読むのは効きにくい。
過去5期の当期利益を並べると、2022年3月期126億円、2023年3月期530億円、2024年3月期253億円、2025年3月期880億円、2026年3月期1,081億円。上下に振れながら、水準そのものは切り上がってきた。
ROE(自己資本利益率)は2026年3月期で13.7%。輸送用機器76社の中央値6.1%を大きく上回り、純利益率も4.7%で中央値3.9%の上にある。
利益の水準は業種の中で厚いほうに位置している。問題はその厚みがどの部門から来ているかで、そこが冒頭の構図に戻ってくる。
1,900億円超の資金調達と自己資本比率27%台。市場は何を織り込んだのか
財務の側には、重厚長大のイメージとは逆向きの緊張がある。
2026年3月期末の自己資本比率は26.4%。輸送用機器の中央値53.2%の半分程度で、業種内の下位25%にあたる43.0%も下回る。1Q末は27.1%だ。
長い納期の事業を回すために運転資本が膨らみやすく、そのぶん負債に依存する構造だと読み取れる。
その財務に、この夏大きな動きがあった。会社は海外募集による新株式を1株2,609円で発行し、発行価格の総額は974億円。あわせて2031年満期と2033年満期のユーロ円建転換社債型新株予約権付社債を、それぞれ額面500億円で発行している。
合計で1,900億円を超える調達だ。使途も具体的に開示されている。
新株式の手取概算額約924億円は、2029年3月末までに生産基盤の設備投資へ充てる予定だという。会社が挙げているのは、民間航空機と航空エンジンの岐阜・名古屋・西神・明石の各工場、ガスタービンの明石工場、半導体製造装置向けロボットの西神戸工場、そして液化水素運搬船やLPG・アンモニア運搬船を建造する坂出工場である。
転換社債で調達する約1,010億円のうち、約200億円と約505億円は子会社の日本水素エネルギーへの投融資を通じ、液化水素サプライチェーンの商用化実証に向ける。残る約305億円はフィジカルAIの開発と借入金・社債の返済に充てる計画としている。
稼いでいる場所と、資金を投じる場所が分かれている。この対応関係が、この会社の資本配分の骨格だ。
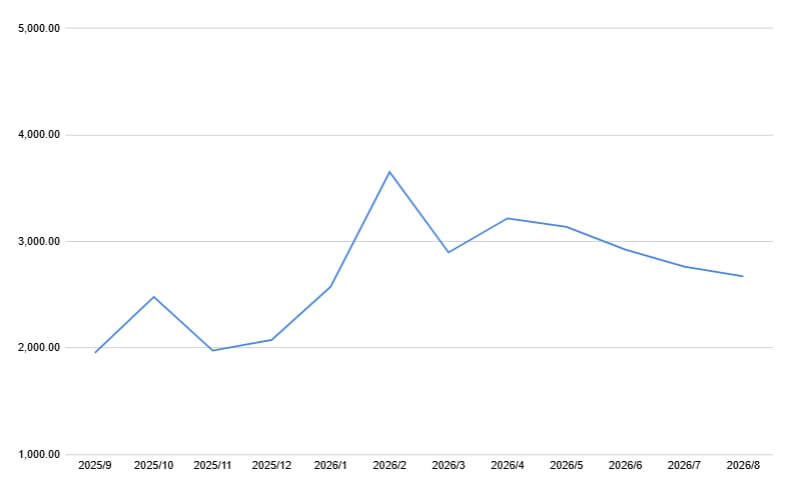
株価はこの間、素直な上昇ではなかった。2025年9月末の終値は1,900円台。10月末に2,400円台へ上げたあと11月末は1,900円台へ戻り、2026年1月末に2,500円台、2月末には3,600円台まで水準を切り上げた。
昨秋以降の月末終値では、この2月末が最も高い。そこからは3月末に2,800円台へ下押しし、4月末3,200円台、5月末3,100円台、6月末2,900円台、7月末2,700円台と緩やかに水準を下げてきた。2026年8月時点の直近終値は2,600円台だ。
起点からは4割に届かない上昇で、2月末の水準からは3割近く下げている。1Qで事業利益が7割超の伸びを出した会社の株価が、この形になっている。
新株式の発行価格2,609円が7月の株価水準に近いことを踏まえると、希薄化を意識した売りが出た可能性は高い。ただ株価は地合いや需給でも動くので、単一の要因に寄せるのは避けたい。

印象的なのは、この会社が自分の稼ぎ方をどう名づけているかだ。
セグメントの名前は「パワースポーツ&エンジン」で、二輪という語はどこにも出てこない。それでも1Qの事業利益では、この部門が全社の半分以上を稼いでいる。
一方、調達した資金の使途に並ぶのは航空機、ガスタービン、ロボット、水素運搬船だ。稼いでいる場所と投じる場所が、きれいに分かれている。
これは矛盾ではなく、成熟した収益源で成長投資を賄う古典的な資本配分だろう。ただ投資家の側から見れば、稼ぎ頭の需要が鈍ったときに投資計画をどう調整するのかが論点になる。
二輪の需要は景気と可処分所得に素直に反応する。重工の看板よりも、そちらの循環に目を向けておいたほうが、この会社の業績の当てはめは効くのではないだろうか。
免責事項
- 本記事は一般的な情報提供のみを目的としており、特定の株式の購入や売却について助言や推奨するものではありません。
- 本記事上の情報に起因、また関連して生じた損害や損失に関しては一切の責任を負いません。
- 投資判断は最新の決算資料や市場動向などをご自身でご確認の上、自己責任で行ってください。
- 株主優待の内容や条件などは変更される可能性があるため、必ず公式サイトでご確認ください。
オリックスなどの国内金融機関出身。日本株アナリストおよび財務アドバイザーとして決算分析や資金調達を主導。「日経CNBC」出演などメディアを通じた相場解説の実績も豊富。企業財務に精通し、現在はモニクルリサーチで金融ニュースの深掘り記事を発信。